
Carro nuevo vs usado: qué conviene en República Dominicana (con números)
Carro nuevo vs usado: qué conviene en República Dominicana
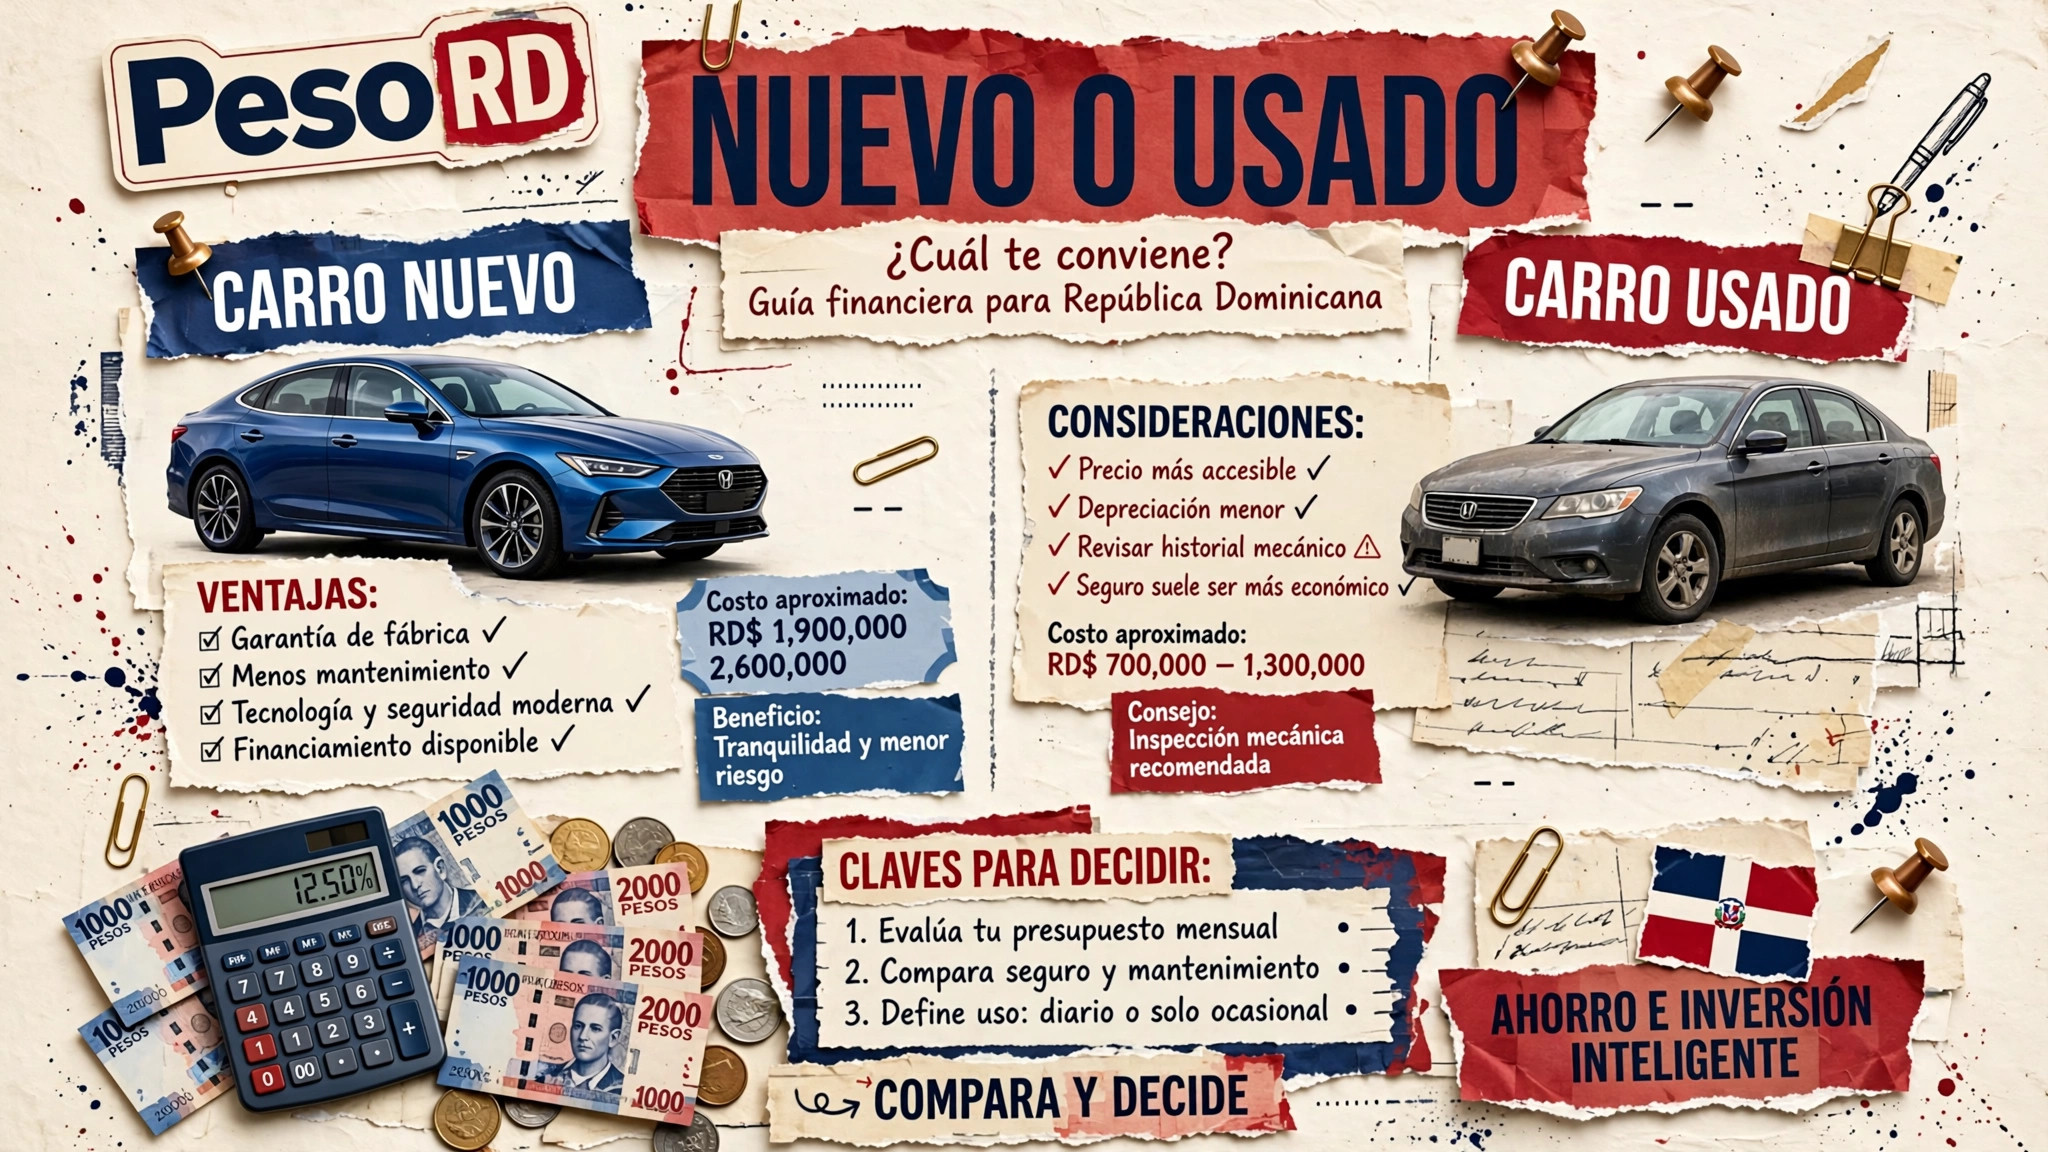
Es la discusión de nunca acabar en cada dealer y en cada grupo de WhatsApp: carro nuevo vs usado, ¿qué conviene en República Dominicana? El nuevo huele a nuevo y trae garantía, pero cuesta más y se devalúa rápido. El usado sale más barato, pero puede traer sorpresas escondidas que te salen caras.
Aquí no te voy a decir "compra nuevo" o "compra usado" sin más, porque la respuesta depende de tu bolsillo y de tu plan. Lo que sí voy a hacer es ponerte los números que de verdad pesan en la decisión: el impuesto de primera placa, la depreciación, el traspaso, el seguro, el marbete y el financiamiento. Con eso en la mano, decides tú.
El costo oculto del carro nuevo: la primera placa
Comprar un carro nuevo en RD trae un impuesto que muchos no conocen hasta que están firmando: el impuesto de primera placa, que es del 17% sobre el valor CIF del vehículo (CIF significa costo + seguro + flete, o sea, lo que costó traerlo al país), según la documentación oficial de la DGII.
En la práctica, el dealer ya lo tiene incluido en el precio que te muestra, pero es bueno que sepas que existe: es una de las razones por las que un carro nuevo en RD cuesta bastante más que el mismo modelo en Estados Unidos. Ese 17% lo pagas una sola vez, pero lo pagas tú, metido en el precio.
El carro usado, en cambio, ya tiene su placa y su matrícula: no paga primera placa. En su lugar paga el traspaso: 2% del valor del vehículo más RD$100 por la impresión de la matrícula, según la DGII. Mucha diferencia: en un carro de RD$1.000.000, el traspaso son unos RD$20.100, contra un impuesto de primera placa que en un carro nuevo fácilmente supera los RD$200.000.
La depreciación: el impuesto invisible del carro nuevo
La depreciación es la pérdida de valor que sufre el carro con el paso del tiempo (y el uso). No es un impuesto que pagues en una ventanilla: es dinero que se evapora solo. Y golpea más duro al carro nuevo.
Piénsalo así: el carro nuevo pierde la mayor parte de su valor en los primeros años de vida. El día que lo sacas del dealer ya vale menos de lo que pagaste, simplemente porque dejó de ser "nuevo". El que compra un carro de 3 o 4 años, en cambio, compra después de que ya ocurrió la caída más fuerte: paga menos y, si lo cuida, lo vende después perdiendo proporcionalmente menos.
Esto no significa que el nuevo sea mala compra: significa que si vas a comprar nuevo, la jugada inteligente es quedarte con el carro muchos años, para que el costo por año de uso te salga razonable. Comprar nuevo y vender a los 2 años es la forma más cara de tener carro.
Los costos reales del carro usado
El usado entra ganando en precio de compra, pero tiene sus propios costos que hay que sumar antes de comparar:
- Traspaso: 2% del valor del vehículo + RD$100 de la matrícula (DGII). En un carro de RD$800.000, son RD$16.100.
- Tasación: si lo vas a financiar, el banco manda a tasar el carro: entre RD$2.000 y RD$12.000 según la ubicación.
- Revisión mecánica: no es obligatoria, pero es obligatoria para tu bolsillo. Pagarle a un mecánico de confianza una revisión completa antes de comprar (motor, transmisión, chasis, historial de choques) te puede ahorrar cientos de miles en reparaciones. Es el mejor dinero que vas a gastar en todo el proceso.
- Mantenimiento atrasado: muchos usados vienen con gomas gastadas, frenos al límite o fluidos sin cambiar. Pide cotización de lo que haya que hacerle de inmediato y súmalo al precio.
Y un consejo de oro: verifica que el carro no tenga oposiciones (deudas, prendas o reportes de robo) antes de pagar. La DGII no inscribe el traspaso si el vehículo tiene una oposición encima, y ese problema pasa a ser tuyo si ya pagaste.
Seguro y marbete: la comparación año por año
En los gastos anuales, el nuevo también sale más caro, por una razón simple: todo se calcula sobre el valor del carro.
Seguro: las aseguradoras cobran un porcentaje del valor del vehículo. Según el tarifario publicado por el Banco Popular, las tasas anuales van desde 4,01% hasta 7,84% del valor en vehículos nuevos, y desde 4,81% hasta 8,60% en usados. Como el carro nuevo vale más, la prima en pesos es mayor aunque el porcentaje sea parecido. Además, con un carro financiado el banco te exige seguro full (el que cubre daños a tu propio vehículo), no el seguro de ley básico. Si quieres entender la diferencia entre uno y otro, mira nuestra comparativa de seguro full vs seguro de ley.
Marbete: el impuesto de circulación cuesta RD$3.000 para vehículos fabricados de 2021 en adelante y RD$1.500 para los fabricados hasta 2020 (tarifas del periodo 2025-2026, según la DGII). O sea: casi todo carro nuevo paga RD$3.000 al año, mientras que un usado de 2020 o anterior paga la mitad. No es una fortuna, pero suma.
Mantenimiento: aquí el usado pierde. Un carro nuevo trae garantía de fábrica y en los primeros años casi solo pide aceite, filtros y gomas. Un usado de 6-8 años empieza a pedir piezas de desgaste: amortiguadores, correa de tiempo, batería, tren delantero. Antes de decidir, cotiza el mantenimiento de ese modelo específico: hay marcas baratas de mantener y marcas que duelen.
Financiamiento: nuevo vs usado
Los bancos tratan muy distinto a un carro nuevo y a uno usado:
- Carro nuevo: inicial entre 10% y 20% (los bancos financian 80%-90%), plazos de hasta 84 meses y las mejores tasas. Si quieres los números exactos, los desglosamos en cuánto hay que dar de inicial para un carro.
- Carro usado: inicial más alta, plazos más cortos (hasta 72 meses en el Popular, y solo 60 meses para vehículos del 2013 hacia atrás) y tasas un poco más altas.
Traducción: el usado te pide más dinero en la mano y te da menos tiempo para pagarlo, así que la cuota puede quedar más alta de lo que parece aunque el precio sea menor. Haz el cálculo de la cuota en ambos escenarios antes de decidir.
Carro nuevo vs usado: qué conviene según tu caso
Después de los números, la decisión se resume en tu situación:
Te conviene el nuevo si: tienes la inicial completa más los gastos de cierre, tu ingreso te permite la cuota con holgura, planeas quedarte con el carro al menos 5-7 años y valoras la garantía y la tranquilidad de estrenar.
Te conviene el usado si: tu presupuesto es ajustado, consigues una unidad en buen estado con historial verificable, tienes un mecánico de confianza que lo revise antes de comprar y el ahorro en el precio compensa con creces los costos de traspaso y mantenimiento inicial.
No te conviene ninguno si: la cuota te deja sin margen para imprevistos. Un carro que no puedes mantener (seguro, marbete, gasolina, reparaciones) termina siendo más caro que no tener carro. Para ese cálculo completo, mira cuánto cuesta mantener un carro en RD.
Lee también:
- Cuánto hay que dar de inicial para un carro en RD
- Cuánto cuesta mantener un carro en RD: marbete, seguro, gasolina y mantenimiento
- Seguro full vs seguro de ley: diferencias y cuál te conviene
En resumen
Carro nuevo vs usado: ¿qué conviene? El nuevo paga 17% de primera placa y se deprecia más rápido, pero trae garantía, mejor financiamiento y menos sorpresas. El usado cuesta menos de entrada y paga menos seguro y marbete, pero exige revisión mecánica seria y verificar que no tenga oposiciones. El que conviene es el que cabe en tu presupuesto completo: precio, inicial, cuota, seguro, marbete y mantenimiento. Haz los números de los dos escenarios y decide con la calculadora, no con el corazón.
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.