
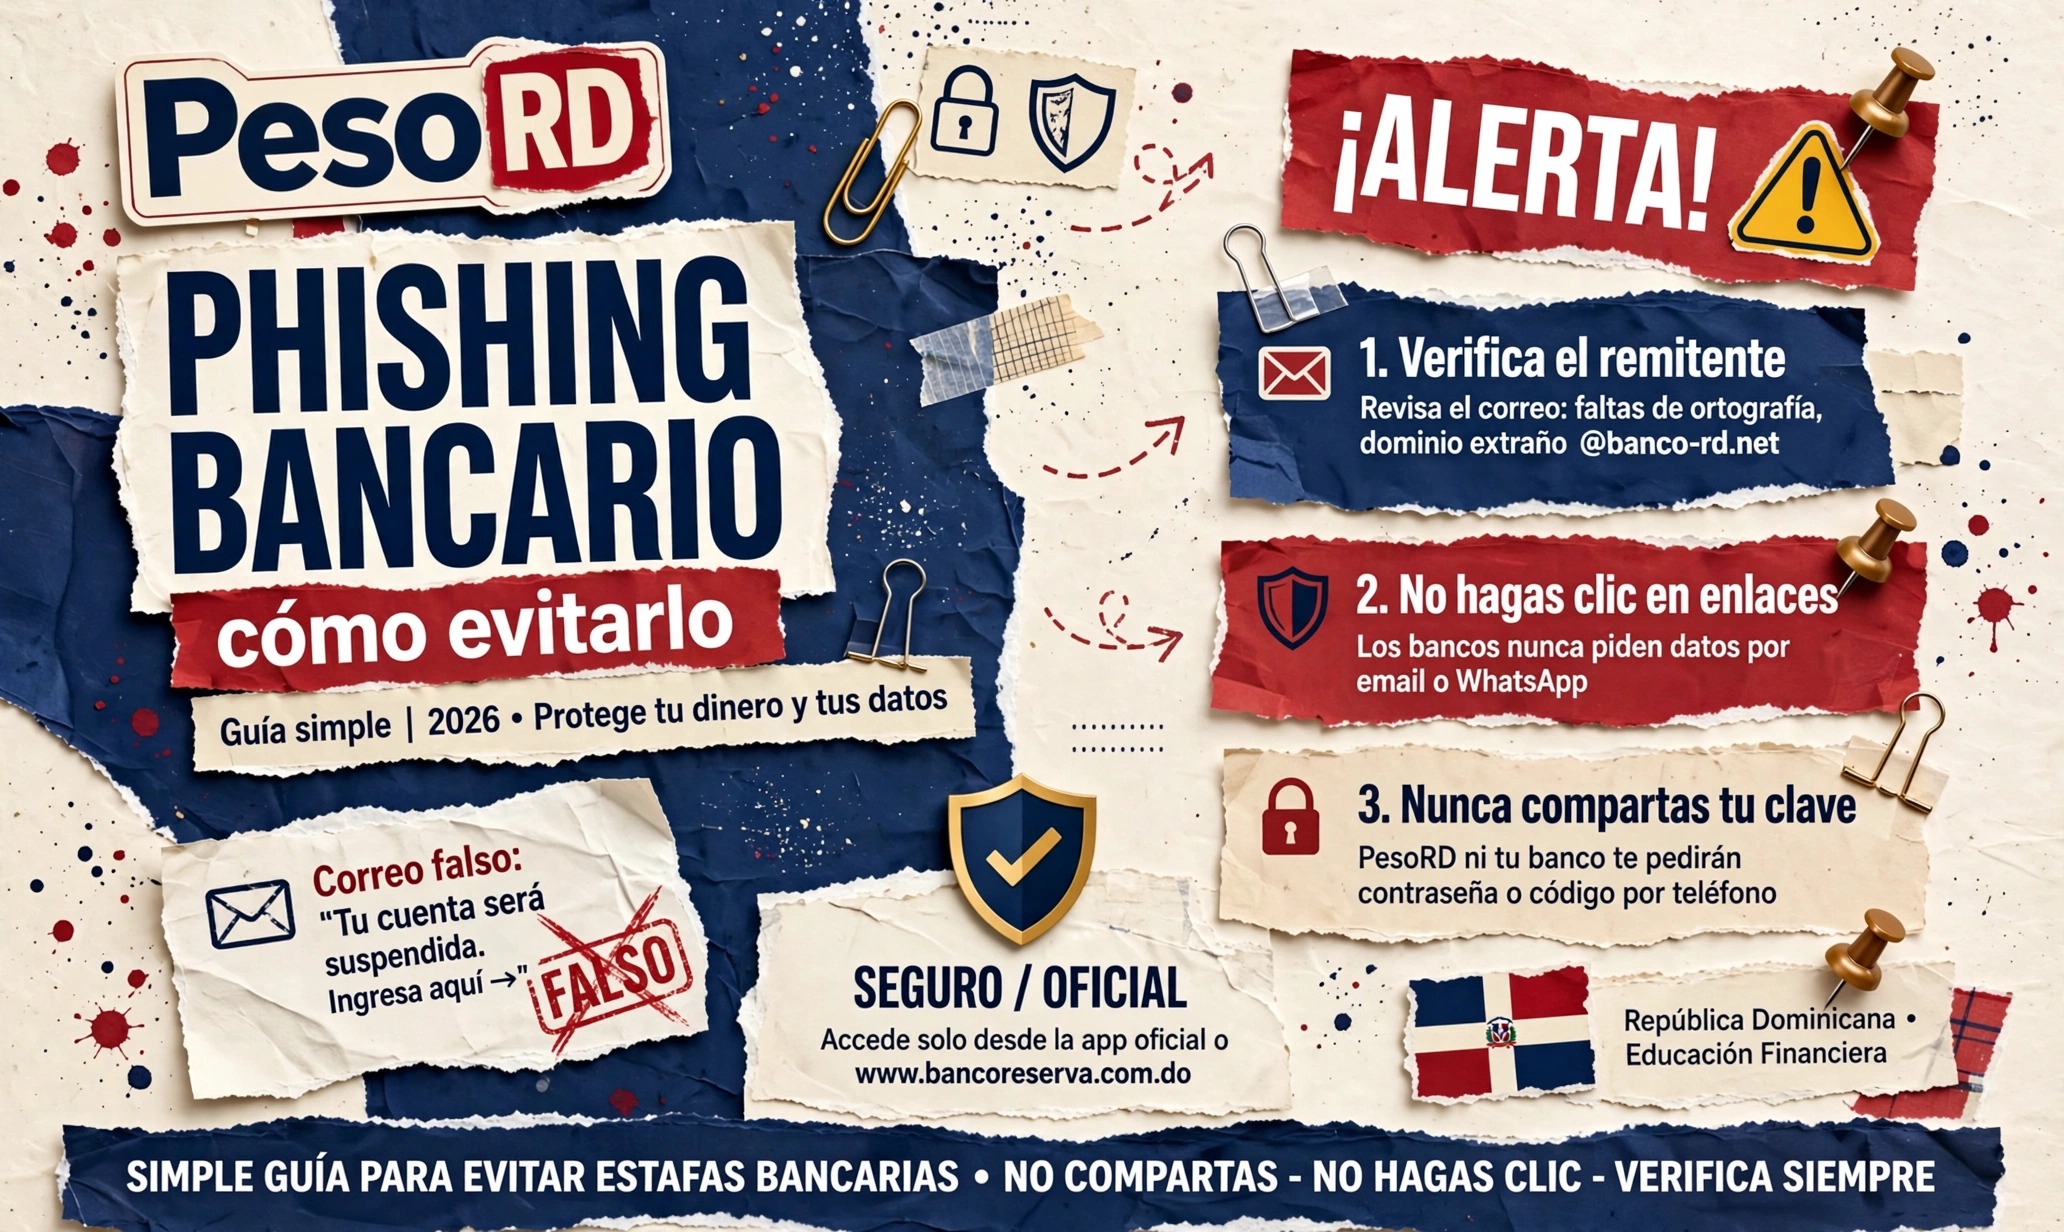
Cómo evitar estafas de phishing bancario: guía en sencillo
Cómo evitar estafas de phishing bancario: guía en sencillo
Te llega un SMS que dice que tu cuenta será bloqueada si no confirmas tus datos en un enlace. El logo se ve igualito al de tu banco. Haces clic, pones tu usuario y tu clave… y acabas de regalarle tu dinero a un ladrón. Eso es el phishing, y en República Dominicana es una de las formas de fraude más comunes. Aprender cómo evitar estafas de phishing bancario no requiere ser experto en tecnología: solo necesitas saber cómo piensan los estafadores y qué nunca debes hacer.
Qué es el phishing bancario
El phishing (se pronuncia "fishing", como pescar en inglés, porque los delincuentes "pescan" víctimas) es el envío de correos electrónicos, mensajes de texto o llamadas que suplantan la identidad de tu banco para robarte tus datos confidenciales: usuario, clave, número de tarjeta, PIN o códigos de verificación.
El truco funciona así: el mensaje crea urgencia ("tu cuenta será bloqueada hoy"), te lleva a una página falsa idéntica a la del banco, y tú mismo escribes tus datos. En minutos, el estafador entra a tu cuenta real y mueve tu dinero.
No es un problema menor. Entre enero y agosto de 2026, la Superintendencia de Bancos, a través de su Oficina de Protección al Usuario (ProUsuario), ordenó devolver RD$115,7 millones a usuarios de servicios financieros a partir de 4.968 reclamaciones. Las causas más frecuentes fueron los consumos no reconocidos (28% de los casos) y las transferencias de fondos a terceros no reconocidas (13%). Detrás de muchos de esos casos hay un phishing que funcionó.
Las tres caras del engaño
Los bancos dominicanos reconocen tres modalidades principales. Vale la pena conocer sus nombres para identificarlas:
- Phishing (pesca electrónica): correos que imitan al banco pidiendo tus datos con excusas como "confirmación urgente", "actualización de datos" o "tu cuenta será cancelada". También usan ofertas irresistibles por tiempo limitado para que actúes sin pensar.
- Smishing (pesca por SMS): lo mismo, pero por mensaje de texto al celular. Te piden que pulses un enlace o que respondas con tus datos. Es la modalidad que más crece, porque todos abrimos los SMS.
- Vishing (pesca por llamada): te llaman haciéndose pasar por el banco, a veces con voces generadas por inteligencia artificial que suenan reales, y con ingeniería social (manipulación psicológica) te sacan la información poco a poco.
La country manager de TransUnion en el país ha advertido que el vishing y la suplantación de identidad están entre las modalidades de fraude más frecuentes en el sector financiero dominicano, y que los correos falsos de hoy imitan logos y nombres con una precisión que antes no tenían.
Señales de alerta en un mensaje falso
Antes, un correo de estafa se reconocía por las faltas de ortografía. Eso cambió: un estudio internacional de Kaspersky (abril de 2026, con 2.806 víctimas de estafas por mensajería) encontró que el 66% de las víctimas cree que la inteligencia artificial estuvo involucrada en la estafa que sufrieron, con mensajes, voces e imágenes cada vez más convincentes. Que se vea "bien escrito" ya no es garantía de nada.
Estas son las señales que sí delatan a un estafador:
- Te piden datos confidenciales. Ningún banco serio te pide tu clave, tu PIN o tu código de verificación por correo, SMS, WhatsApp o llamada. Nunca.
- Crean urgencia o miedo. "Tu cuenta será bloqueada en 2 horas", "detectamos un cargo sospechoso, confirma ya". La prisa es su mejor arma: el mismo estudio encontró que el 52% de las estafas exitosas por mensajería se completa en menos de 30 minutos.
- El enlace se ve raro. Pasa el dedo sobre el enlace (sin pulsarlo) y mira la dirección real: si no es exactamente la página oficial de tu banco, es falso. Ojo con letras cambiadas (bancopopular-seguro.com en vez del dominio real).
- Te llegó sin que lo esperaras. Si no pediste ningún código de verificación y te llega uno por SMS, alguien está intentando entrar a tu cuenta en ese momento.
- Te hablan de beneficiarios nuevos. Un clásico: "se agregó un nuevo beneficiario a tu cuenta, si no fuiste tú haz clic aquí". El pánico hace el resto.
- El remitente no cuadra. El SMS viene de un número de celular cualquiera (809 o 829) en vez del número oficial del banco, o el correo viene de una dirección extraña.
Qué hacer ante un mensaje sospechoso
Si recibes un correo, SMS o llamada que te huela a trampa, sigue estos pasos en orden:
- No hagas clic, no respondas, no llames al número del mensaje. Corta toda interacción con ese mensaje.
- Verifica por tu cuenta. Abre la app oficial de tu banco (la que descargaste de la tienda oficial) o entra a su página escribiendo tú mismo la dirección. Si hay un problema real con tu cuenta, ahí lo verás.
- Llama a tu banco al número oficial que está detrás de tu tarjeta o en su página web, y pregunta si el mensaje es legítimo.
- Reporta el intento. El Banco Popular, por ejemplo, pide que los correos sospechosos se reporten a [email protected]. Tu banco tiene un canal parecido: úsalo. Reportar ayuda a que tumben esas páginas falsas.
- Borra el mensaje después de reportarlo.
Caí en la trampa: qué hago ahora
Si diste tus datos o hiciste clic en el enlace, actúa en los primeros minutos: cada minuto cuenta.
- Llama a tu banco de inmediato y pide bloquear tu acceso digital y tus tarjetas. Es mejor bloquear de más y reactivar después.
- Cambia tus claves desde la app o la página oficial (nunca desde el enlace del mensaje sospechoso).
- Revisa tus movimientos de los últimos días. Si ves consumos o transferencias que no reconoces, repórtalos como fraude en ese mismo momento.
- Guarda las evidencias: capturas del mensaje, el número que te llamó, la dirección del enlace. Te servirán para la reclamación.
- Pon la reclamación formal ante tu banco. Si el banco no te responde o no te resuelve, puedes acudir a ProUsuario, la oficina de la Superintendencia de Bancos que protege a los usuarios financieros. Entre agosto de 2020 y agosto de 2026, ProUsuario logró la devolución de RD$817,3 millones a usuarios mediante 30.294 reclamaciones.
- Si te robaron la identidad (abrieron productos a tu nombre), pon la denuncia ante las autoridades y revisa tu historial crediticio. Aquí te explicamos qué hacer si clonan tu tarjeta o aparecen cargos no reconocidos.
Cómo evitar estafas de phishing bancario: reglas de oro
La mejor defensa es convertir estas reglas en hábito:
- El banco nunca te pide tu clave. Grábatelo como un mantra: ni por correo, ni por SMS, ni por WhatsApp, ni por llamada, ni en persona. Quien te pida tu clave es un estafador, sin excepciones.
- Entra siempre por la puerta principal. Para revisar tu cuenta, abre la app oficial o escribe tú la dirección web. Nunca entres desde un enlace que te llegó por mensaje.
- Activa la verificación en dos pasos en tu banca en línea y en tu correo. Así, aunque roben tu clave, les faltará el segundo código.
- Desconfía de la urgencia. Todo mensaje que te presione a actuar "ya mismo" merece una pausa y una verificación por otra vía.
- No uses el mismo PIN en todo. Si el PIN de tu tarjeta es el mismo de tu celular y de tu correo, un solo descuido abre todas las puertas.
- Revisa tus movimientos cada semana. Mientras más rápido detectes algo raro, más fácil es recuperar tu dinero.
- Verifica que las empresas sean legítimas. La Superintendencia de Bancos mantiene una lista de entidades supervisadas y ha alertado sobre entidades que operan sin autorización: en 2026 advirtió sobre 14 entidades financieras ilegales. Si una "financiera" te escribe ofreciéndote préstamos por WhatsApp y no está supervisada, huye.
- Cuida tus datos personales. La Ley 172-13 protege tus datos personales en el país, pero la primera línea de defensa eres tú: no publiques tu cédula, no compartas fotos de tus tarjetas y limita la información personal que regalas en redes sociales.
Y un consejo que aplica más allá del banco: los estafadores también usan el phishing para esquemas de inversión falsos y pirámides que prometen ganancias imposibles. La regla es la misma: si suena demasiado bueno o demasiado urgente, verifica antes de actuar.
En resumen
El phishing bancario es el engaño donde un delincuente se hace pasar por tu banco (por correo, SMS o llamada) para robarte tus datos y vaciar tus cuentas. Se reconoce por la urgencia, los enlaces raros y porque te piden información que ningún banco pediría jamás. Ante un mensaje sospechoso: no hagas clic, verifica por tu cuenta en la app oficial y repórtalo. Si caíste, bloquea todo en minutos y reclama ante tu banco y ProUsuario. La regla de oro no cambia: tu clave no se comparte con nadie, nunca.
La guía oficial con los tipos de fraude está en la página de seguridad del Banco Popular, y los datos de reclamaciones en la nota oficial de la Presidencia sobre las devoluciones de la SB.
Lee también:
- Qué hacer si clonan tu tarjeta o aparecen cargos no reconocidos
- Cómo identificar una estafa de inversión o esquema piramidal
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.