
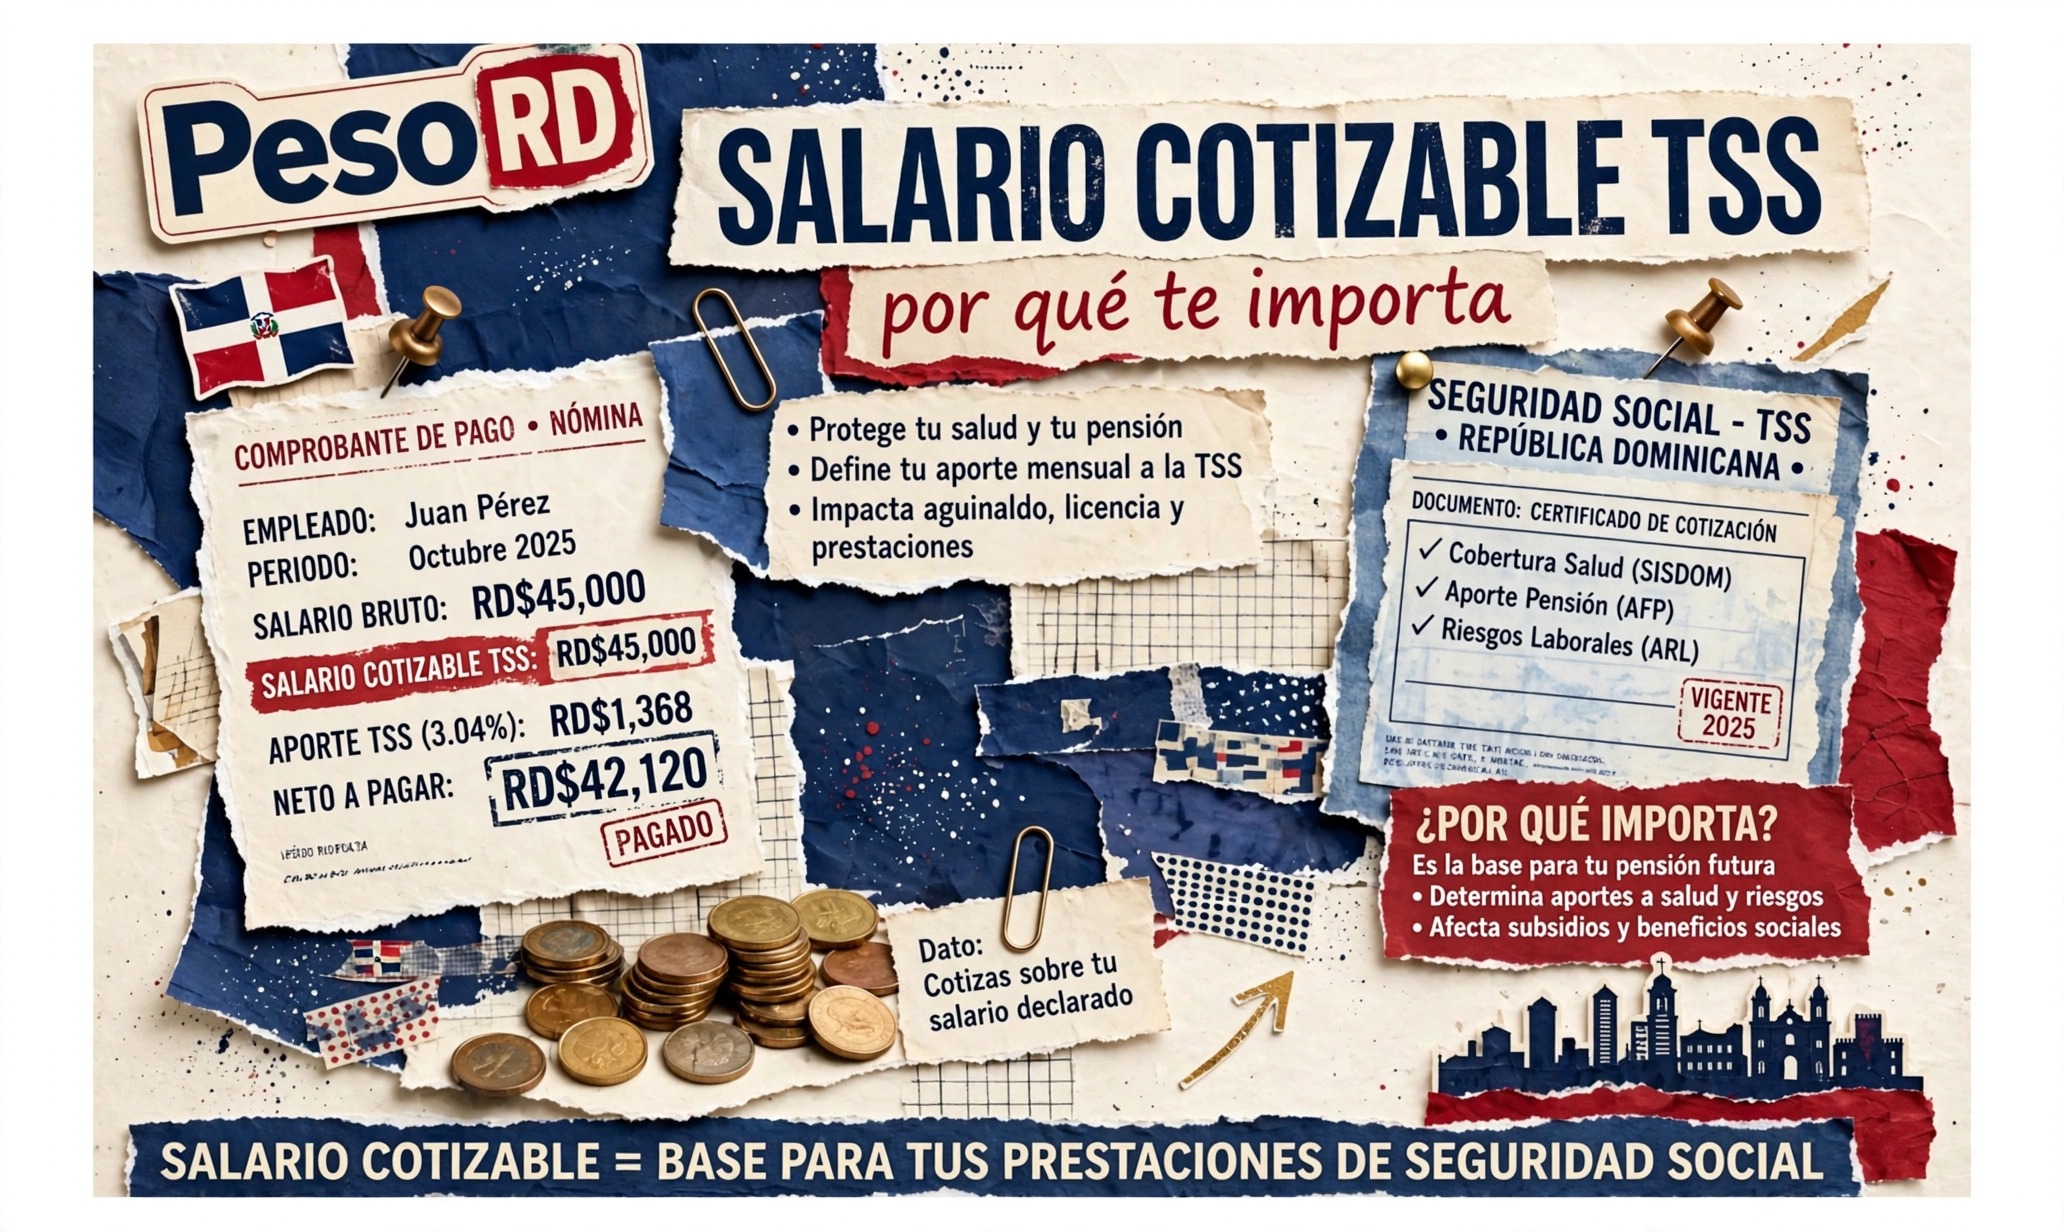
Qué es el salario cotizable TSS en República Dominicana (y por qué te importa)
Qué es el salario cotizable TSS en República Dominicana (y por qué te importa)
Miras tu volante de pago y ves los descuentos de AFP y Seguro Familiar de Salud, pero ¿sobre qué monto te los calcularon? Ese monto tiene un nombre: el salario cotizable. Entender qué es el salario cotizable TSS en República Dominicana es importante porque de él dependen dos cosas que te tocan el bolsillo hoy y mañana: cuánto te descuentan cada mes y cuánto recibirás de pensión cuando te retires.
Qué es el salario cotizable (en sencillo)
El salario cotizable es el monto de tu sueldo que se usa como base para calcular tus aportes a la seguridad social. Cada mes, tu empleador reporta ese monto a la Tesorería de la Seguridad Social (TSS) y sobre él se aplican los porcentajes de descuento para tu AFP (pensiones) y tu Seguro Familiar de Salud.
La normativa del Seguro Familiar de Salud remite a la definición de salario del artículo 192 del Código de Trabajo: la retribución que te paga tu empleador en dinero —por hora, por día, por semana, por quincena o por mes— más cualquier otro beneficio que obtengas por tu trabajo.
En la práctica funciona así: si ganas RD$40.000 fijos al mes, tu salario cotizable es RD$40.000 y sobre esos RD$40.000 se calculan tus descuentos. Pero hay dos límites que debes conocer: un piso y un techo. El piso es el salario mínimo nacional (RD$23.223 en 2026): nadie puede cotizar por debajo de eso. El techo son los topes de cotización, que vemos en la siguiente sección.
Qué incluye el salario cotizable
El salario cotizable no es solo tu sueldo base. Incluye todo lo que recibes en dinero como pago por tu trabajo:
- Tu sueldo fijo mensual, el de tu contrato.
- Las comisiones, si tu trabajo las genera (ventas, por ejemplo).
- Las horas extras habituales y otros pagos regulares por tu labor.
- Las vacaciones pagadas, cuando las disfrutas o te las compensan.
En buen dominicano: si el dinero te llega de forma regular por tu trabajo, cotiza. Por eso es tan importante que tu empleador reporte tu salario real y completo: si te reporta por debajo de lo que ganas, tus aportes son menores y tu futura pensión también.
Los topes de cotización en 2026
La ley pone un techo: por encima de cierto monto, ya no se cotiza más. Esos topes se calculan en múltiplos del salario mínimo nacional y se actualizan cuando este cambia. Con la Resolución 01-2025 de la TSS, el salario mínimo nacional para fines de cotización es RD$23.223,00 desde el 1 de febrero de 2026, y los topes quedaron así:
| Seguro | Tope en salarios mínimos | Tope en RD$ (2026) |
|---|---|---|
| Seguro de Riesgos Laborales | 4 salarios mínimos | RD$92.892 |
| Seguro Familiar de Salud | 10 salarios mínimos | RD$232.230 |
| Pensiones (AFP) | 20 salarios mínimos | RD$464.460 |
¿Qué significa esto en la práctica? Si ganas RD$300.000 al mes, para salud solo cotizas sobre RD$232.230 (el resto no genera aporte de salud), pero para tu AFP cotizas sobre los RD$300.000 completos, porque no llegas al tope de RD$464.460. Estos topes los publica la TSS cada vez que se actualizan; puedes ver el anuncio oficial en la nota de la Presidencia sobre los nuevos topes de cotización 2026.
Cuánto te descuentan a ti y cuánto aporta tu empleador
Los aportes se reparten entre tú y tu empleador. Esto es lo que paga cada uno, calculado sobre tu salario cotizable (respetando los topes):
Lo que te descuentan a ti (trabajador):
– AFP (pensiones): 2,87%
– Seguro Familiar de Salud: 3,04%
– Total: 5,91% de tu salario cotizable
Lo que aporta tu empleador (no sale de tu bolsillo):
– AFP (pensiones): 7,10% (incluye el 1% del seguro de discapacidad y sobrevivencia, que te protege a ti y a tu familia)
– Seguro Familiar de Salud: 7,09%
– Seguro de Riesgos Laborales: una tasa adicional según el nivel de riesgo de la empresa (con tope de RD$92.892)
O sea que por cada RD$100 de salario cotizable, tú pones RD$5,91 y tu jefe pone más de RD$14. Por eso el empleo formal, con todo y descuentos, trae beneficios que el trabajo informal no da.
Ejemplo con números reales
Vamos con Pedro, que gana RD$50.000 al mes (por debajo de todos los topes, así que cotiza sobre el salario completo):
Descuentos de Pedro:
– AFP: RD$50.000 × 2,87% = RD$1.435,00
– Salud: RD$50.000 × 3,04% = RD$1.520,00
– Total descontado: RD$2.955,00 (su salario neto antes de impuestos es RD$47.045)
Aportes del empleador (no se le descuentan a Pedro):
– AFP: RD$50.000 × 7,10% = RD$3.550,00
– Salud: RD$50.000 × 7,09% = RD$3.545,00
– Total patronal: RD$7.095,00
Ahora mira qué pasa con Ana, que gana RD$300.000 al mes:
- Salud: como supera el tope de RD$232.230, su aporte es RD$232.230 × 3,04% = RD$7.059,79 (y no sigue subiendo aunque gane más).
- AFP: RD$300.000 está por debajo del tope de RD$464.460, así que aporta sobre el salario completo: RD$300.000 × 2,87% = RD$8.610,00.
¿Ves la diferencia? Los topes hacen que, a partir de cierto salario, el descuento deje de crecer. Si estás pensando en cambiarte de AFP, este es el monto base sobre el que cada administradora recibe tus aportes.
Revisa tu salario cotizable: tu pensión depende de eso
Aquí viene lo más importante: tu futura pensión se calcula sobre lo que se cotizó por ti durante tu vida laboral. Si tu empleador te reporta en la TSS con un salario menor al que realmente ganas —una práctica lamentablemente común—, estás perdiendo dinero de tu pensión futura sin darte cuenta.
Qué puedes hacer:
- Pide tu volante de pago todos los meses y verifica que el salario reportado sea tu salario real.
- Consulta tu historial en la TSS (puedes hacerlo en línea en tss.gob.do) para ver qué salario ha reportado tu empleador mes por mes.
- Si hay diferencias, reclama. Primero con tu empleador; si no se corrige, puedes acudir a la Dirección de Información y Defensa de los Afiliados (DIDA), que es la entidad que defiende tus derechos en la seguridad social.
Un caso típico: te contrataron con RD$45.000, pero en la TSS apareces reportado con RD$30.000. Esos RD$15.000 de diferencia son aportes que no están entrando a tu AFP ni a tu seguro de salud. Mes tras mes, año tras año, esa diferencia se convierte en miles de pesos menos en tu cuenta de capitalización individual. Por eso la revisión no es opcional: hazla al menos dos veces al año, por ejemplo en enero y en julio, y guarda capturas de lo que encuentres.
Tu salario cotizable es la base de tu protección social: salud hoy, pensión mañana. Vigilarlo no es desconfianza, es cuidar tu dinero.
Lee también:
- Cómo cambiarme de AFP en República Dominicana
- Cómo se pagan las horas extras en República Dominicana
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.