
Qué es diversificar inversiones: guía sencilla con ejemplos en RD$
Qué es diversificar inversiones: guía sencilla con ejemplos en RD$
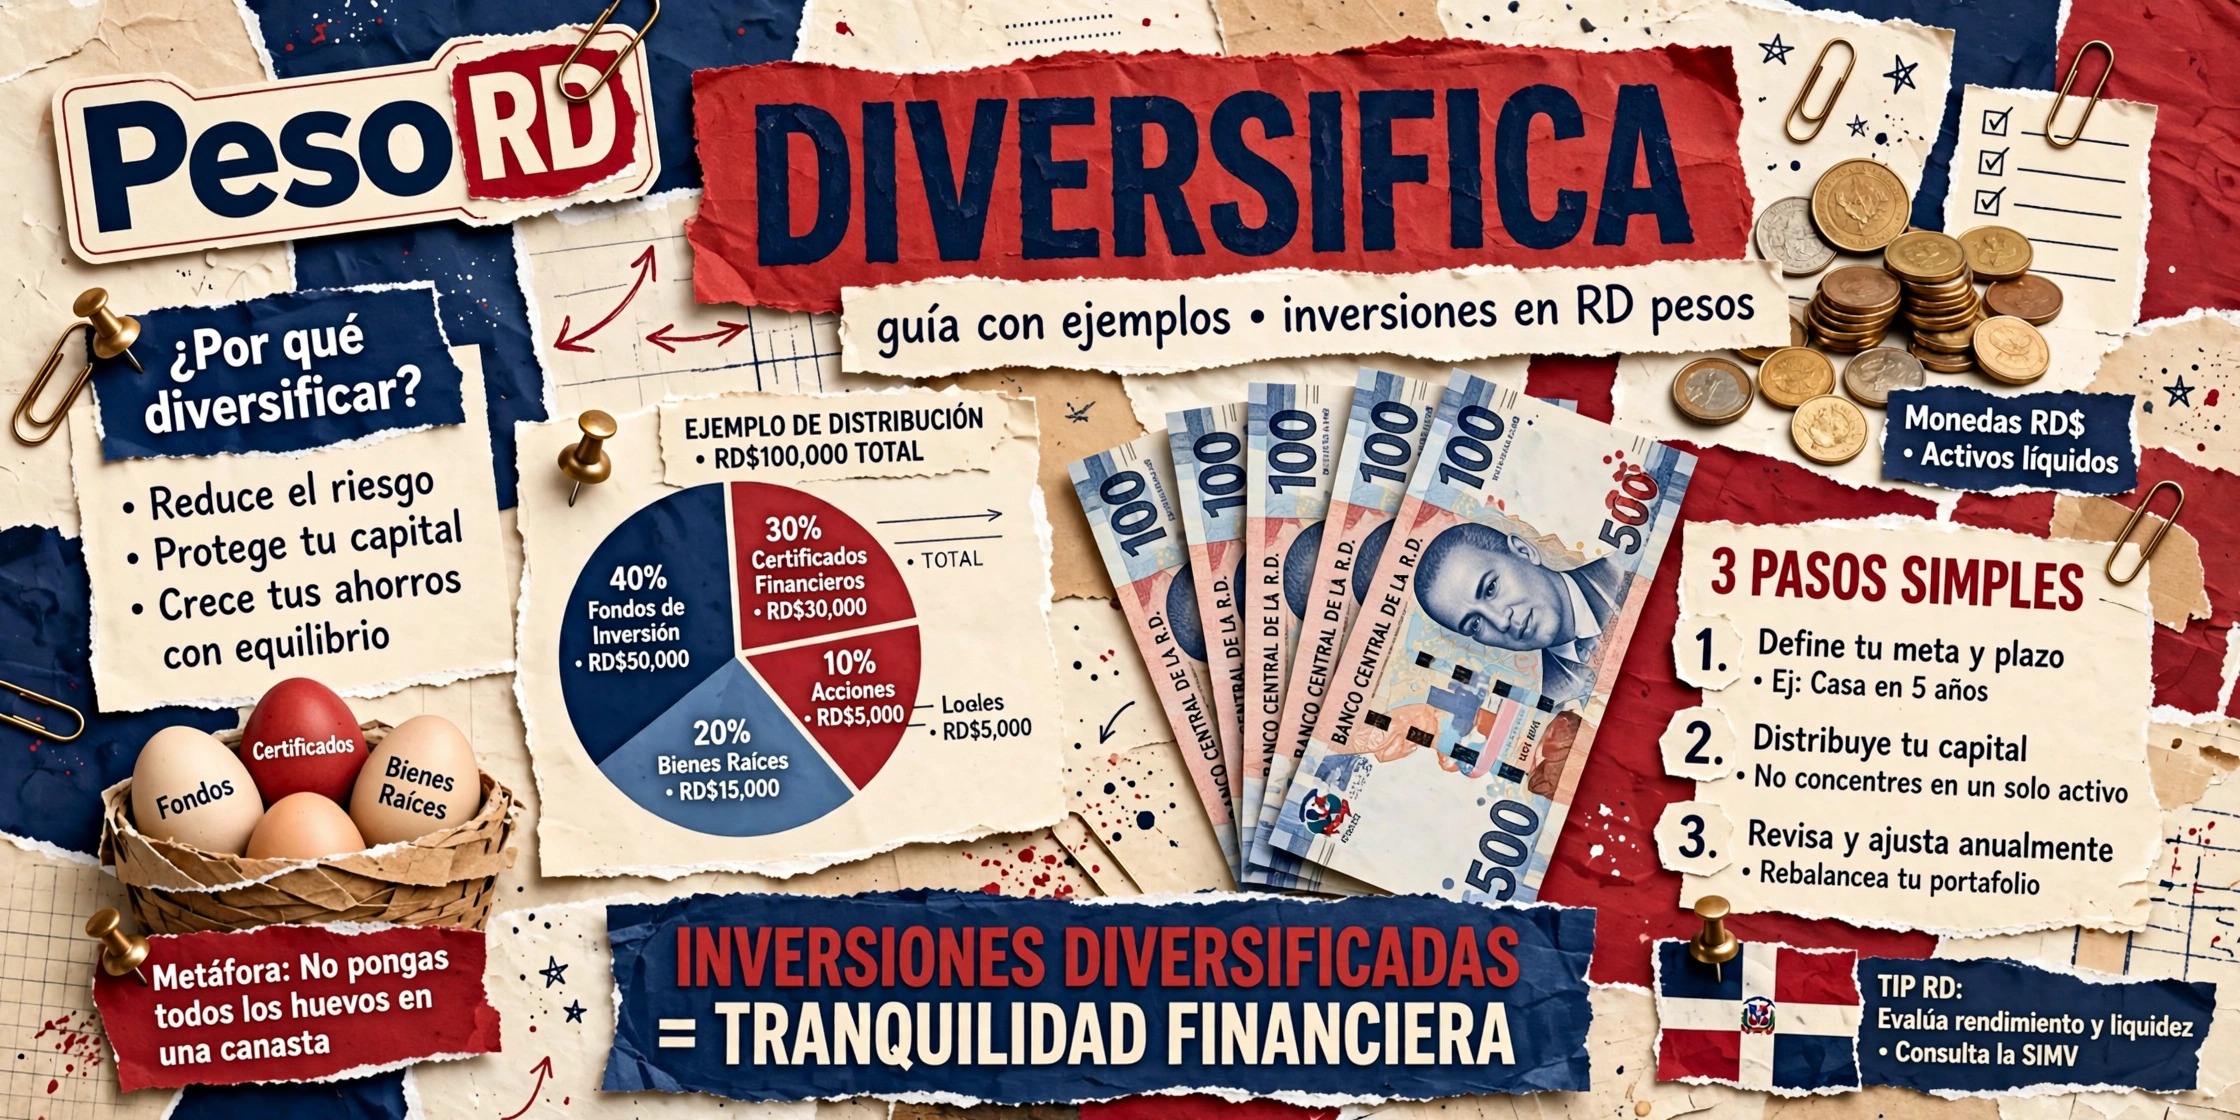
Qué es diversificar inversiones: es repartir tu dinero entre varios tipos de inversión en vez de apostarlo todo a una sola. Si una sale mal, las otras te sostienen. Es la versión financiera del dicho de la abuela: no pongas todos los huevos en la misma canasta.
Suena obvio, pero la mayoría de la gente que pierde dinero invirtiendo no pierde por mala suerte: pierde porque tenía TODO en un solo lugar. Aquí te explico cómo diversificar de forma sencilla, con ejemplos en pesos y opciones reales de República Dominicana.
Qué es diversificar inversiones
Diversificar es distribuir tu capital entre diferentes inversiones para que el riesgo quede repartido. No se trata de comprar "muchas cosas" por comprar: se trata de que esas cosas no se caigan al mismo tiempo ni por la misma razón.
Piensa en un colmado: si vende solo refrescos y sube el precio del azúcar, se le cae el negocio entero. Si vende refrescos, pan, recargas y cigarrillos, un mal mes en un producto lo compensan los demás. Tu portafolio (el conjunto de tus inversiones) funciona igual.
Un ejemplo con números redondos e ilustrativos. Tienes RD$90.000 para invertir:
- Sin diversificar: metes los RD$90.000 en un solo negocio de un pana. Si el negocio quiebra, pierdes RD$90.000. Cero.
- Diversificado: pones RD$30.000 en bonos, RD$30.000 en un fondo de inversión y RD$30.000 en un certificado financiero. Si el negocio de los bonos tiene un mal año y pierdes 10% ahí (RD$3.000), todavía tienes los otros RD$60.000 trabajando. Tu pérdida total es manejable, no catastrófica.
La diversificación no te hace ganar más; te hace perder menos cuando algo sale mal. Y en inversiones, no perder es la mitad de la batalla.
Por qué diversificar funciona
Funciona por una razón simple: los distintos tipos de inversión se comportan distinto ante los mismos eventos.
Cuando la economía se pone difícil, las acciones tienden a bajar, pero los bonos del gobierno suelen mantenerse estables porque el Estado sigue pagando sus intereses. Cuando las tasas de interés suben, los certificados nuevos pagan más, aunque los bonos viejos valgan menos en el mercado. Nunca todo se mueve igual al mismo tiempo.
Hay tres niveles de diversificación que debes conocer:
- Por tipo de instrumento (renta fija vs renta variable): combina inversiones de ganancia predecible (bonos, certificados) con inversiones de ganancia variable (acciones, cuotas de fondos). Nuestra guía de acciones vs bonos explica la diferencia en sencillo.
- Por emisor: no le prestes todo tu dinero a una sola empresa o al mismo banco. Reparte entre gobierno, bancos y empresas.
- Por plazo: combina inversiones de corto plazo (dinero que puedes necesitar pronto) con inversiones de largo plazo (dinero que puede crecer con calma).
Con esos tres niveles cubiertos, tu dinero deja de depender de que UNA sola cosa salga bien.
Un detalle que muchos pasan por alto: diversificar también aplica a la moneda. Si todo tu dinero está en pesos y el peso se devalúa frente al dólar, tu poder de compra se encoge aunque tus inversiones "rindan". Por eso muchos dominicanos combinan instrumentos en pesos con instrumentos en dólares (bonos en dólares, cuentas en dólares, fondos en dólares). No es apostar contra el peso: es no depender de una sola moneda, igual que no dependes de un solo instrumento.
Formas de diversificar en República Dominicana
En la Bolsa de Valores de RD (BVRD) los instrumentos se clasifican en dos grandes familias, y conocerlas es tu mapa de diversificación:
Renta fija (ganancia más predecible, el emisor se compromete a pagarte): bonos del Ministerio de Hacienda, bonos del Banco Central, bonos corporativos de empresas, papeles comerciales, valores titularizados, certificados financieros negociables y cuotas de fondos de inversión de renta fija.
Renta variable (la ganancia depende de cómo le vaya a la inversión): acciones y cuotas de fondos de renta variable, entre otros.
Un ejemplo de portafolio diversificado sencillo para alguien que empieza, con RD$100.000 (proporciones ilustrativas, no una recomendación):
- RD$40.000 en renta fija del gobierno (bonos): la base estable, lo más seguro del portafolio.
- RD$30.000 en un fondo de inversión: los fondos de inversión en RD ya vienen diversificados por dentro, porque el fondo reparte tu dinero entre muchos instrumentos. Es diversificación automática.
- RD$20.000 en renta variable (acciones o cuotas de fondos de renta variable): la parte con más potencial de crecimiento, y también más riesgo.
- RD$10.000 en una cuenta o certificado de corto plazo: tu colchón líquido, por si surge una emergencia y no quieres vender inversiones a la mala.
¿Ves la lógica? Si las acciones caen un año, los bonos y el certificado te sostienen. Si necesitas dinero urgente, no tocas las inversiones de largo plazo: usas el colchón.
¿Y si apenas tienes RD$20.000? No te compliques con cuatro productos: un solo fondo de inversión de renta mixta ya reparte tu dinero entre varios instrumentos por dentro, y con eso cumples los tres niveles de diversificación de un solo golpe. Cuando tu capital crezca, entonces sí divides por tu cuenta.
Para aprender a dar los primeros pasos con montos pequeños, revisa cómo empezar a invertir con poco dinero en RD. Y si quieres profundizar con material oficial, la BVRD ofrece guías educativas gratuitas en su portal (BVRD Educación).
3 errores comunes al diversificar
Diversificar mal es casi tan peligroso como no diversificar. Evita estos tres errores:
1. La falsa diversificación.
Tener el dinero en tres bancos distintos pero todo en certificados en pesos no es diversificar: es el mismo riesgo con tres logos diferentes. Si el riesgo es el mismo (misma moneda, mismo tipo de instrumento), no hay diversificación real.
2. Diversificar en exceso con poco dinero.
Si tienes RD$20.000, no los repartas en 10 lugares: las comisiones y el mínimo de cada producto se comen tu ganancia. Con montos pequeños, un solo fondo de inversión ya te diversifica por dentro. Simple y barato.
3. Diversificar y olvidar.
Diversificar no es "poner y rezar". Revisa tu portafolio al menos una o dos veces al año: si una parte creció mucho, puede que ya pese demasiado y convenga rebalancear (vender un poco de lo que subió y reforzar lo demás). Cinco minutos cada seis meses bastan.
Lee también:
- Acciones vs bonos: diferencia explicada en sencillo
- Qué son los fondos de inversión en RD
- Cómo empezar a invertir con poco dinero en RD
En resumen
Diversificar inversiones es repartir tu dinero entre varios tipos de inversión para que ninguna caída te deje en cero. Funciona porque los instrumentos se comportan distinto ante los mismos eventos: cuando unos bajan, otros aguantan. En RD puedes diversificar por tipo (renta fija y variable en la BVRD), por emisor y por plazo; los fondos de inversión te dan diversificación automática desde montos pequeños. Evita la falsa diversificación, no te disperses con poco capital y revisa tu portafolio un par de veces al año. No se trata de ganar más rápido, sino de no perderlo todo nunca.
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.