
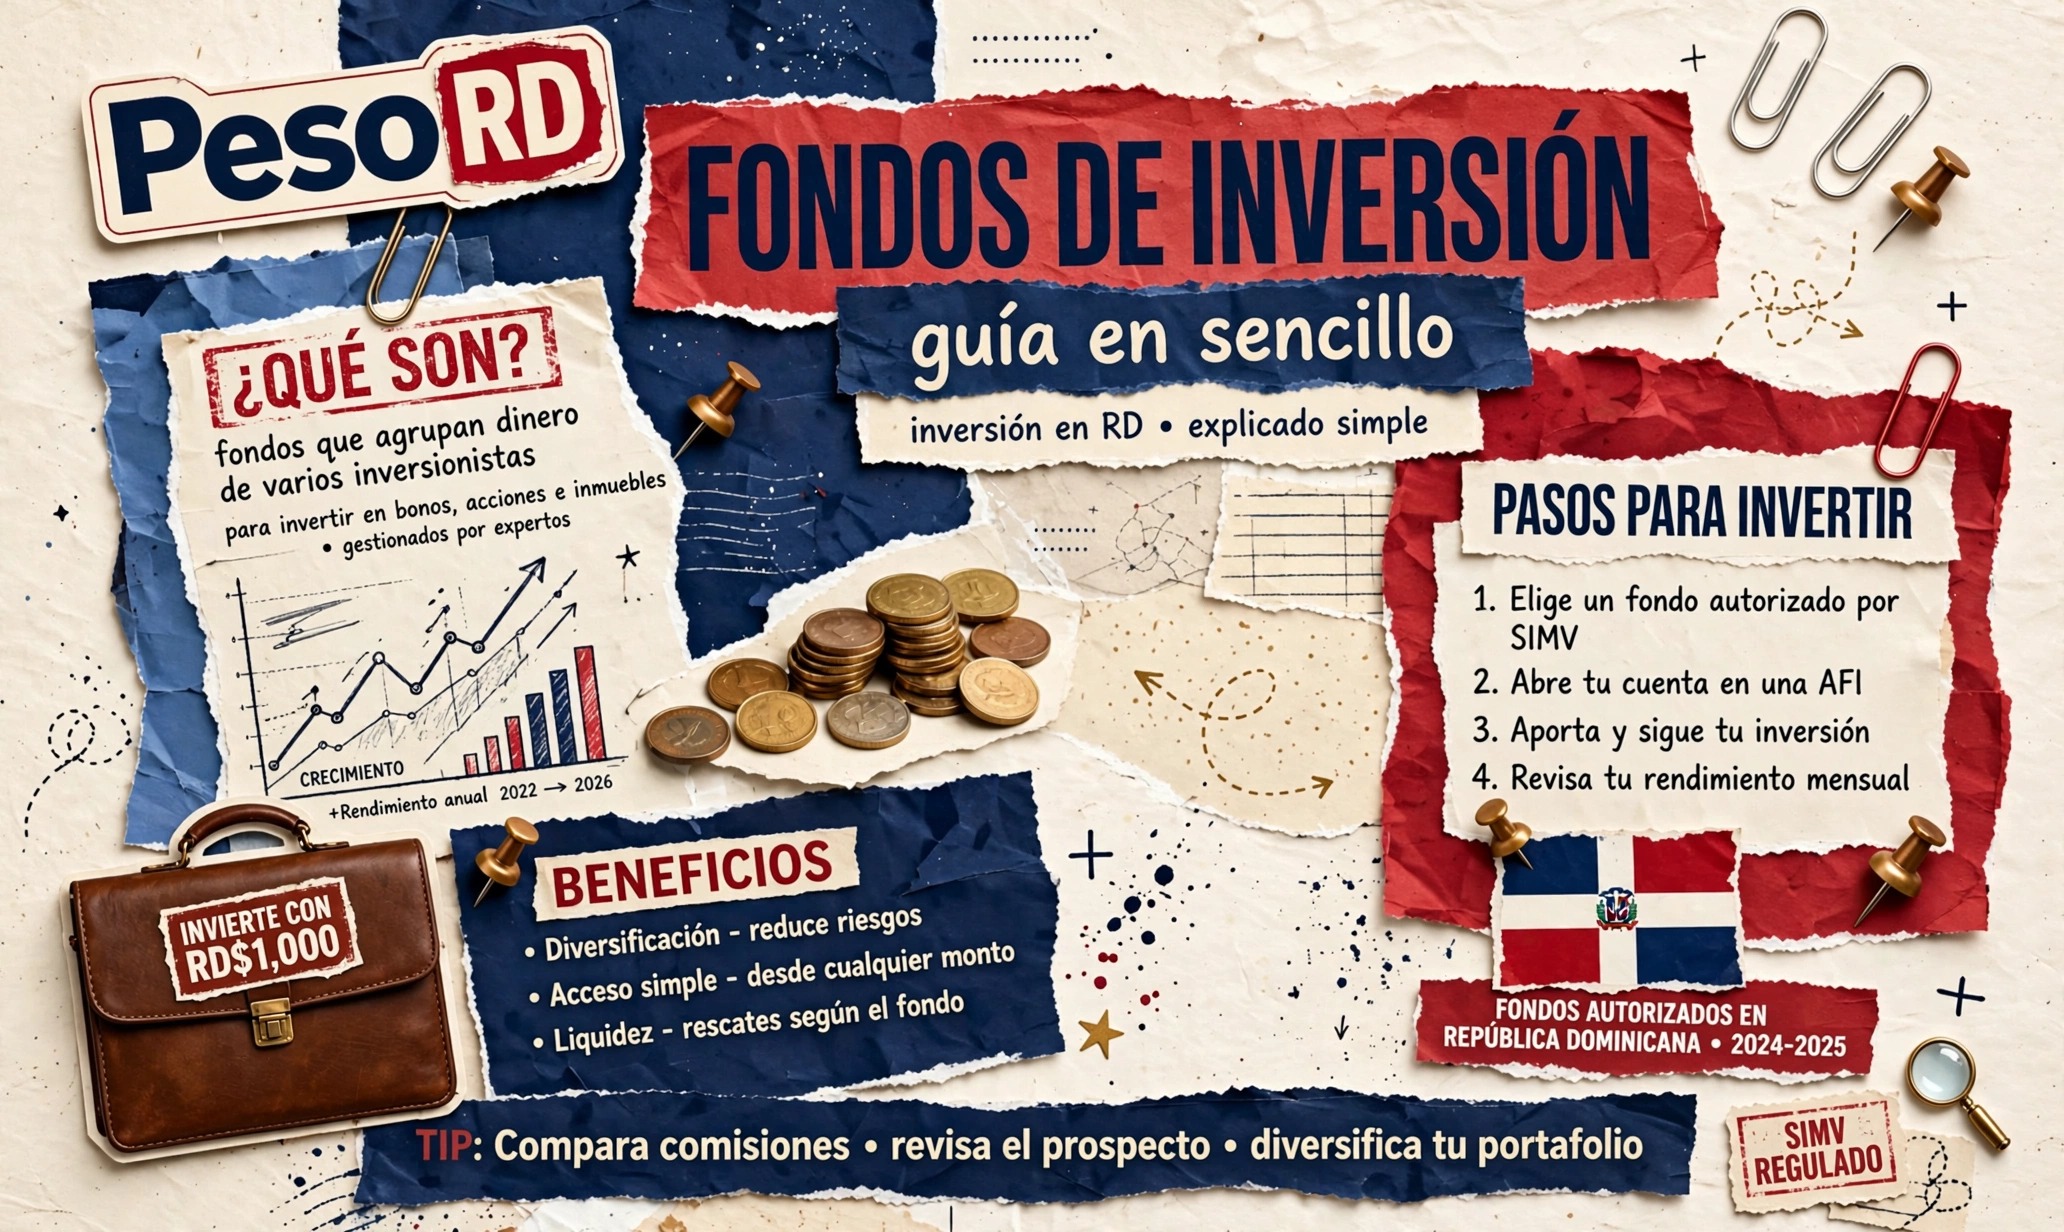
Qué son los fondos de inversión en República Dominicana: guía en sencillo
Qué son los fondos de inversión en República Dominicana: guía en sencillo
Tienes RD$100.000 juntados y no quieres dejarlos durmiendo en la cuenta de ahorro, pero comprar un apartamento entero no te da y meterte solo a comprar bonos suena a cosa de millonarios. ¿Existe algo en el medio? Sí: los fondos de inversión en República Dominicana, donde tu dinero se junta con el de miles de personas y un profesional lo invierte por ti.
En esta guía te explico qué son los fondos de inversión, los dos tipos que existen en el país, cuánto necesitas para empezar, cuánto rinden de verdad y qué revisar antes de meter tu dinero. Todo con datos verificados de la Superintendencia del Mercado de Valores (SIMV), consultados en octubre de 2026.
Qué es un fondo de inversión
Piensa en una olla grande. Cada persona echa su parte —tú pones RD$50.000, otro pone RD$200.000, una empresa pone RD$5.000.000— y con todo ese dinero junto, un administrador profesional compra bonos del gobierno, certificados financieros, inmuebles y otros instrumentos. Esa olla es el fondo de inversión.
La definición formal, según el glosario de la Bolsa de Valores de la República Dominicana (BVRD), es parecida: un instrumento donde cada inversionista aporta dinero y recibe a cambio un porcentaje de la cartera del fondo (las "cuotas" o "participaciones"), administrada por una sociedad gestora. En RD, esa sociedad gestora se llama AFI (Administradora de Fondos de Inversión, también llamada SAFI).
Tres ideas clave para entenderlo:
- No compras un producto del banco, compras cuotas de una cartera. Tu dinero no está en una cuenta a tu nombre: está invertido en decenas de instrumentos a la vez. Si uno falla, los demás te sostienen. Eso se llama diversificación, y es la principal ventaja del fondo frente a invertir solo.
- Un profesional toma las decisiones. La AFI decide qué comprar y cuándo vender, siguiendo reglas escritas en un reglamento que aprueba la SIMV. Tú no tienes que saber analizar bonos.
- Está regulado. Los fondos de inversión en República Dominicana operan bajo la Ley 249-17 del Mercado de Valores (vigente desde diciembre de 2017) y los supervisa la SIMV. No es un "negocio" de WhatsApp: es un vehículo formal, con reportes públicos.
El tamaño del sector te da una idea de su seriedad: al cierre del primer semestre de 2026, la industria de fondos de inversión en RD administraba RD$474.800 millones, equivalentes al 5,7% del PIB del país, con 74 fondos operando y más de 83.990 cuentas activas —el 95% de personas físicas, o sea, gente común como tú.
Fondos de inversión abiertos vs cerrados
En República Dominicana hay dos tipos de fondos, y la diferencia es más práctica que teórica. La propia SIMV los explica así:
| Fondo abierto | Fondo cerrado | |
|---|---|---|
| Patrimonio | Variable: entra y sale gente todo el tiempo | Fijo: se define al inicio |
| Cómo entras | Directo con la AFI que lo administra | Comprando cuotas en el mercado secundario, a través de un puesto de bolsa |
| Cómo sales | El fondo está obligado a recomprarte tus cuotas | Vendes tus cuotas en la bolsa: tiene que aparecer un comprador |
| En qué invierte | Valores de oferta pública, depósitos en bancos locales, renta fija o variable del extranjero | Lo mismo que el abierto, y además: inmuebles, opciones de compra de inmuebles y proyectos en construcción |
| Duración | Indefinida | Definida (ej. 10, 15 o 20 años) |
| Ideal para | Liquidez y empezar con poco | Largo plazo: inmuebles, infraestructura, desarrollo de empresas |
A junio de 2026, los fondos cerrados concentraban el 76% del patrimonio de la industria (RD$360.104 millones) y los abiertos el 24% (RD$114.695 millones). Los cerrados pesan más porque financian proyectos grandes —carreteras, parques de zona franca, edificios de alquiler— mientras los abiertos son la puerta de entrada del ahorrante común.
Ojo con un detalle importante: en el fondo cerrado, tus cuotas no las puedes devolver al fondo cuando quieras. Si necesitas el dinero antes del vencimiento, tienes que venderlas en la bolsa a quien quiera comprarlas, y el precio puede estar por encima o por debajo de lo que pagaste. En el abierto, en cambio, el fondo te redime según su reglamento. Esa es la diferencia que más duele si no la entiendes a tiempo.
Cuánto necesitas para empezar
Aquí viene la buena noticia: no necesitas millones. Algunos ejemplos reales, verificados en el registro de la SIMV (rexi.do):
- Fondo de Inversión Cerrado Desarrollo de Sociedades Sur (AFI Popular): aporte inicial de RD$1.000, dirigido al público en general. Con mil pesos ya eres aportante de un fondo que invierte en empresas dominicanas.
- Fondo de Inversión Cerrado Renta Inmobiliaria Dólares Popular (AFI Popular): aporte inicial de US$1.000. Invierte en inmuebles que generan alquileres en dólares.
- Fondos abiertos (como los de AFI Popular o AFI Reservas): se contratan directo con la administradora, sin pasar por la bolsa, y están diseñados para montos accesibles. Solo los tres fondos abiertos de AFI Popular reunían 4.654 aportantes a julio de 2026.
En los fondos cerrados, eso sí, necesitas una cuenta de corretaje en un puesto de bolsa para comprar las cuotas, porque se negocian en el mercado secundario. En los abiertos vas directo a la AFI, como quien abre una cuenta.
Un consejo de pana: empieza con un monto que no te quite el sueño —RD$10.000, RD$25.000— y aprende cómo se mueve tu dinero antes de meter cantidades grandes.
Cuánto rinden y qué cuestan
Los fondos cobran una comisión de administración anual, que ya viene descontada del rendimiento que publican. O sea: la rentabilidad que ves anunciada es neta, después de comisión. Algunos datos reales de octubre de 2026 (registro de la SIMV):
- Fondo de Inversión Abierto Renta Fija Liquidez Popular: comisión de 1,25% anual; rentabilidad de los últimos 12 meses: 7,42%.
- Fondo de Inversión Abierto Plazo 30 Días Dólares Popular: comisión de 1,00% anual; rentabilidad de los últimos 12 meses: 3,96% (en dólares).
- Fondo de Inversión Cerrado Renta Inmobiliaria Dólares Popular: comisión de 1,50% anual; rentabilidad de los últimos 12 meses: 8,22% (en dólares).
El ejemplo en pesos: si hubieras puesto RD$100.000 hace un año en el fondo abierto de renta fija liquidez, con ese 7,42% tendrías hoy unos RD$107.420 (cálculo aproximado, antes de impuestos). En una cuenta de ahorro típica, esos mismos RD$100.000 te habrían dado unos RD$500. La diferencia es el precio de dejar que un profesional mueva tu dinero.
Pero ojo, tres advertencias honestas:
- La rentabilidad pasada no garantiza la futura. Esos porcentajes cambian todos los días con el mercado. Un fondo que rindió 8% este año puede rendir 4% el próximo.
- Nada es garantizado. A diferencia del certificado financiero, el fondo no te promete una tasa fija. La cuota sube y baja.
- Pregunta por los impuestos. Los rendimientos pueden llevar retenciones; que la AFI te lo explique en números antes de firmar.
Riesgos que debes conocer
Invertir en fondos no es un "san" ni una pirámide, pero tampoco es dinero seguro. Los riesgos reales:
- Riesgo de mercado: si los bonos o inmuebles donde invierte el fondo pierden valor, tu cuota baja. Así de simple.
- Riesgo de liquidez (en cerrados): puede que quieras vender y no aparezca comprador rápido, o que tengas que vender más barato.
- Riesgo de la administradora: por eso existen las calificadoras de riesgo (como Feller Rate). Cuando ves que una AFI tiene calificación "AAaf", significa que una firma independiente evaluó sus estructuras y políticas de gestión. Úsalo como referencia, no como garantía.
Cómo protegerte, en la práctica:
- Verifica que el fondo esté inscrito en la SIMV. Todos los fondos formales aparecen en rexi.do, el portal de consulta del registro, con su reglamento, comisiones y rentabilidades.
- Lee la ficha del fondo: en qué invierte, cuánto cobra, cada cuánto reparte.
- No pongas todo tu dinero en un solo fondo. Diversifica también entre fondos.
- Desconfía de cualquiera que te prometa rendimientos fijos altos "garantizados" fuera de este sistema: ningún fondo serio promete ganancias fijas, y quien lo hace probablemente no está regulado.
Cómo empezar paso a paso
- Define para qué es el dinero. ¿Es para dentro de 6 meses o de 10 años? Si lo necesitarás pronto, un fondo cerrado no es para ti: mira los abiertos o un certificado financiero.
- Elige el tipo. Abierto = liquidez y montos bajos, directo con la AFI. Cerrado = largo plazo e inmuebles, vía puesto de bolsa.
- Compara en rexi.do. Busca el fondo, revisa comisión de administración, rentabilidad histórica y reglamento interno. Es información pública y gratuita.
- Abre tu cuenta. En la AFI (fondo abierto) o en un puesto de bolsa (fondo cerrado). Te pedirán cédula y documentos como en un banco.
- Empieza pequeño y observa. Mira cómo se mueve tu cuota mes a mes antes de aumentar el monto.
Lee también:
- Certificado financiero en RD: qué es, cómo funciona y cuánto ganas
- Cuenta de ahorro vs certificado financiero en República Dominicana: cuál te conviene
- Fondo de emergencia: cuánto ahorrar y dónde guardarlo en RD
En resumen
Los fondos de inversión en República Dominicana son la forma más accesible de invertir como un profesional sin serlo: tu dinero se junta con el de miles de personas (RD$474.800 millones en total a mediados de 2026) y una AFI regulada por la SIMV lo invierte en bonos, inmuebles y más. Los abiertos te dan liquidez desde montos bajos; los cerrados apuntan al largo plazo con rentabilidades históricamente mayores, pero amarran tu dinero. Ninguno garantiza rendimientos: compara comisiones y rentabilidades en rexi.do antes de decidir, y empieza con un monto que te deje dormir tranquilo.
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.