
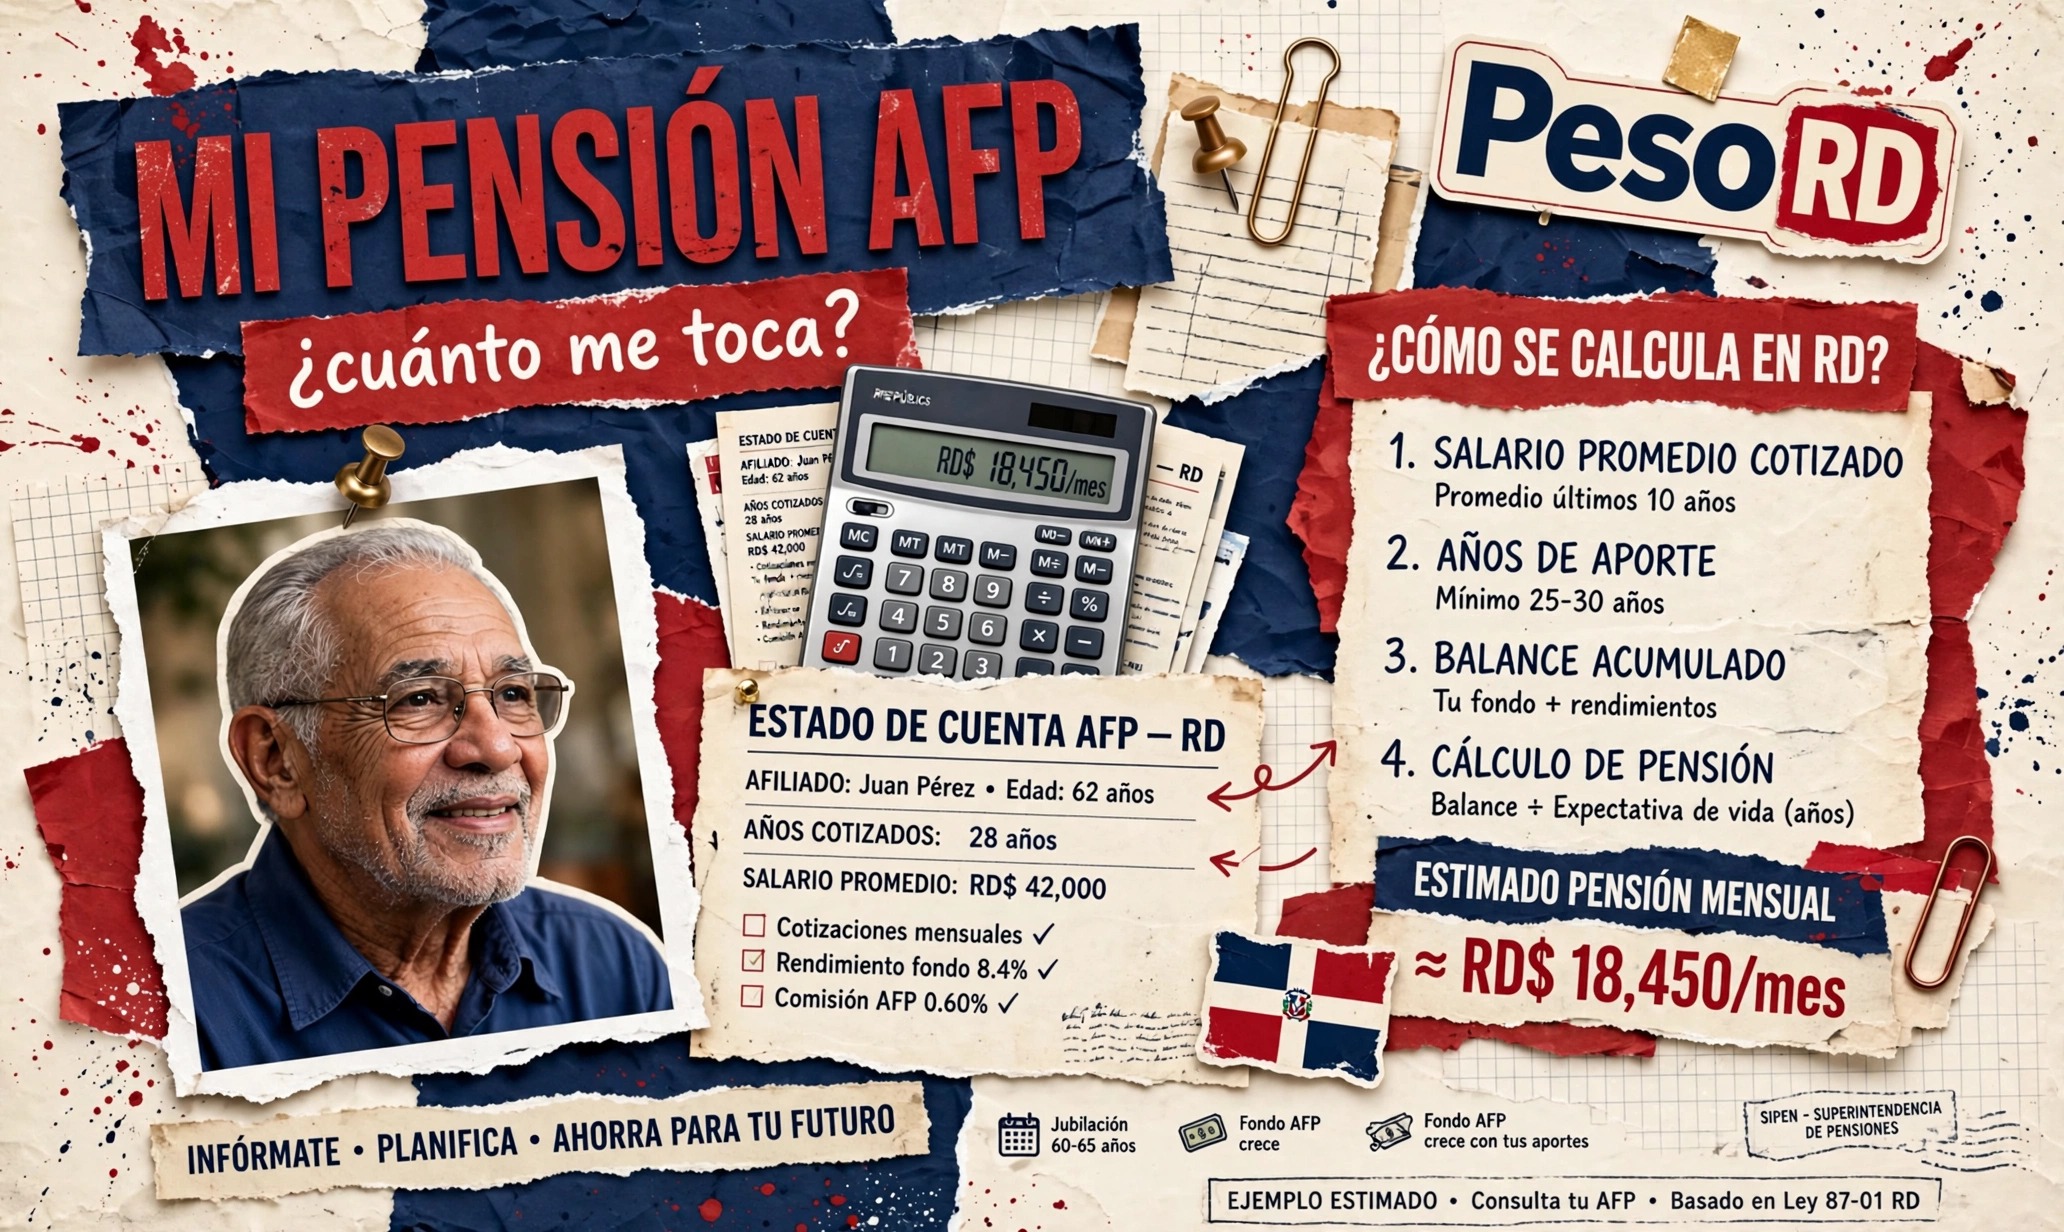
¿Cuánto me toca de pensión AFP? Cómo se calcula tu pensión en RD
¿Cuánto me toca de pensión AFP? Cómo se calcula tu pensión en RD
Llevas años viendo el descuento de la AFP en tu nómina y te preguntas: ¿cuánto me toca de pensión AFP cuando me retire? La respuesta honesta es que no hay un monto fijo: tu pensión depende de lo que acumulaste en tu cuenta personal. Aquí te explico cómo se calcula, cuánto entra a tu cuenta cada mes y un ejemplo con números reales para que hagas tus propias cuentas.
¿Cuánto me toca de pensión AFP? Los tres factores
En el sistema dominicano no existe una pensión "que te toca" por ley como monto fijo: tu pensión sale de tu Cuenta de Capitalización Individual (CCI), tu cuenta personal de pensión a tu nombre. Lo que cobres al retirarte depende de tres factores:
- Cuánto aportaste: tu salario y cuántos meses cotizaste. Más salario y más meses = más fondo.
- La rentabilidad: tu AFP invierte ese dinero y lo hace crecer con el tiempo. La rentabilidad es variable: en los últimos 12 meses al cierre de junio de 2026 el promedio del sistema fue 7,53%, y a agosto de 2026 bajó a 6,58%. Puedes ver las cifras oficiales actualizadas por AFP en las estadísticas que publica la SIPEN en sipen.gob.do.
- Tu expectativa de vida al retirarte: el fondo se divide entre los años que se espera que vivas después del retiro, según las tablas de mortalidad que usa la SIPEN.
En sencillo: tu pensión mensual ≈ tu saldo acumulado ÷ los meses que vivirás retirado. Por eso dos personas con el mismo salario pueden tener pensiones distintas: depende de cuánto tiempo cotizaron y de cómo rindió su fondo.
Cuánto entra a tu cuenta cada mes
Del descuento que ves en tu nómina no todo va a tu cuenta personal. Según el Manual de Preguntas y Respuestas del SDSS de la DIDA, el Seguro de Vejez, Discapacidad y Sobrevivencia se financia con el 9,97% de tu salario cotizable: tú aportas el 2,87% y tu empleador el 7,10%. De ese total:
- 8,40% va directo a tu CCI (tu cuenta personal).
- El resto cubre el seguro de discapacidad y sobrevivencia (hasta 0,95%), el Fondo de Solidaridad Social (0,40%) y las operaciones de la SIPEN, la TSS y la DIDA.
Ejemplo con un salario de RD$30.000:
| Concepto | Monto mensual |
|---|---|
| Tu aporte (2,87%) | RD$861 |
| Aporte del empleador (7,10%) | RD$2.130 |
| Total del seguro | RD$2.991 |
| Lo que entra a tu CCI (8,40%) | RD$2.520 |
Es decir, cada mes tu cuenta personal crece en RD$2.520, y ese dinero se invierte para generar rentabilidad durante toda tu vida laboral.
Ejemplo con números reales paso a paso
Vamos a proyectar qué pasaría con ese salario de RD$30.000 cotizando los 360 meses (30 años) requeridos para la pensión por vejez. Este es un ejemplo ilustrativo con supuestos claros: rentabilidad constante de 7% anual, salario sin aumentos y sin considerar la comisión de la AFP.
Paso 1: cuánto aportas en total. RD$2.520 × 360 meses = RD$907.200 de aportes directos a tu cuenta.
Paso 2: cuánto crece con la rentabilidad. Con 7% anual durante 30 años, el interés compuesto multiplica esos aportes: tu saldo llegaría a unos RD$2.950.000. Fíjate: más de dos tercios de tu fondo final vienen de la rentabilidad, no de tus aportes. Por eso empezar joven vale oro.
Paso 3: cuánto te toca al mes. Si vives unos 20 años retirado (240 meses), tu pensión mensual sería de aproximadamente RD$12.300. Eso equivale a una tasa de reemplazo de alrededor del 40% de tu salario de RD$30.000.
¿Es mucho o poco? Como referencia, la pensión por sobrevivencia promedio del sistema ronda los RD$12.828, apenas un 37,4% del salario promedio de los afiliados (RD$34.492). La realidad del sistema es que las pensiones tienden a ser una fracción del último salario, así que complementar con ahorro propio no es opcional: es necesario. La regla 50/30/20 te puede ayudar a organizar ese ahorro extra.
Otro ejemplo, con salario de RD$50.000: a tu CCI entrarían RD$4.200 al mes (8,40%). En 360 meses aportarías RD$1.512.000, que al 7% anual crecerían a unos RD$4.920.000. Repartidos en 20 años de retiro, eso daría una pensión de aproximadamente RD$20.500 mensuales. Mismo sistema, misma rentabilidad: la diferencia la hace el salario con el que cotizaste.
La comisión de tu AFP también cuenta
Hay un costo que reduce tu fondo poco a poco: la comisión que cobra tu AFP por administrar tu cuenta. Al 1 de enero de 2026, las siete AFP cobran 0,90% anual sobre el saldo administrado, según la SIPEN. Como es igual en todas, no es un criterio para elegir entre ellas, pero sí es una razón más para que tu fondo necesite una buena rentabilidad: ese 0,90% se descuenta del crecimiento de tu cuenta cada año.
Por eso los dos números que de verdad mueven tu pensión son la rentabilidad neta (lo que rinde tu fondo menos la comisión) y el tiempo: cada año adicional de aportes y de interés compuesto pesa más que cualquier ajuste de último minuto.
Retiro programado o renta vitalicia: cómo se cobra
Cuando cumplas los requisitos para la pensión por vejez, elegirás una de estas modalidades, según la normativa de la SIPEN:
- Retiro programado: el fondo sigue en tu AFP generando rentabilidad y recibes un pago mensual recalculado cada año según tu saldo y tu edad. Si el dinero se acaba antes de lo previsto, los pagos bajan; pero si falleces, lo que quede es para tus beneficiarios.
- Renta vitalicia: traspasas tu saldo a una compañía de seguros y recibes un pago fijo garantizado de por vida. Tranquilidad total, pero el fondo deja de ser tuyo.
- Pensión mínima del régimen contributivo: una opción de protección si tu saldo no alcanza para una pensión suficiente.
Cómo aumentar tu pensión desde hoy
- Cotiza sin pausas: cada mes que no cotizas es un mes menos de aporte y de rentabilidad compuesta. Los 360 meses no se completan solos.
- Verifica que tu empleador esté pagando: consulta tu balance en tu AFP o en la SIPEN. Si hay meses en blanco, reclama a tiempo.
- Haz aportes voluntarios: puedes pedirle a tu empleador descuentos adicionales de nómina (aportes voluntarios ordinarios) o depositar directamente en la TSS (aportes voluntarios extraordinarios). Van íntegros a tu CCI.
- Revisa tu AFP: compara la rentabilidad histórica de varios años entre las AFP. Si la tuya rinde consistentemente menos, cambiarte es gratis y tu saldo se traslada completo.
Tu pensión no es un regalo del sistema: es el resultado de tus aportes más el tiempo y la rentabilidad. Mientras antes lo entiendas, más puedes hacer al respecto.
Lee también:
- Cómo saber en qué AFP estoy y consultar mi balance paso a paso
- La regla 50/30/20 adaptada al sueldo y al costo de vida dominicano
- Fondo de emergencia: cuánto ahorrar y dónde guardarlo en RD
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.