
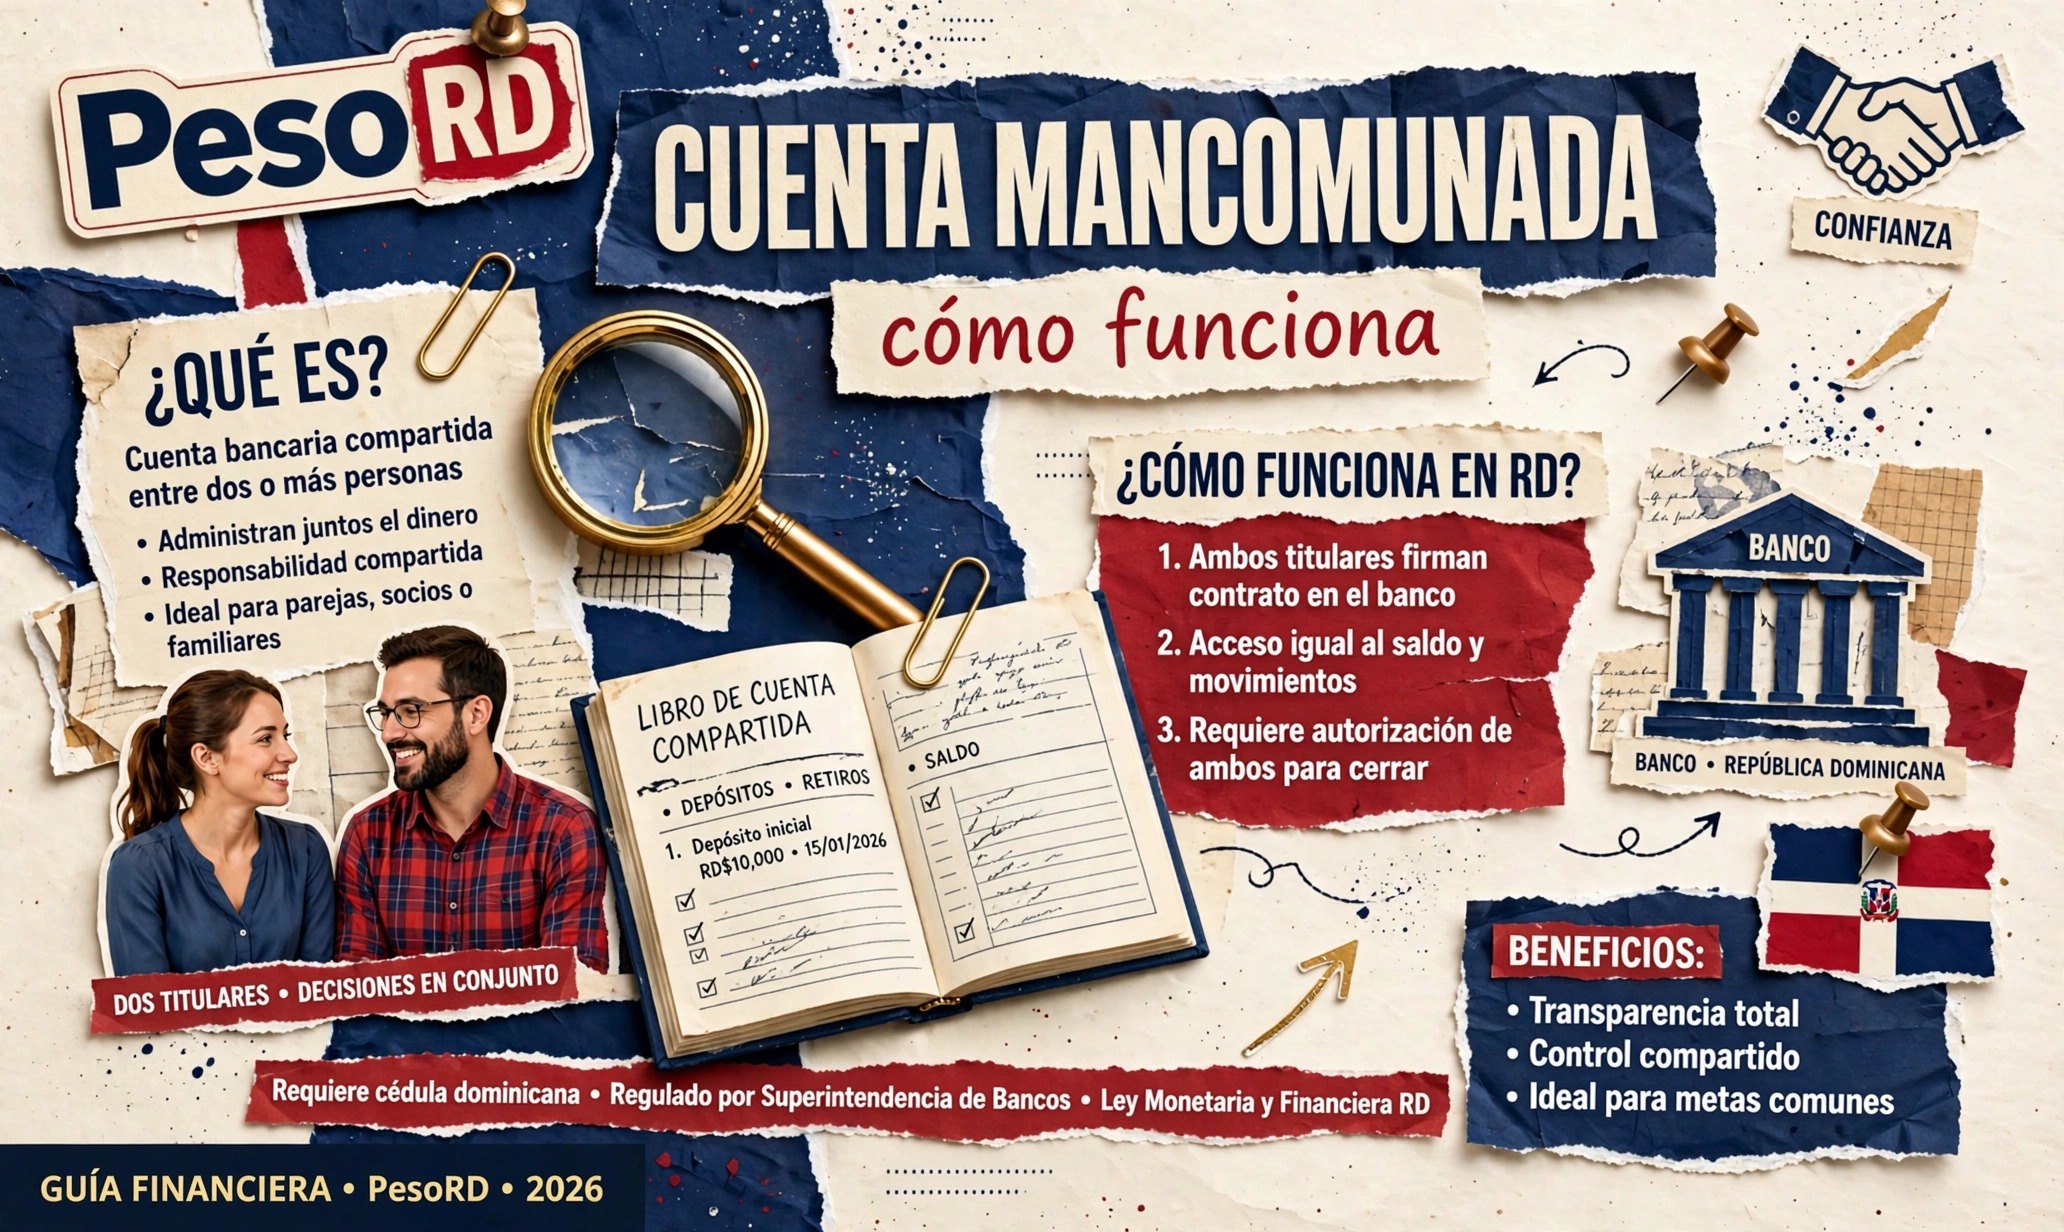
Cuenta mancomunada: qué es y cómo funciona en RD
Cuenta mancomunada: qué es, cómo funciona y cuándo te conviene
Imagina esto: tú y tu esposa quieren una cuenta para los gastos de la casa, donde los dos puedan depositar y retirar. O tú y tu socio necesitan una cuenta del negocio donde ninguno pueda sacar dinero sin que el otro lo sepa. Para esos casos existe la cuenta mancomunada.
Pero ojo: no todas las cuentas compartidas funcionan igual. Hay una diferencia enorme — y con consecuencias legales — entre abrir la cuenta con la conjunción "y" y abrirla con la conjunción "o". Aquí te explico qué es una cuenta mancomunada, los tipos que existen y lo que pasa cuando uno de los titulares fallece.
Cuenta mancomunada: qué es exactamente
Una cuenta mancomunada es una cuenta bancaria a nombre de dos o más personas (los titulares o cotitulares), donde para mover el dinero se necesita la firma o autorización de todos ellos. Esa es la diferencia clave con una cuenta individual: nadie puede disponer de los fondos por su cuenta.
La palabra "mancomunada" viene de "mancomún": en común, entre todos. Cada titular es dueño de su parte, y el banco solo ejecuta una operación cuando todos los titulares la aprueban.
Se usa mucho en tres escenarios:
- Parejas y familias: para manejar los gastos del hogar con transparencia total.
- Socios de negocio: para que ningún socio mueva el dinero de la empresa sin el consentimiento del otro.
- Padres e hijos: para administrar juntos un fondo familiar o los ahorros de un proyecto.
Ahora bien, en la práctica bancaria dominicana también existen las cuentas conjuntas con la conjunción "o" (indistintas o solidarias), donde cualquiera de los titulares puede operar solo. No son técnicamente mancomunadas, pero los bancos las ofrecen como la otra cara de la cuenta compartida. Entender la diferencia entre "y" y "o" es lo más importante de este artículo.
Los dos tipos: firmas "y" vs. firmas "o"
Cuando abras la cuenta, el contrato debe decir claramente cómo se dispone del dinero. Fíjate bien en la conjunción, porque cambia todo:
Cuenta mancomunada ("y"): todos firman
- Cada retiro, transferencia o pago necesita la firma o autorización de todos los titulares.
- Es más segura: nadie puede vaciar la cuenta a escondidas.
- Es más lenta: si un titular no está disponible o no coopera, la cuenta queda prácticamente bloqueada.
- Ideal para: socios de negocio, fondos que requieren control estricto, cuentas familiares donde se quiere supervisión mutua.
Cuenta indistinta o solidaria ("o"): cualquiera opera
- Cualquiera de los titulares puede depositar, retirar o transferir por sí solo, sin avisarle al otro.
- Es más ágil: funciona como una cuenta individual con varios dueños.
- Es más riesgosa: si hay un pleito, uno de los titulares puede retirar todo el saldo legalmente.
- Ideal para: parejas con plena confianza, gastos corrientes del hogar, situaciones donde se necesita agilidad.
Un detalle importante: si el contrato no especifica el régimen de disposición, se presume que la cuenta es conjunta o mancomunada. Por eso, cuando firmes, verifica qué dice el contrato; no lo dejes a la interpretación.
El autorizado no es lo mismo que el titular. El titular de una cuenta puede nombrar a una persona autorizada para que opere en su nombre, pero esa persona no es dueña del dinero. Y si el titular fallece, el autorizado pierde el acceso de inmediato. No confundas "me dieron la tarjeta para que saque dinero" con "soy cotitular de la cuenta".
¿Qué pasa si fallece uno de los titulares?
Esta es la parte que más sorpresas causa, y donde la diferencia entre "y" y "o" se vuelve crítica. En República Dominicana, las entidades aplican reglas claras para estos casos. La Asociación Popular de Ahorros y Préstamos (APAP), por ejemplo, publica en su guía oficial de clientes fallecidos el siguiente tratamiento:
- Cuenta mancomunada con "Y": hay que agotar el proceso de cliente fallecido completo para la entrega de los fondos. Es decir, los herederos del fallecido deben presentar la documentación (acta de defunción, documentos de identidad, determinación de herederos) antes de que se libere el dinero.
- Cuenta mancomunada con "O" (indistinta): a solicitud del cotitular sobreviviente, se le puede entregar el 50% de los fondos; el otro 50% queda sujeto al cumplimiento del proceso de fallecido en la entidad.
En la práctica, esto significa que el dinero del fallecido entra a su sucesión: no pasa automáticamente al otro titular por el simple hecho de compartir la cuenta. Si hay otros herederos (hijos, por ejemplo), tienen derechos sobre la parte que le correspondía al fallecido.
Por eso, si vas a abrir una cuenta compartida con tu pareja, conversa también el escenario del fallecimiento. Y si ya tienes una cuenta "o" con tu cónyuge, ten presente que la mitad de esos fondos podría quedar retenida hasta que se complete el proceso sucesoral. Para ordenar ese tema, te recomendamos leer nuestra guía de cómo hacer un testamento en RD y el artículo sobre qué pasa con las deudas cuando alguien fallece.
Cómo abrir una cuenta mancomunada en RD
Abrirla es parecido a abrir una cuenta individual, con un paso extra: tienen que ir todos los titulares. Estos son los pasos:
- Elijan el banco y el tipo de cuenta. Decidan de antemano si la quieren con firmas "y" (todos autorizan) o con firmas "o" (cualquiera opera). Esta es la decisión más importante.
- Reúnan los documentos de cada titular. Cada uno presenta su cédula de identidad y electoral vigente (o pasaporte + documento migratorio si es extranjero), comprobante de domicilio y los demás recaudos que pida el banco, igual que en una cuenta individual.
- Vayan juntos a la sucursal. Todos los titulares deben estar presentes para firmar el contrato y registrar sus firmas.
- Definan el régimen de firmas en el contrato. Verifiquen que el contrato diga expresamente si la disposición es conjunta ("y") o indistinta ("o"). Lean esa cláusula antes de firmar.
- Hagan el depósito mínimo de apertura. El monto depende del producto y del banco; revisa los requisitos para abrir una cuenta de ahorro en RD para tener una referencia de los montos por banco.
Un consejo de pana: aunque confíes plenamente en la otra persona, la cuenta "y" es la que protege a ambos. La cuenta "o" es cómoda, pero deja la puerta abierta a que un día amanezcas con la cuenta en cero y sin recurso legal, porque el otro titular actuó dentro de sus facultades.
En resumen
La cuenta mancomunada es una cuenta a nombre de dos o más personas donde todos deben autorizar cada movimiento (firmas "y"). Su contraparte es la cuenta indistinta (firmas "o"), donde cualquiera opera solo: más ágil, pero más riesgosa. Si un titular fallece, el dinero no pasa automáticamente al otro: en las cuentas "y" se exige el proceso de cliente fallecido completo, y en las "o" el sobreviviente puede recibir el 50% mientras el resto espera el proceso sucesoral. Para abrirla, todos los titulares van juntos al banco con sus cédulas y definen el régimen de firmas en el contrato. Lee siempre esa cláusula: es la que decide quién puede tocar tu dinero.
Lee también:
- Cuentas de ahorro para niños en RD: qué banco conviene y cómo abrirla
- Qué pasa con las deudas cuando alguien fallece
- Cómo hacer un testamento en RD
El tratamiento de cuentas mancomunadas ante el fallecimiento de un titular descrito en este artículo corresponde a la guía oficial publicada por la Asociación Popular de Ahorros y Préstamos (APAP); cada entidad puede tener matices en su proceso, así que confirma con tu banco antes de firmar.
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.