
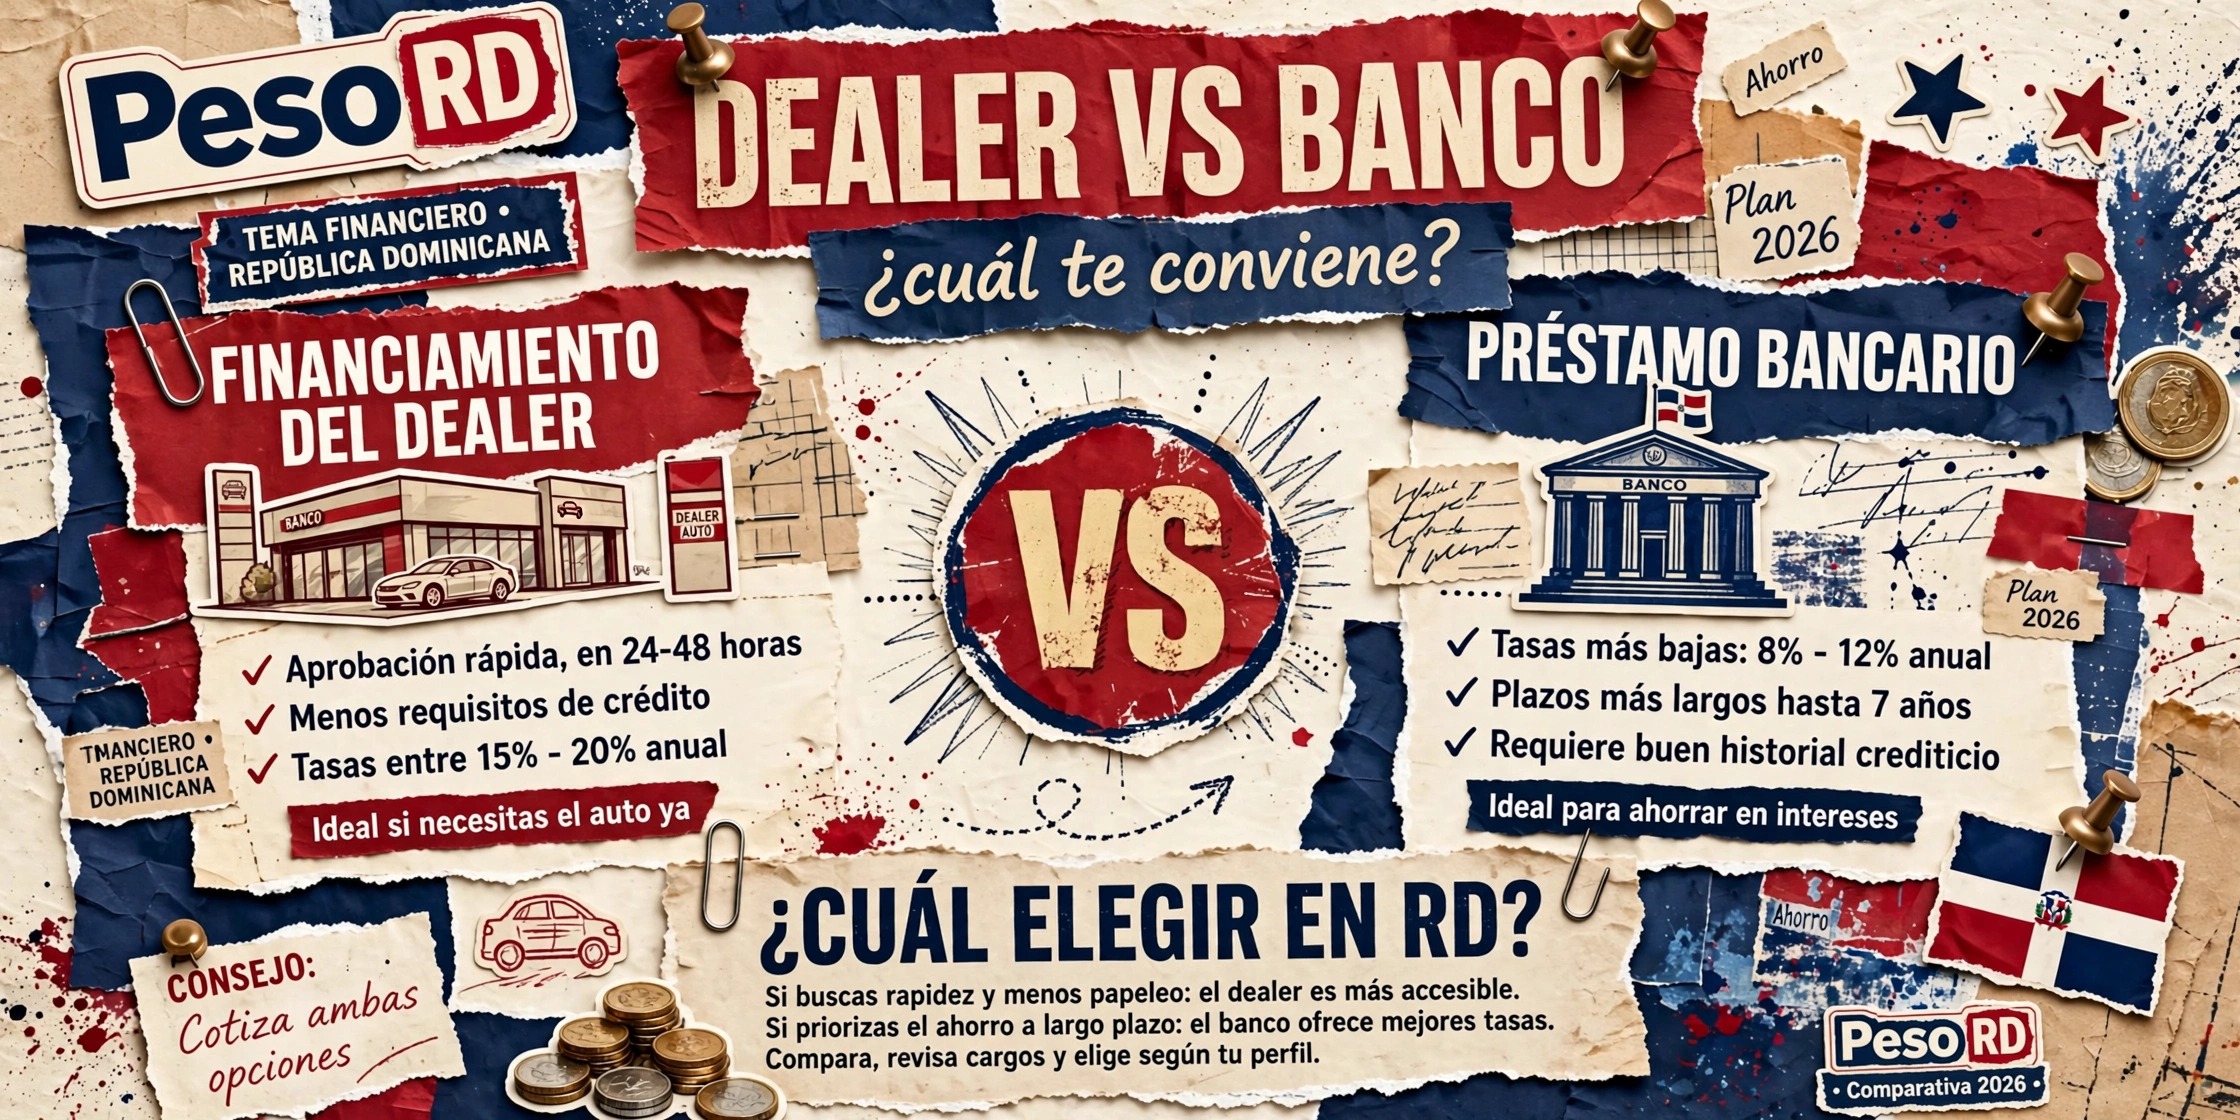
Financiamiento dealer vs préstamo bancario carro: cuál te conviene en RD
Financiamiento dealer vs préstamo bancario carro: cuál te conviene en RD
Ya elegiste el carro. Ahora viene la pregunta que define cuánto vas a pagar de verdad por él: ¿lo financias con el dealer o pides un préstamo en el banco? Esta guía de financiamiento dealer vs préstamo bancario carro no tiene un ganador universal: cada opción le sirve a un perfil distinto, y la mejor es la que te deje la cuota más cómoda con el menor costo total.
Aquí te explico cómo funciona cada una en República Dominicana, con datos reales de bancos y financieras, una tabla lado a lado y los errores que encarecen cualquiera de las dos. Sin favoritismos: solo números y letra pequeña.
Cómo funciona el financiamiento del dealer
Cuando financias con el dealer, no le estás pidiendo prestado al dealer directamente. Lo que pasa es esto: el dealer trabaja con una o varias financieras aliadas (bancos de ahorro y crédito, financieras de vehículos) y te tramita el préstamo con ellas ahí mismo, en el showroom.
El proceso típico es así:
- Eliges el carro y das tu inicial en el mismo dealer.
- El dealer envía tu solicitud a su financiera aliada con tus documentos.
- Te aprueban (muchas veces el mismo día) y firmas el contrato de financiamiento.
- Sales montado: el desembolso va directo al dealer y te entregan el vehículo.
Su gran atractivo es la rapidez y la conveniencia: resuelves la compra y el préstamo en un solo lugar, a veces en cuestión de horas. Las financieras que trabajan con dealers suelen aprobar en 24 horas; por ejemplo, CONFISA, una financiera especializada en vehículos usados muy usada por dealers, ofrece aprobación y desembolso en 24 horas, financia hasta el 80% del valor del vehículo y da plazos de hasta 60 meses.
El punto a vigilar: como el dealer es un intermediario, pide siempre por escrito la tasa de interés efectiva anual (la que incluye todos los cargos, no solo la "tasa nominal" del afiche). Algunos dealers también condicionan bonos o descuentos del precio a que financies con su aliada, así que pregunta qué pasa con el precio si pagas de contado o con préstamo bancario.
Cómo funciona el préstamo bancario para vehículos
Con el préstamo bancario, tú vas directo al banco (o lo solicitas en línea), te evalúan y, si te aprueban, el banco desembolsa el dinero para pagarle al dealer o al vendedor. El proceso típico:
- Cotizas el carro y pides una cotización formal al dealer.
- Solicitas el préstamo en el banco con tus documentos e ingresos.
- El banco te evalúa (historial de crédito, ingresos, capacidad de pago).
- Te aprueban y desembolsan: el dinero va al vendedor y el carro queda en garantía (prenda) del banco.
Los bancos dominicanos publican condiciones bastante competitivas para vehículos nuevos. Algunos datos reales, vigentes en sus páginas oficiales:
- Banco Popular (préstamo 0KM): financia hasta el 90% del valor, plazos de hasta 84 meses (7 años), ingreso mínimo de RD$25.000 y tasa especial para vehículos híbridos y eléctricos. En su temporada de préstamos publica tasa desde 10,95%.
- BHD (Fleximóvil): plazos de 6 a 72 meses, financia hasta 80% a 6 años u 85% a 5 años en vehículos nuevos, con aprobación en un máximo de 24 horas. Solo aplica para vehículos con hasta 5 años de antigüedad.
Ojo con los costos que no son la tasa: el Popular cobra gastos legales de RD$6.000 por el contrato de prenda en vehículos nuevos (RD$3.880 en usados y seminuevos), penalidad de 3% si cancelas anticipadamente en los primeros dos años y 5,25% de mora sobre la cuota en atraso. Esos cargos existen en casi todos los bancos; la diferencia está en el monto.
La ventaja del banco es que llegas al dealer con el dinero preaprobado, lo que te permite negociar el precio como si fueras a pagar de contado. La desventaja: el proceso puede tomar más días y los requisitos de crédito suelen ser más estrictos.
Financiamiento dealer vs préstamo bancario carro: la comparativa lado a lado
| Punto | Financiamiento del dealer | Préstamo bancario |
|---|---|---|
| Quién te presta | Una financiera aliada del dealer | El banco directamente |
| Velocidad | Muy rápido: a veces el mismo día | Toma días; la preaprobación ayuda |
| Tasa de interés | Variable según la aliada; compárala siempre | Tasas publicadas y comparables (ej. desde 10,95% en temporada) |
| Inicial típica | Desde 10% del valor, según la financiera | 10% a 20% (bancos financian 80% a 90%) |
| Plazos | Hasta 60 meses en usadas (ej. CONFISA) | Hasta 84 meses en nuevos, 72 en usados |
| Negociación del precio | Menor margen: el precio puede atarse al financiamiento | Llegas preaprobado y negocias de contado |
| Letra pequeña | Pide la tasa efectiva anual por escrito | Revisa gastos legales, penalidad y mora |
Un ejemplo real de cuánto pesa la tasa: un portal de venta de vehículos publicó una cotización de una Honda CR-V EX-Turbo 2026 en RD$3.103.620, con 10% de inicial (RD$310.362), a 84 meses y tasa efectiva de 11,95% anual: la cuota quedaba en RD$49.234 mensuales. Con una tasa más alta, esa misma cuota sube o el plazo se alarga; por eso la tasa efectiva anual es el número que manda.
Cuándo conviene cada opción (sin favoritismos)
Ninguna opción es "la buena" y la otra "la mala". Depende de tu situación:
El financiamiento del dealer te conviene si:
– Necesitas el carro ya y no puedes esperar el proceso bancario.
– Tu historial de crédito no está en su mejor momento y la financiera aliada te aprueba donde el banco no.
– La tasa efectiva anual que te ofrecen por escrito es igual o mejor que la del banco.
El préstamo bancario te conviene si:
– Tienes buen historial de crédito y acceso a las tasas publicadas más bajas.
– Quieres comparar entre varios bancos antes de decidir.
– Prefieres negociar el precio del carro por separado, con el dinero en la mano.
La regla de oro, para cualquiera de las dos: nunca firmes por la cuota mensual solamente. Pide el costo total del financiamiento (cuota × número de cuotas + inicial + gastos legales + seguro). Dos préstamos con la misma cuota pueden costarte cientos de miles de pesos de diferencia en intereses.
Y un consejo que aplica a ambas: revisa tu historial antes de solicitar. Aquí te explicamos cómo mejorar tu score de crédito en RD, porque un mejor score se traduce directamente en mejor tasa, sea con el dealer o con el banco.
Errores que encarecen cualquiera de las dos opciones
- Dar la inicial mínima sin necesidad. Mientras menos inicial, más financias y más intereses pagas. Si puedes dar 20% o 30%, la cuota y el costo total bajan notablemente.
- Elegir el plazo más largo solo por la cuota. A 84 meses la cuota se ve cómoda, pero pagas intereses por 7 años. Si tu bolsillo aguanta 60 meses, te ahorras una fortuna.
- Ignorar el seguro full. Todo financiamiento exige seguro full del vehículo, y su costo (que en el Popular va desde 4,01% anual del valor en vehículos nuevos) se suma a tu cuota. Cotízalo aparte: varía mucho entre aseguradoras.
- No leer la penalidad por pago anticipado. Si piensas abonar o saldar antes de tiempo, verifica el porcentaje: el 3% de los primeros dos años en algunos bancos no es poca cosa.
- Olvidar los demás costos del carro. El préstamo es solo una parte: súmale marbete, mantenimiento, gasolina y el seguro. Nuestra guía de cuánto cuesta mantener un carro en RD te ayuda a hacer el presupuesto completo antes de firmar.
Lee también:
- Cuánto cuesta mantener un carro en RD: marbete, seguro, gasolina y mantenimiento
- Cómo mejorar tu score de crédito en RD: guía paso a paso
En resumen
El financiamiento del dealer gana en rapidez y conveniencia; el préstamo bancario gana en poder de negociación y tasas comparables a la vista. Ninguno es mejor por defecto: el que te conviene es el que te dé la tasa efectiva anual más baja con una cuota que tu presupuesto aguante sin asfixiarte. Cotiza las dos opciones, pide todo por escrito, calcula el costo total y decide con números, no con prisa.
Puedes comparar las condiciones vigentes de préstamos de vehículos directamente en la página de préstamos del Banco Popular y en la de tu banco de preferencia antes de visitar el dealer.
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.