
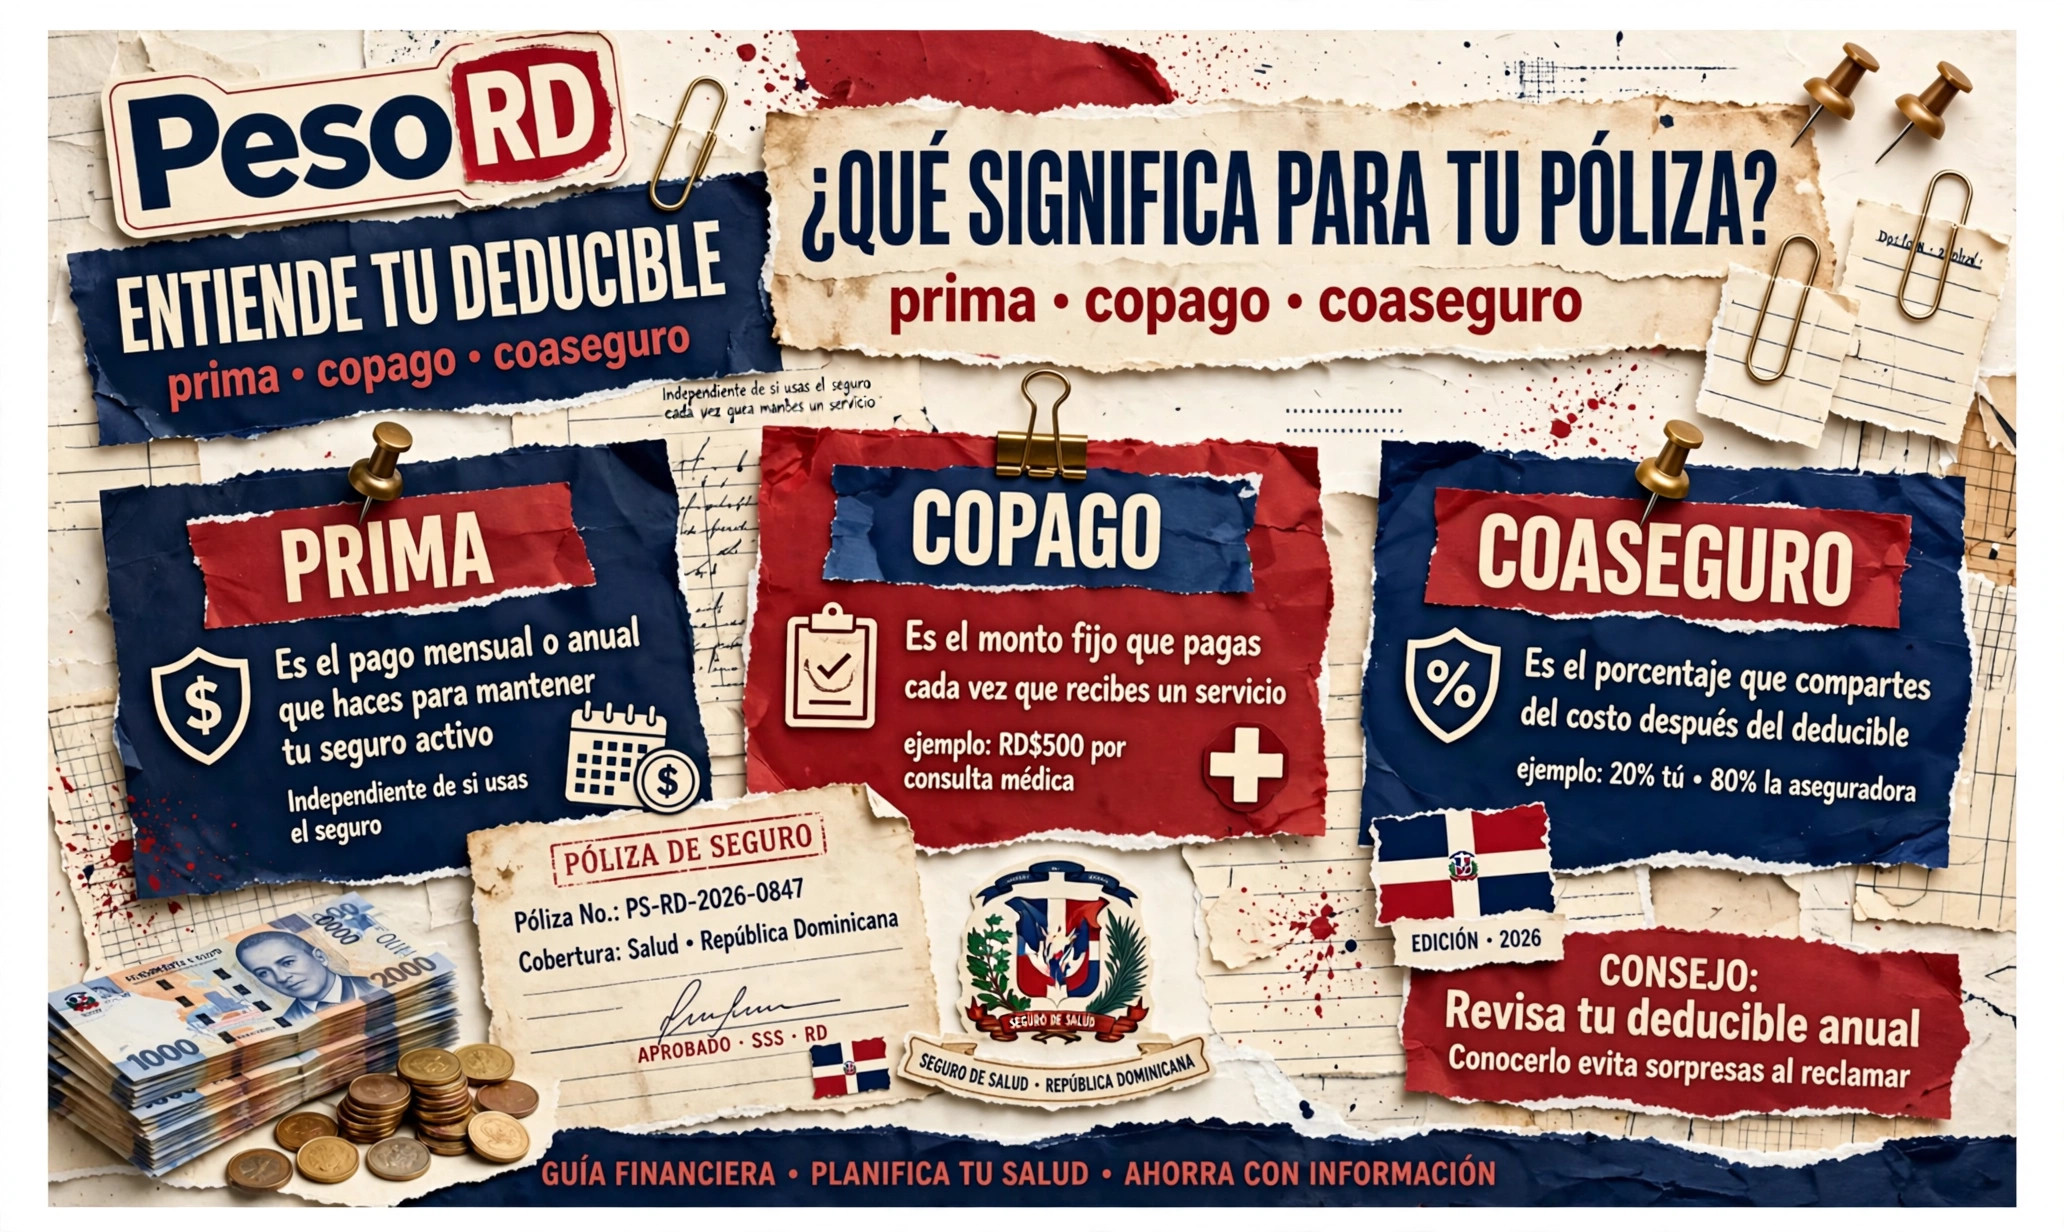
Qué es el deducible en un seguro República Dominicana: prima, copago y coaseguro
Qué es el deducible en un seguro República Dominicana: prima, copago y coaseguro explicados
Prima, deducible, copago, coaseguro. Cuatro palabras que aparecen en todas las pólizas y que casi nadie entiende del todo, hasta que llega el reclamo y descubre que "estar asegurado" no significaba "no pagar nada". Si quieres saber qué es el deducible en un seguro república dominicana y de paso entender las otras tres palabras que siempre lo acompañan, aquí te las explico una por una, en sencillo y con ejemplos en RD$.
La prima: el precio de tu seguro
La prima es lo que tú pagas por estar asegurado. Es el precio del seguro: la cuota que pagas mensual, trimestral, semestral o anual para que la póliza esté vigente. Sin prima pagada, no hay cobertura. Así de simple.
La Ley 146-02 sobre Seguros y Fianzas lo dice en su definición de contrato de seguros: el asegurador se obliga a indemnizar "mediante el cobro de una suma estipulada (prima)". Esa suma estipulada es tu prima.
Dos detalles que conviene saber:
- Prima neta vs. prima total: en los seguros de vehículos, a la prima neta se le suma el 16% de Impuesto Selectivo al Consumo (ISC). En una póliza de seguro de ley emitida en 2026, por ejemplo, la prima neta anual fue RD$948,28 y la prima total a pagar quedó en RD$1.100,00. Lo que sale de tu bolsillo es siempre la prima total.
- La prima no es fija para siempre: se recalcula en cada renovación según tu riesgo (tu edad, tu historial de reclamos, el valor del bien asegurado). Si chocas mucho, tu prima del carro sube; si eres joven y sano, tu prima del seguro de vida baja.
Qué es el deducible en un seguro República Dominicana (definición simple)
El deducible es la parte del daño que pagas tú de tu bolsillo en cada reclamo, antes de que la aseguradora ponga el resto. Como lo definen las propias aseguradoras del país: es "la cantidad de dinero que debes asumir como parte de una reclamación".
Funciona así, con un ejemplo:
- Tu carro está asegurado en RD$1.000.000.
- Tu póliza tiene un deducible del 1% del valor asegurado (el deducible típico en seguros de auto dominicanos).
- Chocas y la reparación cuesta RD$50.000.
Tu deducible es el 1% de RD$1.000.000 = RD$10.000. Tú pagas esos RD$10.000 y la aseguradora paga los RD$40.000 restantes.
Tres cosas clave sobre el deducible:
- Aplica por reclamo, no por año. Si chocas dos veces en el año, pagas el deducible dos veces.
- Si el daño es menor que el deducible, no hay reclamo. Si la reparación cuesta RD$8.000 y tu deducible es RD$10.000, no tiene sentido reclamar: lo pagas todo tú.
- Existe el cero deducible. Algunas pólizas (los planes "full" más completos) no te cobran deducible en los reclamos. Cuestan más caras, pero cuando chocas no pones un peso. Al cotizar, compara siempre prima contra deducible: una prima barata con un deducible altísimo puede salirte cara en el primer accidente.
El deducible existe en casi todos los seguros de daños (carros, viviendas, negocios). En los seguros de salud del país, en cambio, su equivalente tiene otro nombre: el copago.
El copago: el "deducible" de tu seguro médico
El copago es la parte de la cuenta médica que pagas tú aunque tengas seguro de salud. En el Plan de Servicios de Salud (PDSS) que administran las ARS, la mayoría de los servicios se reparten así: la ARS paga un porcentaje y tú pagas el resto.
Los porcentajes oficiales vigentes (PDSS 11.0) son:
| Servicio | Pagas tú |
|---|---|
| Consulta médica | Cuota fija de RD$100 |
| Análisis y estudios | 20% |
| Medicamentos de farmacia | 30% (hasta RD$12.000 al año) |
| Hospitalización | 15% |
| Cirugías | 10% |
| Emergencias, parto normal, prevención | Nada (RD$0) |
Ejemplo: te recetan medicamentos por RD$2.000 en la farmacia. Tu copago es el 30%: pagas RD$600 y la ARS paga RD$1.400.
Y hay una protección importante: en hospitalización, cesárea, cirugías y atenciones de alto costo, tu copago está topado a un salario mínimo nacional por evento (RD$21.674,80 en 2026). Aunque el porcentaje supere ese monto, tú no pagas más de ahí.
Los beneficiarios del régimen subsidiado están exentos de copagos. Te explico todo esto con más detalle, incluyendo cuándo un cobro es improcedente y cómo reclamarlo, en el artículo sobre el copago de la ARS en República Dominicana.
El coaseguro: la palabra con doble significado
El coaseguro es la más confusa de las cuatro, porque significa dos cosas distintas según el contexto. La Ley 146-02 la define así: "la participación de dos o más aseguradores en el mismo riesgo… Se entiende también por coaseguro la participación del asegurado en su propio riesgo". Vamos por partes:
Significado 1 (el técnico): varios aseguradores comparten un riesgo grande. Cuando un riesgo es muy grande (una fábrica, un edificio, una flota de camiones), dos o más aseguradoras se reparten la cobertura: cada una responde por su parte. A ti como cliente no te afecta mucho: tú pagas tu prima y reclamas normal.
Significado 2 (el que te toca el bolsillo): tú asumes un porcentaje de cada reclamo. Es parecido al deducible, pero en vez de un monto fijo es un porcentaje del daño. En las pólizas de auto dominicanas, el coaseguro aparece típicamente en gomas, aros y accesorios: si te roban una goma, la aseguradora puede cubrir, por ejemplo, el 75% del valor y tú pones el 25% restante, según lo que diga tu póliza. La lógica es que esas piezas se desgastan con el uso, así que la aseguradora no las paga completas como nuevas.
La diferencia práctica entre deducible y coaseguro:
| Deducible | Coaseguro | |
|---|---|---|
| Qué es | Un monto fijo (o % del valor asegurado) que pagas primero | Un % del daño que pagas tú |
| Ejemplo | RD$10.000 fijos por reclamo | 25% de cada reclamo de gomas |
| Dónde lo ves más | Seguros de auto full | Gomas, aros y accesorios del auto |
Cómo trabajan las cuatro juntas: un ejemplo completo
Vamos a juntar todo en un solo caso para que veas la película completa:
El caso: tienes un seguro full para tu carro, asegurado en RD$1.200.000.
- Prima: pagas RD$45.000 al año (ejemplo ilustrativo) por tener la póliza vigente. Sin ese pago, nada de lo siguiente existe.
- Chocas y la reparación cuesta RD$80.000. Tu deducible es el 1% del valor asegurado: RD$12.000. Tú pagas RD$12.000 y la aseguradora paga RD$68.000.
- En el choque se dañó un aro. La póliza dice que en aros hay un coaseguro del 25%: del costo del aro (digamos RD$20.000), tú pagas RD$5.000 y la aseguradora RD$15.000.
- Vas a la clínica por un chequeo del golpe. Presentas tu seguro médico: pagas el copago de la consulta (RD$100 fijos) y si te mandan análisis, pagas el 20%.
Cuatro palabras, cuatro momentos distintos en los que tu bolsillo participa. Ninguna significa que el seguro "no sirve": significan que el seguro es un reparto del riesgo entre tú y la aseguradora, no un cheque en blanco.
Qué revisar en tu póliza antes de firmar
Ahora que conoces las cuatro palabras, úsalas como lista de verificación cada vez que te ofrezcan un seguro:
- Prima: ¿cuánto pago en total (prima neta más impuestos)? ¿Mensual o anual? ¿Sube si la fracciono?
- Deducible: ¿de cuánto es y sobre qué se calcula? ¿Hay opción de cero deducible y cuánto más cuesta?
- Copago (en salud): ¿qué porcentajes aplican a los servicios que más uso (consultas, análisis, medicamentos)?
- Coaseguro: ¿mi póliza de auto tiene coaseguro en gomas, aros o accesorios? ¿De qué porcentaje?
- Exclusiones: ¿qué no cubre la póliza bajo ninguna circunstancia? (Manejar bajo efectos del alcohol, uso distinto al declarado y desgaste normal suelen estar excluidos siempre.)
Si el agente no te responde estas cinco con claridad, pide la carátula y las condiciones generales por escrito y léelas con calma. Un seguro que entiendes es un seguro que te protege de verdad; uno que firmas sin entender es una sorpresa cara esperando su momento.
Preguntas que siempre hacen sobre prima, deducible, copago y coaseguro
¿El deducible se paga una sola vez? No: se paga en cada reclamo. Si tienes dos choques en el año, pagas el deducible dos veces.
¿Puedo tener un seguro sin deducible? En autos, sí: existen planes con cero deducible, más caros. En salud, el equivalente al deducible es el copago, que sí aplica según el servicio (salvo las coberturas al 100%).
¿El copago y el deducible son lo mismo? No, aunque se parecen: ambos son partes que pagas tú. El deducible es típico de seguros de daños (autos, vivienda) y suele ser un monto fijo por reclamo; el copago es típico de seguros de salud y suele ser un porcentaje o cuota fija por servicio.
¿El coaseguro significa que tengo dos seguros? No necesariamente. En su sentido técnico sí participan dos o más aseguradoras, pero en tu póliza de auto el "coaseguro" casi siempre significa lo otro: el porcentaje de ciertos reclamos (gomas, aros) que asumes tú.
¿La prima me la devuelven si no reclamo? No. La prima es el precio de haber estado protegido durante la vigencia, la uses o no. Es como pagar el internet: pagas por tenerlo disponible, no solo por los días que lo usas mucho.
Lee también:
- 5 mitos sobre los seguros en RD que te dejan desprotegido
- Seguro full vs seguro de ley República Dominicana: diferencias y cuál te conviene
- Copago ARS en República Dominicana: qué es y cuánto te toca pagar
Ya sabes qué es el deducible en un seguro en República Dominicana y qué significan la prima, el copago y el coaseguro: cuatro formas distintas en las que tú y la aseguradora se reparten el costo del riesgo. La próxima vez que te pongan una póliza enfrente, no firmes por el precio nada más: pregunta por las cuatro y elige con los ojos abiertos.
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Unirme al canal de WhatsAppContenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.