
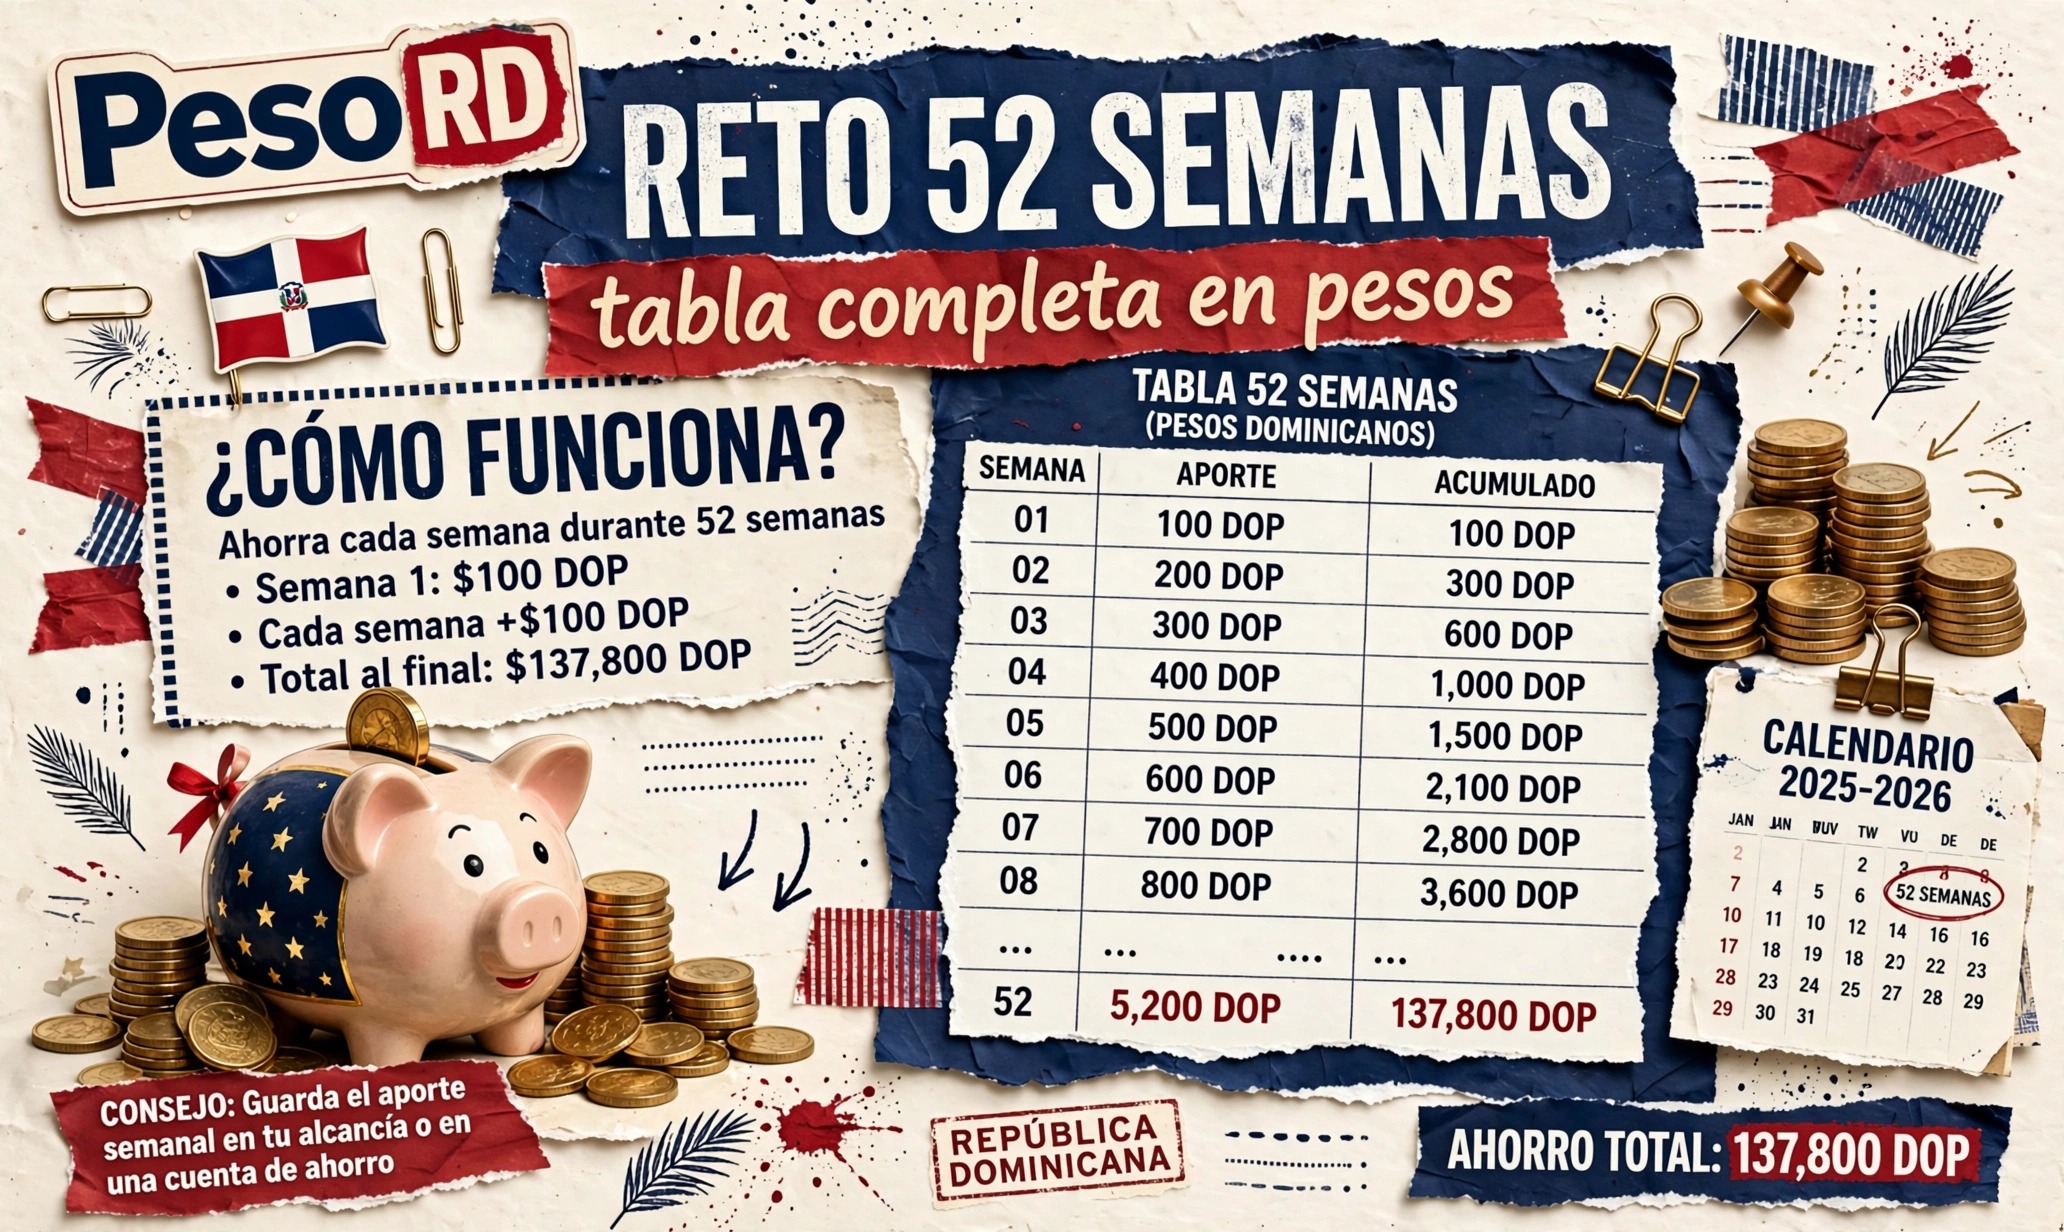
Reto de ahorro 52 semanas: la tabla completa en pesos dominicanos
Reto de ahorro 52 semanas: la tabla completa en pesos dominicanos
Ahorrar RD$137.800 en un año suena a misión imposible. Pero ¿y si te digo que puedes lograrlo empezando con solo RD$100 a la semana? Ese es el truco del reto de ahorro 52 semanas: empiezas con una cantidad tan pequeña que ni la sientes, y cada semana aumentas un poquito. Al final del año, la suma te sorprende.
Es uno de los métodos de ahorro más populares del mundo porque no exige fuerza de voluntad heroica, solo constancia. Aquí te lo explico adaptado a pesos dominicanos, con la tabla completa y tres versiones según tu bolsillo. Y lo mejor: no necesitas esperar a enero para empezar; cualquier semana del año puede ser tu semana 1.
En qué consiste el reto de las 52 semanas
La mecánica es sencillísima: cada semana ahorras una cantidad igual al número de la semana. La semana 1 ahorras 1 unidad, la semana 2 ahorras 2 unidades, la semana 3 ahorras 3… y así hasta la semana 52, donde ahorras 52 unidades. Al completar el año habrás ahorrado la suma de 1+2+3+…+52, que da 1.378 unidades.
En su versión original (con 1 euro o 1 dólar por unidad), el total es 1.378 al año, como explican varios bancos en sus blogs de educación financiera. El BBVA, por ejemplo, lo incluye entre las estrategias para fomentar el ahorro y muestra cómo con una base de $10 por unidad se llega a $13.780 en el año: reto de ahorro de 52 semanas (BBVA México).
¿Por qué funciona? Por tres razones:
- Empieza ridículamente fácil. La primera semana son RD$100. Hasta el más gastalón puede con eso, y ese primer éxito te engancha.
- El esfuerzo es progresivo. Cuando las cantidades crecen, ya tienes el hábito creado y duele menos.
- Es un juego. Tachar semanas en una tabla apela a tu lado competitivo. A nadie le gusta romper una racha.
La tabla del reto en pesos dominicanos
Vamos a usar RD$100 como unidad base: la semana 1 ahorras RD$100, la semana 2 ahorras RD$200, y así. Al final del año tendrás RD$137.800 (1.378 × 100). Aquí van las semanas clave para que veas cómo crece:
| Semana | Ahorras esa semana | Llevas acumulado |
|---|---|---|
| 1 | RD$100 | RD$100 |
| 2 | RD$200 | RD$300 |
| 4 | RD$400 | RD$1.000 |
| 8 | RD$800 | RD$3.600 |
| 13 | RD$1.300 | RD$9.100 |
| 20 | RD$2.000 | RD$21.000 |
| 26 | RD$2.600 | RD$35.100 |
| 30 | RD$3.000 | RD$46.500 |
| 39 | RD$3.900 | RD$78.000 |
| 45 | RD$4.500 | RD$103.500 |
| 50 | RD$5.000 | RD$127.500 |
| 52 | RD$5.200 | RD$137.800 |
Fíjate en algo bonito: a mitad de año (semana 26) llevas RD$35.100, apenas una cuarta parte del total. Las últimas 10 semanas aportan más de RD$47.000. El reto está diseñado para que el esfuerzo crezca contigo.
¿RD$100 semanales te queda grande? Usa RD$50 de base y terminas con RD$68.900. ¿Te queda chico? Con RD$200 de base llegas a RD$275.600. La gracia del reto es que la unidad la pones tú.
Tres versiones según tu bolsillo
La versión clásica no le sirve a todo el mundo. Elige la que vaya con tu realidad:
1. La versión invertida (la más inteligente). Empiezas por la semana 52 (RD$5.200) y vas bajando: semana 2 ahorras RD$5.100, semana 3 RD$5.000… hasta terminar con RD$100. El total es el mismo RD$137.800, pero atacas los montos grandes al inicio, cuando la motivación está a tope, y terminas el año —justo en diciembre, el mes más caro— ahorrando poquito. Si empiezas en enero, diciembre te agarra con las semanas más baratas.
2. La versión fija (para ingresos variables). Si eres freelancer, motoconchista, vendes por internet o tu ingreso cambia cada mes, olvídate de montos crecientes: ahorra lo mismo cada semana. RD$2.000 fijos por semana × 52 = RD$104.000 al año. Sin sorpresas, sin estrés.
3. La versión quincenal (si cobras dos veces al mes). La mayoría de los empleados en RD cobra quincenal. Adapta el reto: en vez de 52 aportes semanales, haz 26 aportes quincenales con la suma de dos semanas. La quincena 1 ahorras RD$300 (semanas 1+2), la quincena 2 ahorras RD$700 (semanas 3+4)… El total sigue siendo RD$137.800 y calza perfecto con tu día de cobro.
Cómo no abandonar a mitad de año
Seamos honestos: la mayoría abandona el reto entre la semana 20 y la 30, cuando los montos empiezan a picar y la novedad se acabó. Para no ser del montón:
- Separa el dinero el día que cobras. Si el aporte de la semana se queda en tu cuenta corriente, te lo vas a gastar. Muévelo a una cuenta de ahorro separada o a un sobre físico apenas cobres. El método de sobres combina perfecto con este reto.
- Ten un colchón de 2 semanas. Si una semana no puedes aportar completo, no abandones: aporta lo que puedas y compensa la siguiente. El reto lo ganas completando el año, no siendo perfecto cada semana.
- Ponle nombre a la meta. "RD$137.800″ no motiva a nadie. "El inicial del carro", "las vacaciones de diciembre", "mi fondo de emergencia completo" sí. Si aún no tienes tu colchón de seguridad, este reto es una forma excelente de construirlo: fondo de emergencia: cuánto ahorrar y dónde guardarlo.
- Hazlo en pareja o con un pana. Compartir el avance cada domingo crea compromiso. El que falle una semana invita los fríos.
- Empieza cualquier semana del año. No tienes que esperar a enero. Si hoy es la primera semana de octubre, tu semana 1 es hoy y tu semana 52 cae a finales de septiembre del año que viene. El calendario no importa; la constancia sí.
Y si ganas poco, no te desanimes: el reto con base de RD$50 (RD$68.900 al año) es un logro enorme para quien hoy ahorra cero. Aquí hay más ideas: cómo ahorrar ganando poco en RD.
Lee también:
- Fondo de emergencia: cuánto ahorrar y dónde guardarlo en RD
- Cómo ahorrar dinero ganando poco en República Dominicana
- Método de sobres para ahorrar: la guía definitiva en RD$
En resumen
El reto de ahorro 52 semanas convierte el ahorro en un juego progresivo: empiezas con RD$100 y terminas ahorrando RD$5.200 en la última semana, para un total de RD$137.800 en el año. Si los montos finales te asustan, usa la versión invertida o baja la base a RD$50. Lo único que el reto no perdona es no empezar: tu semana 1 puede ser hoy mismo.
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.