
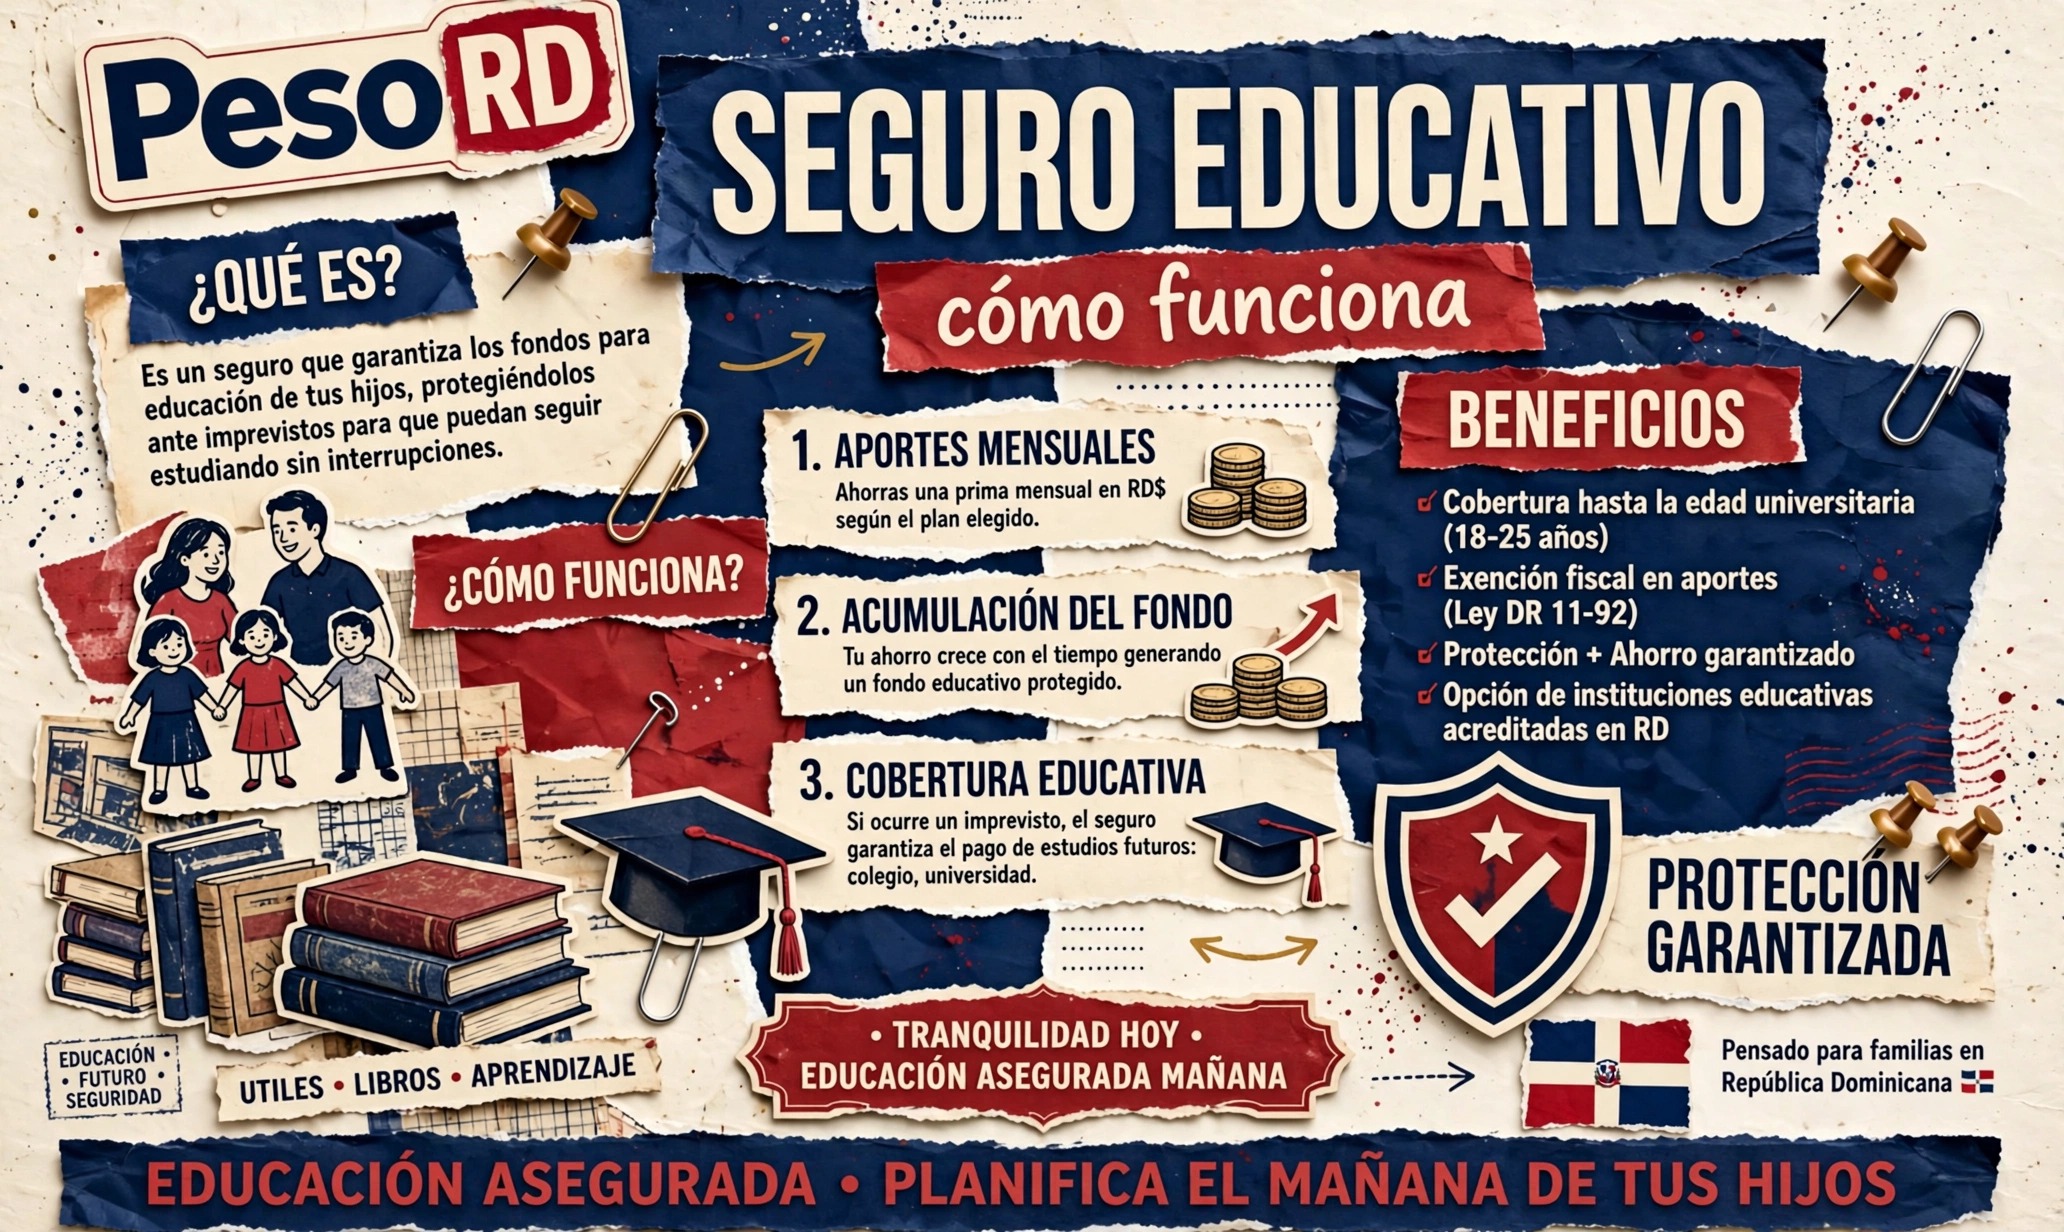
Seguro educativo: qué es y cómo funciona en República Dominicana
Seguro educativo: qué es y cómo funciona en República Dominicana
Un semestre en una universidad privada dominicana puede rondar los RD$98.000. Multiplica eso por los 8 semestres de una carrera y estás mirando cerca de RD$784.000, sin contar libros, transporte ni la graduación. Ahora la pregunta incómoda: si a ti te pasa algo mañana, ¿quién paga la universidad de tus hijos?
Ahí es donde entra el seguro educativo. ¿Qué es el seguro educativo? Es una póliza que combina ahorro con seguro de vida: tú pagas una prima periódica y, a cambio, garantizas que tus hijos van a recibir el dinero para sus estudios pase lo que pase contigo —incluso si falleces o quedas incapacitado para trabajar—. Vamos a verlo en sencillo, con números reales de República Dominicana.
Qué es el seguro educativo
El seguro educativo es un producto financiero que mezcla dos cosas en una sola póliza: un plan de ahorro para la educación de tus hijos y un seguro de vida (o de incapacidad) sobre ti, que eres quien paga.
La lógica es simple. Mientras tú estás bien y pagando la prima, el plan va acumulando el fondo para los estudios. Pero si falleces o quedas totalmente incapacitado antes de completar el plan, la aseguradora se encarga de que tus hijos reciban el dinero completo para su educación, como si hubieras seguido pagando hasta el final.
Ojo con la diferencia clave: un seguro educativo no es lo mismo que una cuenta de ahorro para la universidad. Si ahorras por tu cuenta y te pasa algo a mitad del camino, tus hijos solo reciben lo que lograste ahorrar hasta ese momento. Con el seguro educativo, reciben el monto total pactado aunque solo hayas pagado unas pocas primas. Esa garantía es lo que estás comprando con la prima: la tranquilidad de que la educación no depende de que tú sigas vivo y trabajando.
En República Dominicana, el formato más común de este producto se llama renta educativa: en vez de un pago único al final, tus hijos reciben una renta mensual fija durante varios años para cubrir la escolaridad o la carrera universitaria.
Cómo funciona la renta educativa
El esquema básico es este:
- Eliges el monto de la renta mensual que quieres garantizarle a tus hijos (por ejemplo, RD$15.000 al mes).
- Eliges por cuántos años se pagará esa renta (típicamente 3, 5 o 10 años).
- Pagas una prima periódica (mensual, trimestral, semestral o anual) mientras la póliza está vigente.
- Si falleces o quedas incapacitado, la aseguradora empieza a pagarle la renta mensual a tus hijos por el período contratado, sin que nadie más tenga que poner un peso.
Un ejemplo concreto con productos reales del mercado dominicano: el Banco Popular ofrece su Renta Educativa con montos de RD$10.000, RD$15.000, RD$30.000 o RD$40.000 mensuales, pagaderos durante 3, 5 o 10 años, en caso de fallecimiento o incapacidad del titular de la póliza. Si contratas la renta de RD$15.000 mensuales por 10 años, estás garantizando RD$1.800.000 para la educación de tus hijos (RD$15.000 × 12 meses × 10 años).
Seguros Universal tiene un producto similar: rentas mensuales de RD$5.000, RD$10.000 o RD$15.000 por 5, 10 o 15 años, con la particularidad de que en caso de invalidez total y permanente del asegurado, el pago de la renta contratada se incrementa un 10% anual.
Dos detalles importantes que aplican en casi todas las pólizas: el titular del seguro eres tú (el padre, la madre o el tutor), y los beneficiarios son tus hijos. Y la cobertura se activa con tu fallecimiento o tu incapacidad —no es un fondo que tus hijos puedan retirar cuando quieran para otra cosa.
Cuánto cuesta un seguro educativo en RD
El precio depende de tres cosas: tu edad, el monto de la renta que quieres garantizar y los años de cobertura. Mientras más joven contrates, más barata sale la prima, porque el riesgo para la aseguradora es menor.
Para que tengas una referencia real, estas son las tarifas publicadas de la Renta Educativa del Banco Popular para una renta de RD$10.000 mensuales por 3 años:
- Edad 20 a 29 años: prima de RD$170 al mes.
- Edad 30 a 54 años: prima de RD$290 al mes.
Fíjate en la diferencia: la misma cobertura le cuesta a una persona de 35 años casi el doble que a una de 25. Por eso los asesores insisten en contratarlo temprano: cada año que esperas, la prima sube.
¿Y cómo se compara con lo que cuesta la universidad de verdad? Tomemos la PUCMM como referencia, con sus costos oficiales del año académico 2026-2027: la unidad de crédito cuesta RD$3.700, el derecho de inscripción RD$17.500 y los servicios estudiantiles RD$6.500 por semestre (documento oficial de matrícula). Un semestre de 20 créditos sale en unos RD$98.000. Una carrera completa de 8 semestres ronda los RD$784.000.
Con esos números en la mesa, una renta educativa de RD$15.000 a RD$30.000 mensuales calza bastante bien con el costo real de una universidad privada en RD. (La UASD, como universidad pública, cobra tarifas simbólicas por semestre, muchísimo más bajas; pero si tu plan es una universidad privada, el seguro tiene más sentido todavía.)
Ten en cuenta que el seguro educativo es un seguro de vida con un componente de ahorro, así que su precio se comporta parecido al de un seguro de vida tradicional: la edad y el monto asegurado mandan.
Seguro educativo vs. ahorrar por tu cuenta
La pregunta del millón: ¿no es mejor ahorrar ese dinero yo mismo en una cuenta o un certificado? Depende de qué estás buscando. Mira la comparación honesta:
Ahorrar por tu cuenta es mejor si:
– Quieres flexibilidad total: puedes usar el dinero para lo que sea, cuando sea.
– No pagas prima de seguro: cada peso que ahorras es un peso que se acumula.
– Puedes invertirlo y buscar mejor rendimiento (un certificado financiero, por ejemplo).
El seguro educativo es mejor si:
– Tu prioridad es la garantía: si te pasa algo, el monto completo está asegurado desde el día uno.
– Te cuesta ser disciplinado ahorrando: la prima mensual te obliga a apartar el dinero sí o sí.
– Quieres que el dinero llegue específicamente a la educación de tus hijos, con beneficiarios definidos.
El punto débil del ahorro por tu cuenta es el riesgo: si ahorras RD$5.000 mensuales durante 3 años y te pasa algo, tus hijos reciben RD$180.000. Con un seguro educativo por ese mismo esfuerzo mensual, podrían recibir más de un millón garantizado. El punto débil del seguro es el costo: parte de tu prima paga la cobertura de vida, no se acumula como ahorro, y si cancelas antes de tiempo puedes perder dinero.
Mi consejo de pana: si ya tienes un buen fondo para emergencias y un presupuesto que funciona, el seguro educativo es un complemento razonable. Pero no lo uses como tu único plan de ahorro: es un seguro primero, y un ahorro después.
Antes de contratar: qué revisar
Si decides contratarlo, no firmes a lo loco. Revisa estos 5 puntos:
- Que la aseguradora esté regulada. En RD, las aseguradoras las supervisa la Superintendencia de Seguros (creada por la Ley No. 400 de 1969 y regida por la Ley No. 146-02 sobre Seguros y Fianzas). Si la empresa no está supervisada, tu póliza no vale el papel donde está escrita.
- Qué cubre exactamente y qué excluye. ¿Cubre solo fallecimiento, o también incapacidad? ¿La incapacidad tiene que ser total y permanente? Lee las exclusiones: algunas pólizas no cubren muerte por ciertas causas en los primeros años.
- Si la prima es fija o puede subir. Pregunta si la tarifa que te cotizan hoy se mantiene durante toda la vigencia o si la pueden ajustar.
- Quiénes son los beneficiarios y cómo cobran. Asegúrate de que tus hijos queden correctamente designados y entiende el proceso de reclamación: qué documentos van a pedir el día que haya que cobrar.
- Compara con lo que cubre un seguro de vida normal. A veces, un seguro de vida tradicional por un monto equivalente sale más barato que el seguro educativo, y tus beneficiarios pueden usar el dinero para la universidad o para lo que necesiten. Cotiza las dos opciones antes de decidir.
En resumen
El seguro educativo es una póliza que garantiza el dinero para los estudios de tus hijos aunque tú faltes o quedes incapacitado: combina ahorro con seguro de vida en un solo producto. En RD el formato más común es la renta educativa, con rentas mensuales de RD$5.000 a RD$40.000 por 3 a 15 años según la aseguradora. Cuesta desde unos RD$170 mensuales si lo contratas joven, y tiene sentido si tu prioridad es la garantía, no la flexibilidad. Antes de firmar, verifica que la aseguradora esté supervisada por la Superintendencia de Seguros, lee las exclusiones y compara contra un seguro de vida tradicional.
Lee también:
- Seguro de discapacidad y sobrevivencia AFP: qué es y cómo te protege
- Qué es el deducible en un seguro: prima, copago y coaseguro
- Cómo hacer un presupuesto familiar mensual en RD (con ejemplo en RD$)
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.