
Cómo reclamar un seguro paso a paso en República Dominicana (2026)
Cómo reclamar un seguro paso a paso en República Dominicana (2026)
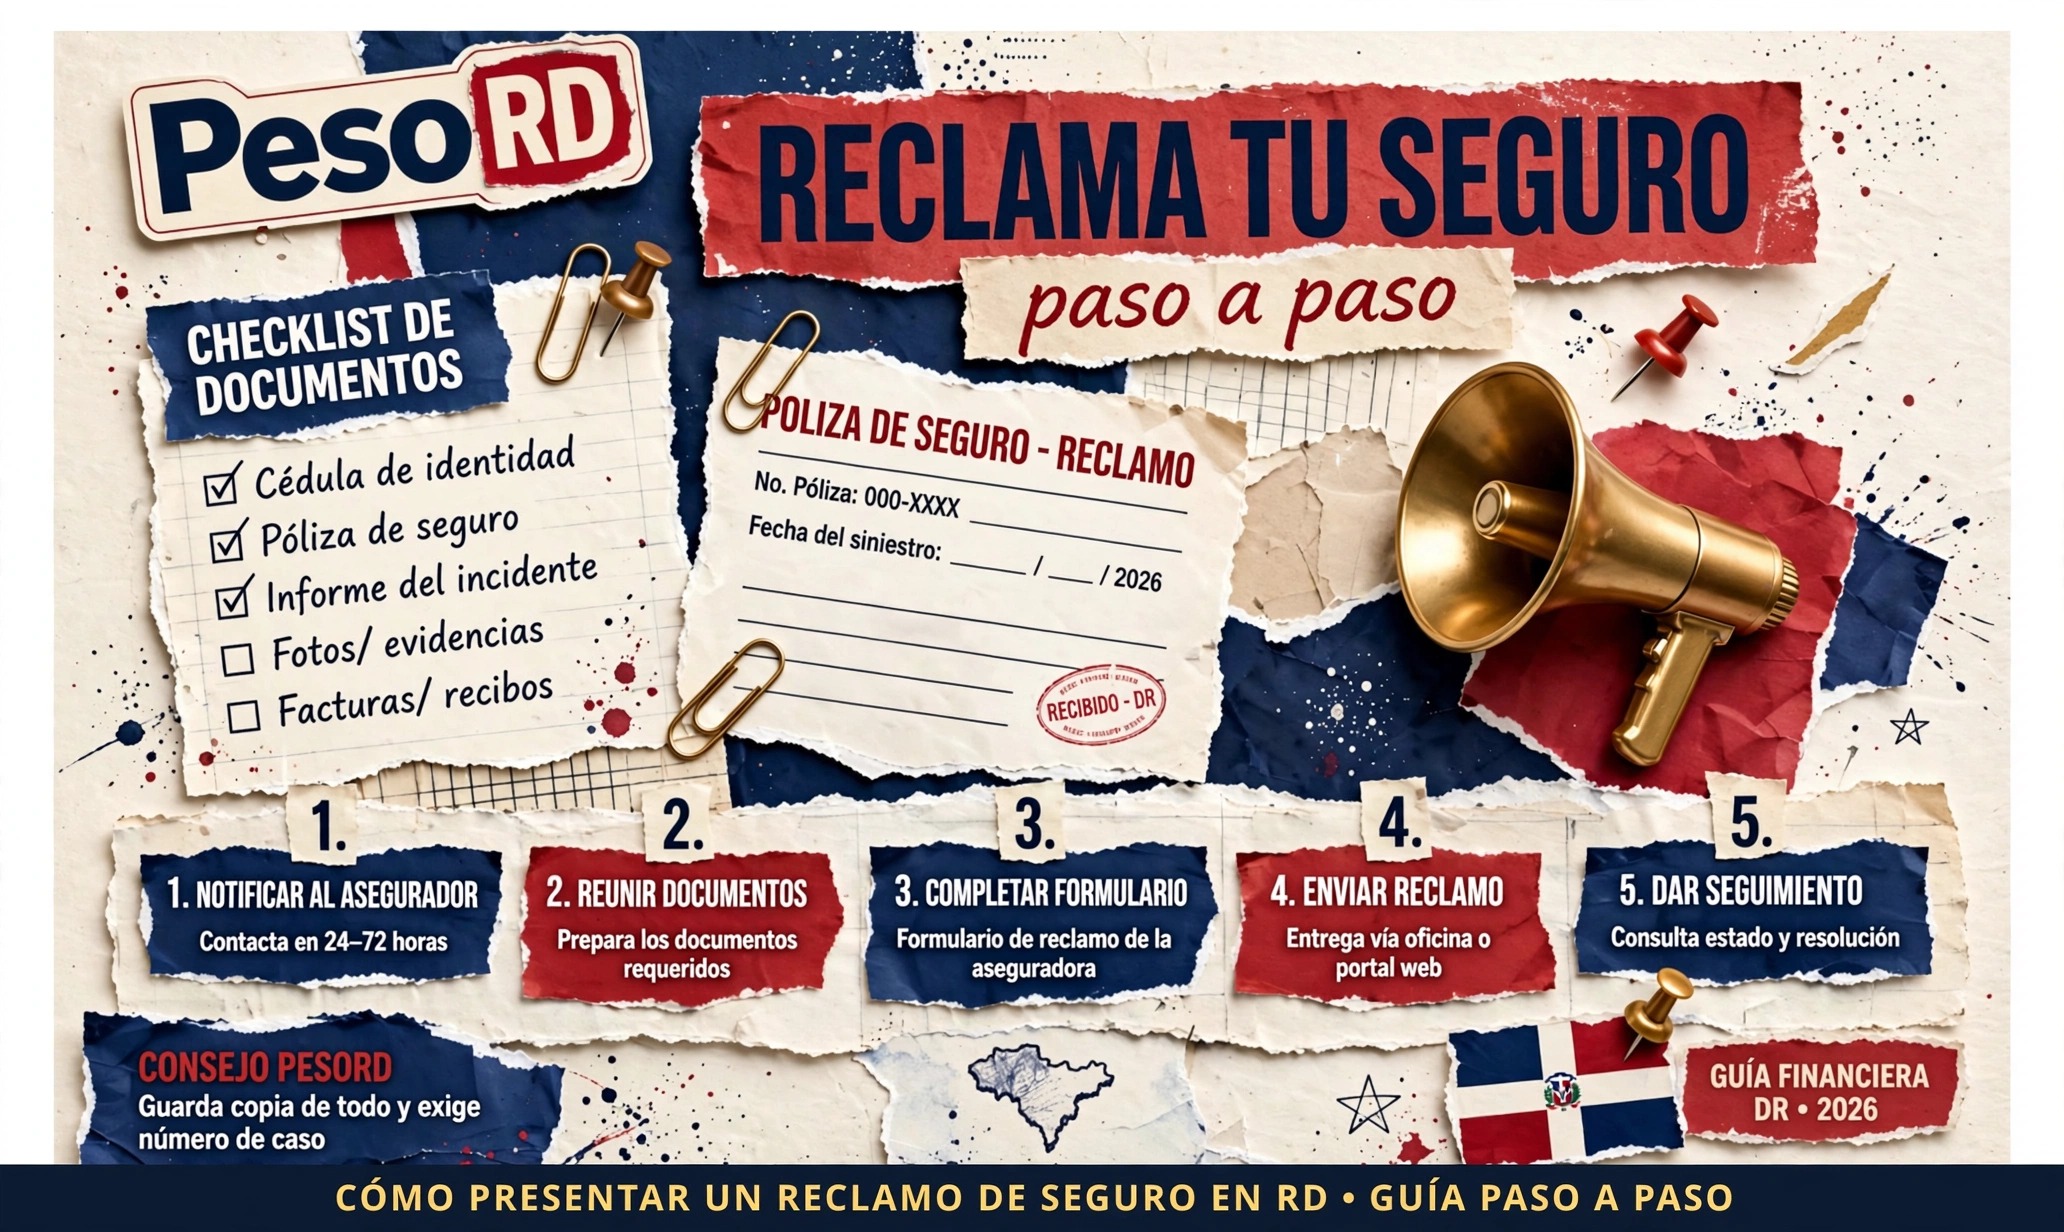
Cómo reclamar un seguro paso a paso: primero actúa con cabeza fría en el momento del siniestro, después notifica a tu aseguradora dentro del plazo de tu póliza, reúne los documentos que te pidan, formaliza el reclamo y dale seguimiento hasta que te paguen. Y si la aseguradora se hace la loca o no te responde en 30 días, la ley te da una vía extra: la Superintendencia de Seguros interviene como amigable componedor.
La mayoría de la gente pierde un reclamo válido por dos errores: avisar tarde o no guardar pruebas. Este artículo te da el protocolo completo, para seguros de vehículo y para reclamos de salud ante tu ARS, con los plazos y canales oficiales.
Qué es un siniestro (y por qué importa la palabra)
Siniestro es la palabra técnica para "lo malo que te pasó y que tu seguro cubre": el choque, el robo del carro, la pantalla rota del celular, el internamiento en la clínica. Todo reclamo empieza con un siniestro, y todo reclamo tiene tres actores: tú (el asegurado), la aseguradora y, si aplica, el tercero afectado.
La regla de oro: el reclamo no empieza cuando llamas, empieza cuando ocurre el siniestro. Lo que hagas en las primeras horas —fotos, acta policial, no mover el vehículo— define si cobras o no. La póliza es el contrato que manda: ahí están tus coberturas, tus exclusiones y tus plazos. Si no la has leído, este es el momento.
Paso 1: actúa con cabeza fría en el momento
Si es un accidente de tránsito:
- No muevas el vehículo hasta que llegue la autoridad, salvo que obstruya gravemente o haya heridos que atender primero. La posición de los vehículos es evidencia.
- No admitas culpa ni firmes nada en el lugar. Un "fue mi culpa" dicho por cortesía se puede usar en tu contra. Limítate a los hechos.
- Llama al 911 si hay heridos, y a la Policía Nacional / DIGESETT para el acta policial. Sin acta policial, el reclamo de vehículo no camina.
- Toma fotos y video de todo: los vehículos, las placas, la escena, los daños de cerca y de lejos, y los documentos del otro conductor (licencia, matrícula, póliza).
- Anota testigos: nombre y teléfono de quien vio lo ocurrido.
Si es un robo: pon la denuncia de inmediato ante la Policía Nacional y pide copia del acta o denuncia. Para el seguro del celular, además, reporta el bloqueo del IMEI con tu compañía telefónica.
Si es un tema de salud: guarda facturas, recetas, indicaciones médicas y el desglose de lo que te cobraron. Si la clínica te quiere cobrar una "diferencia" que no te cuadra, pide el desglose por escrito antes de pagar.
Paso 2: notifica a tu aseguradora rápido
Avisar a la aseguradora es un deber del asegurado, establecido en la normativa de la Superintendencia de Seguros: debes notificar el siniestro dentro del plazo que diga tu póliza, señalando las causas y consecuencias. Algunas pólizas exigen aviso en 24 o 48 horas; otras dan más margen. Revisa la tuya.
Haz el aviso por un canal que deje constancia: la app de la aseguradora, su línea de reclamos o un correo. Anota fecha, hora, nombre de quien te atendió y el número de reporte. El aviso verbal sin constancia es como no haber avisado.
Para el seguro del celular de Claro, por ejemplo, en caso de robo o pérdida debes notificar a la compañía, solicitar el bloqueo del equipo e ir a un Centro de Atención a Clientes, todo dentro de los 60 días siguientes al siniestro, con el acta policial en mano.
Paso 3: reúne los documentos que te van a pedir
Cada aseguradora tiene su lista, pero para un reclamo de vehículo por pérdida parcial (el choque común), la práctica habitual del mercado pide:
- Acta policial
- Copia de tu licencia de conducir
- Copia de tu cédula
- Copia de la matrícula del vehículo
- Copia del carnet del seguro
- Cotización de los daños de un taller afiliado a la aseguradora
Para pérdida total o robo se suma: acto de venta firmado, matrícula original, certificación de impuestos internos y, en robo, el acta de no recuperación o del plan piloto. Además debes estar al día con el marbete.
Para reclamos de salud (reembolso o cobro indebido): facturas y recibos, recetas e indicaciones médicas, copia de tu carnet de la ARS y el desglose de cargos de la clínica.
Consejo de pana: hazle foto o escanea todo y guárdalo en tu celular y en la nube. Los papeles se pierden; las fotos no.
Paso 4: formaliza el reclamo y pide tu número de caso
El aviso inicial no es el reclamo formal. El reclamo formal es cuando entregas la documentación completa y la aseguradora abre tu expediente. En ese momento exige tu número de reclamo o de caso: es tu referencia para todo lo que sigue.
Si contrataste a través de un corredor de seguros, él puede gestionar el reclamo por ti: es parte de su trabajo. Si contrataste directo, lo haces tú ante la aseguradora.
Lee bien lo que firmas: si la aseguradora te ofrece una indemnización, verifica que el monto cuadre con tu póliza (valor asegurado, deducible y límites). No aceptes una oferta a la carrera sin revisar los números.
Paso 5: dale seguimiento hasta el pago
Los reclamos no se resuelven solos. Llama cada semana, anota cada conversación (fecha, con quién hablaste, qué te dijeron) y guarda cada correo.
Tiempos de referencia del mercado: una vez abierto el reclamo por pérdida parcial de vehículo, la cotización de piezas toma de 7 a 10 días laborables y la orden de reparación de 3 a 5 días más. El plazo habitual para la indemnización es de 60 días laborables contados desde que las partes se ponen de acuerdo sobre la reclamación, y puede variar según el monto y la complejidad del caso.
Si el reclamo se estanca sin explicación, pasa al siguiente paso: la vía oficial.
Si la aseguradora no responde: la vía de la Superintendencia
Aquí está tu carta fuerte, y está escrita en la Resolución 01-2023 de la Superintendencia de Seguros sobre los derechos y deberes de los usuarios:
- Presenta tu queja por escrito ante la aseguradora (o tu corredor). La empresa está obligada a responderte por escrito en un plazo máximo de 30 días calendario contados desde que recibe tu solicitud.
- Si no te responde en esos 30 días, o si su respuesta no te satisface, puedes presentar el reclamo ante la Superintendencia de Seguros, que interviene en calidad de amigable componedor entre tú y la aseguradora.
- Canales oficiales de la Superintendencia: correo [email protected], línea 311, teléfono 809-221-2606, buzones físicos en su sede de la Av. México No. 54, Gazcue, Santo Domingo. Más detalle en el documento oficial de derechos y deberes de los asegurados.
- Si ni así se resuelve, te queda la vía judicial: puedes interponer las acciones legales que la ley te otorga.
No te saltes el paso 1: la Superintendencia interviene una vez vencido el plazo de 30 días de la aseguradora. Si vas directo sin haber reclamado por escrito a la empresa, te van a devolver al inicio.
Reclamos de salud ante tu ARS: la vía de la DIDA
Los reclamos de salud no van a la Superintendencia de Seguros: van a la DIDA (Dirección General de Información y Defensa de los Afiliados a la Seguridad Social), que es quien defiende tus derechos frente a las ARS y las clínicas.
Cuándo acudir a la DIDA: cobros indebidos o "diferencias" que no te cuadran, negativa de cobertura de un servicio del PDSS, retención en la clínica por una cuenta pendiente, o cobro de depósito por adelantado en una emergencia (prohibido por la normativa).
El protocolo:
- Pide el desglose por escrito del cobro que te exigen.
- Verifica con tu ARS qué fue autorizado y cuál es tu copago correcto según el copago oficial del PDSS.
- No pagues bajo presión un cobro que consideras indebido mientras se evalúa.
- Reporta a la DIDA: línea 809-472-1900 (opción 4 para reclamaciones, atención 24 horas), en línea por dida.gob.do, por correo a [email protected] o en cualquiera de sus oficinas a nivel nacional. La reclamación debe presentarse dentro de los 90 días siguientes a los hechos.
El dato que muestra que funciona: solo en agosto de 2026, la DIDA evitó que afiliados pagaran más de RD$18,5 millones en cobros médicos considerados improcedentes.
Cómo reclamar un seguro paso a paso: errores que te cuestan el reclamo
- Avisar tarde: fuera del plazo de tu póliza, la aseguradora puede negar el reclamo.
- No tener el acta policial en un siniestro de vehículo: sin ella no hay expediente.
- Admitir culpa o firmar documentos en el lugar del accidente.
- Reparar antes de la autorización: si mandas a arreglar el carro por tu cuenta sin que la aseguradora evalúe el daño, te pueden desconocer el gasto.
- Presentar información falsa o inflada: el fraude en reclamos tiene consecuencias legales y te quema con todas las aseguradoras.
- No pagar la prima: si tu póliza estaba vencida por falta de pago al momento del siniestro, no hay cobertura que reclamar.
- Botar las pruebas: facturas, fotos y correos son tu expediente. Guárdalo todo.
En resumen
Reclamar un seguro es un proceso con orden: actúa bien en el momento, notifica rápido, documenta todo, formaliza con número de caso y dale seguimiento. Si la aseguradora no responde en 30 días, la Superintendencia de Seguros interviene como amigable componedor; y si el problema es de salud con tu ARS, la DIDA es tu defensa (809-472-1900). El que tiene papeles y plazos claros, cobra.
Lee también:
- Seguro full vs seguro de ley República Dominicana: diferencias y cuál te conviene
- Qué es el deducible en un seguro República Dominicana: prima, copago y coaseguro
- Cómo reclamar en ProConsumidor paso a paso
Ya sabes cómo reclamar un seguro paso a paso: el protocolo funciona igual para el carro, la casa o la salud. Lo único que cambia es a qué puerta tocas si te trancan el juego.
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.