
Comprar terreno en RD: qué verificar antes de firmar (checklist 2026)
Comprar terreno en República Dominicana: qué verificar antes de firmar
Un terreno "barato" con papeles enredados no es una ganga: es el pleito más caro de tu vida. En República Dominicana se venden todos los días solares con títulos a nombre de fallecidos, con hipotecas escondidas o sin deslinde, y el comprador se entera cuando ya entregó el dinero. Si vas a comprar terreno, qué verificar antes de firmar es la pregunta que te ahorra cientos de miles de pesos. Aquí va el checklist completo, en sencillo.
1. El título y el estado jurídico
Lo primero y más importante: el terreno tiene que tener papeles claros. Antes de entregar un peso, pide la Certificación del Estado Jurídico del Inmueble, que emite el Registro de Títulos. Ese documento acredita el estado jurídico del inmueble, quiénes son los titulares, si el duplicado del Certificado de Título está vigente y qué asientos (cargas, anotaciones) existen en el Registro Complementario. El propio Registro Inmobiliario recomienda solicitarla antes de comprar o hipotecar una propiedad.
Con esa certificación en mano, verifica:
- Que el vendedor sea el titular. La cédula de quien te vende debe coincidir con el nombre del Certificado de Título. Si te vende "el hijo", "la nieta" o "el encargado", exige el poder o la documentación que lo acredite.
- Cuidado con los títulos a nombre de fallecidos. Es una de las trampas más comunes: te venden un terreno cuyo título sigue a nombre de alguien que murió, sin que se haya hecho la determinación de herederos ni el proceso sucesoral. Legalmente ese terreno no se puede transferir hasta completar la sucesión. Si te ofrecen algo así, camina en otra dirección.
- Que el título sea auténtico. Verifica el documento directamente en el Registro de Títulos, no te conformes con la fotocopia que te muestra el vendedor.
El Registro Inmobiliario lo dice claro: esta certificación te permite saber quiénes son los dueños, si el inmueble tiene alguna carga o si es objeto de un litigio. Lee más en el artículo del Registro Inmobiliario sobre la Certificación del Estado Jurídico.
Nuestra guía del certificado de título y estado jurídico del inmueble te explica este documento paso a paso.
2. Deslinde y medición real
El terreno debe estar deslindado, con su Certificado de Título individual. Un "acto de venta" sin deslinde no te convierte en dueño registral: es un papel entre particulares que no se inscribe en el Registro de Títulos. Sin deslinde no hay título individual, no hay hipoteca bancaria posible y quedas expuesto a pleitos de linderos con los vecinos.
Además del papel, verifica la tierra física:
- Contrata un agrimensor independiente (no el del vendedor) que confirme la ubicación real, las medidas y los linderos del terreno.
- Visita el terreno y habla con los colindantes: pregúntales si hay disputas de linderos o si alguien más reclama esa tierra.
- Confirma el acceso: ¿el terreno tiene salida a una vía pública o dependes de pasar por propiedad ajena? Un solar sin acceso legal vale mucho menos.
3. Deudas y gravámenes del vendedor
El terreno puede venir con "sorpresas" pegadas: hipotecas, embargos, oposiciones o litigios que no se ven a simple vista pero aparecen en la certificación del estado jurídico. Revisa específicamente:
- Hipotecas y gravámenes inscritos sobre el inmueble.
- Embargos u oposiciones que impidan la transferencia.
- Deudas fiscales: pide una certificación de la DGII de que el inmueble no tiene deudas pendientes con el fisco.
- Si vende una empresa, exige el acta de asamblea que autoriza a su representante a firmar la compraventa, y verifica el RNC de la compañía.
- Situación jurídica del vendedor: que no esté en un proceso que afecte su capacidad de vender.
Esta revisión se llama due diligence inmobiliario: investigar jurídicamente la propiedad antes de entregar todo el dinero, en lugar de descubrir los problemas cuando la compra ya está avanzada. Un abogado especializado en derecho inmobiliario dominicano cuesta una fracción de lo que cuesta un pleito.
4. Impuestos y costos que debes presupuestar
Comprar el terreno no es solo pagar el precio. Calcula estos costos desde el inicio:
- Impuesto de transferencia inmobiliaria: 3% del mayor valor entre la tasación de la DGII y el precio del acto de venta. Ejemplo: un terreno de RD$1.500.000 paga RD$45.000 de impuesto de transferencia.
- Plazo de 6 meses: la transferencia debe hacerse dentro de los seis meses posteriores al acto de compraventa para evitar recargos e intereses.
- Abogado y notario: el contrato de venta definitivo debe ser redactado y legalizado por un notario público, que certifica las firmas de las partes.
- Agrimensor: si necesitas verificar medidas o hacer el deslinde, suma sus honorarios.
- IPI anual: una vez seas dueño, si el valor de tus propiedades supera el umbral que fija la DGII, pagarás el Impuesto al Patrimonio Inmobiliario cada año. Revisa nuestra guía del IPI.
Para el panorama completo de costos, mira los gastos de cierre al comprar una vivienda en RD — varios aplican también a terrenos.
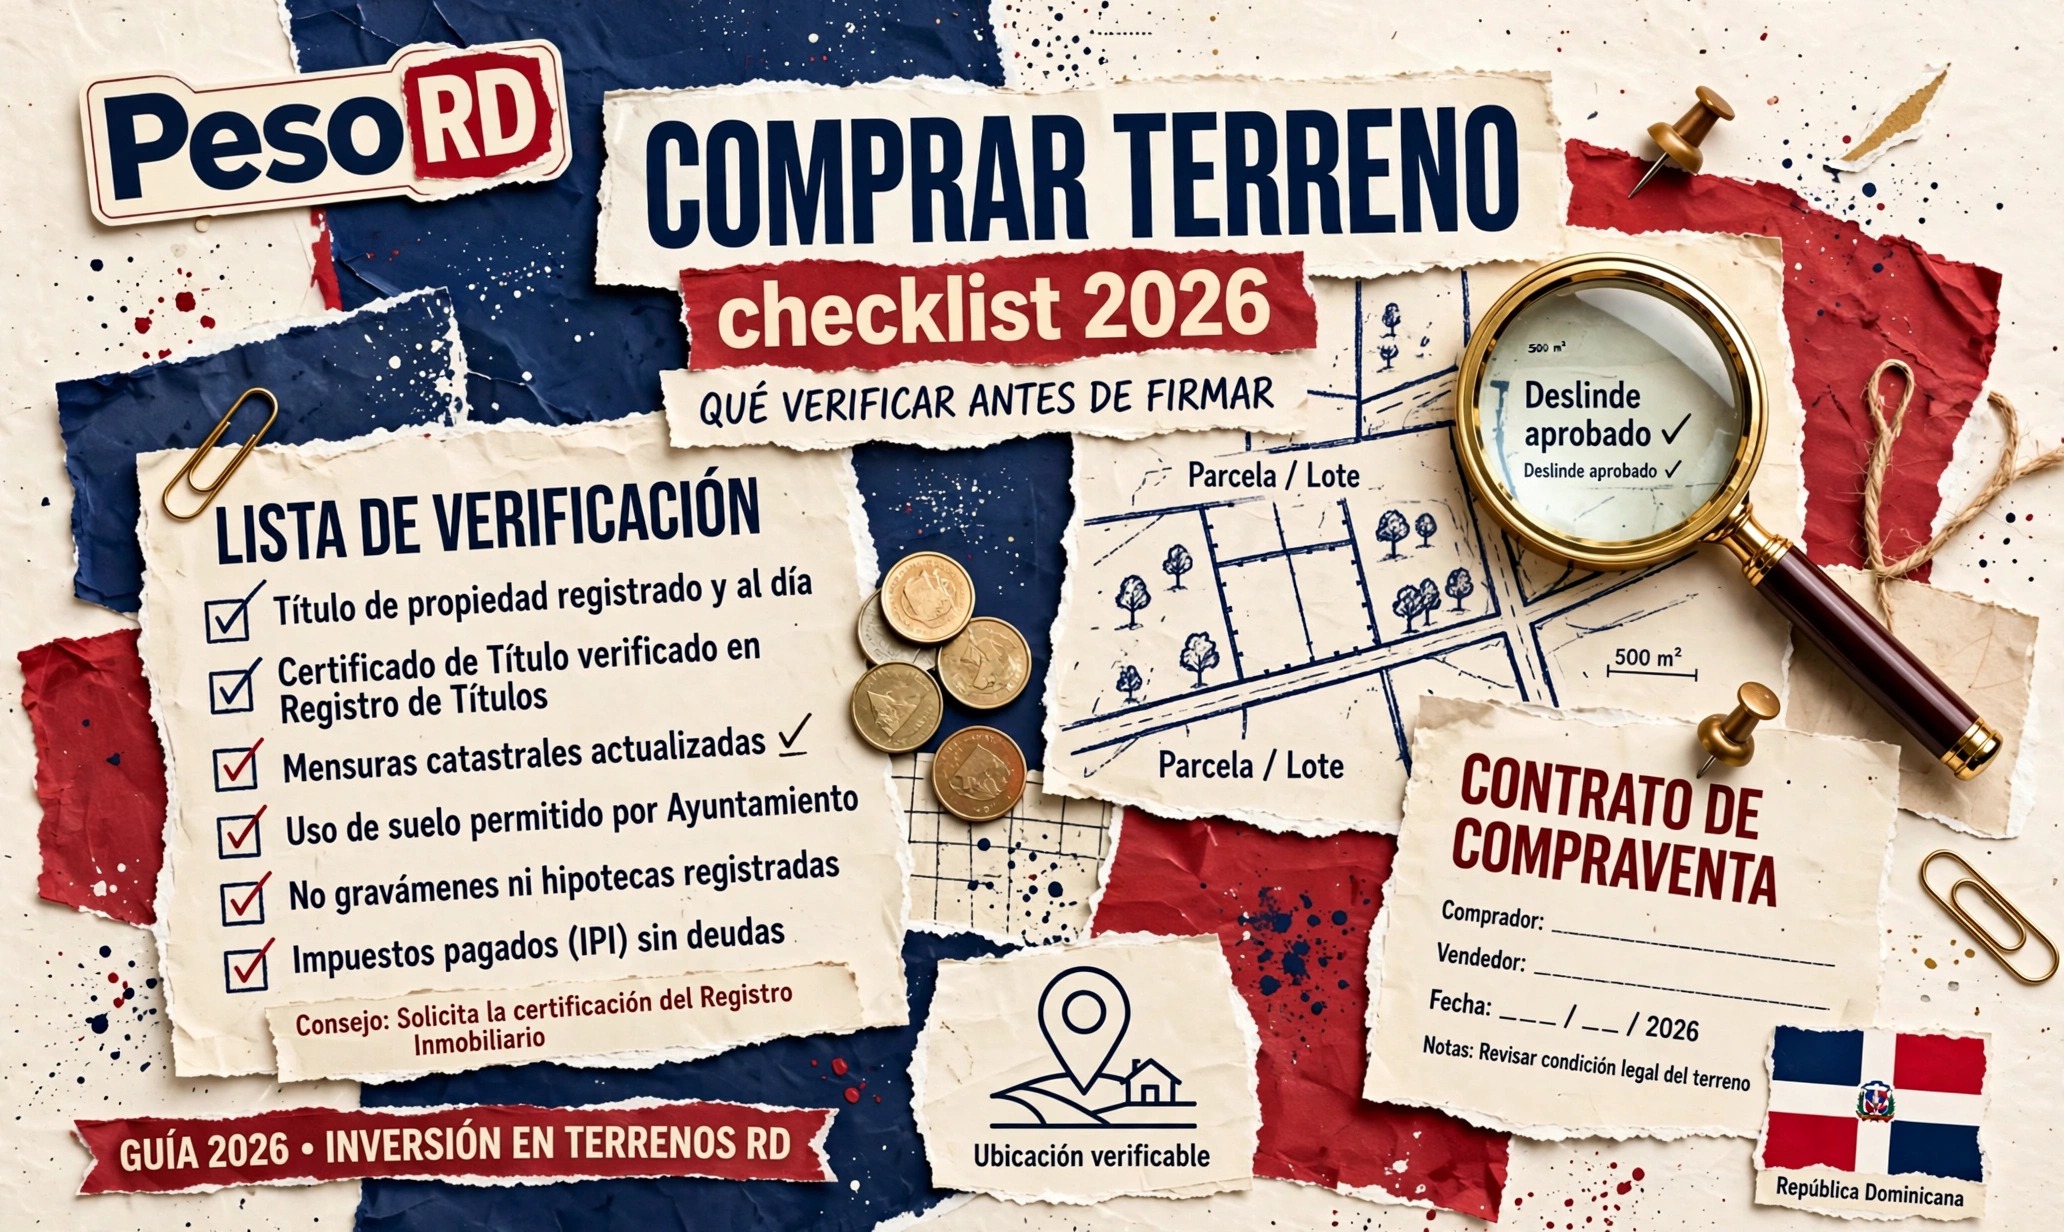
5. Checklist final antes de firmar
Repasa esta lista, punto por punto, antes de entregar dinero o firmar:
- Certificación del Estado Jurídico del Inmueble solicitada y revisada (titulares, cargas, litigios).
- El vendedor coincide con el titular del Certificado de Título (o tiene poder/sucesión resuelta).
- El terreno está deslindado con Certificado de Título individual.
- Un agrimensor independiente confirmó ubicación, medidas y linderos.
- Sin hipotecas, embargos ni oposiciones que bloqueen la transferencia.
- Certificación de la DGII de que no hay deudas fiscales sobre el inmueble.
- Presupuesto total calculado: precio + 3% de transferencia + abogado + notario + agrimensor.
- Contrato de venta definitivo redactado por abogado y legalizado por notario.
Si algún punto no cuadra, no firmes "para resolverlo después". Después es cuando ya no hay vuelta atrás.
En resumen
- Título y estado jurídico primero: certificación del Registro de Títulos, vendedor = titular, nada de títulos a nombre de fallecidos.
- Deslinde obligatorio: sin deslinde no hay título individual ni hipoteca posible.
- Investiga al vendedor y sus deudas: hipotecas, embargos, oposiciones y deudas con la DGII.
- Presupuesta el 3% de transferencia y haz el traspaso dentro de los 6 meses.
- Contrato legalizado por notario y, ante la duda, un abogado inmobiliario antes de firmar.
Lee también:
- Certificado de título y estado jurídico del inmueble: lo que debes revisar antes de comprar
- Gastos de cierre al comprar una vivienda en RD
- IPI: el impuesto anual de tu propiedad en RD
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.