
Fideicomiso inmobiliario en RD explicado en sencillo: cómo te ayuda a comprar tu primera vivienda
Fideicomiso inmobiliario en RD explicado en sencillo: cómo te ayuda a comprar tu primera vivienda
Vas a comprar un apartamento sobre planos. Das el inicial, firmas un papel con la constructora y cada mes le depositas tu cuota… a una cuenta de la constructora. ¿Y si la obra se para? ¿Y si la empresa quiebra? ¿Dónde quedó tu dinero? Esa es exactamente la pregunta que el fideicomiso inmobiliario responde. Si quieres saber qué es un fideicomiso inmobiliario en República Dominicana y cómo te ayuda a comprar tu primera vivienda, quédate: te lo explico en sencillo.
Si estás buscando qué es un fideicomiso inmobiliario en República Dominicana, aquí va la versión corta: es una figura legal que hace que tu dinero no vaya directo al bolsillo del constructor, sino a una cuenta separada, administrada por una entidad vigilada, que solo suelta el dinero a medida que la obra avanza. Es la protección más importante que tienes al comprar vivienda nueva en RD. Te explico cómo funciona, quiénes participan y el beneficio fiscal que puede ahorrarte un dineral si compras tu primera vivienda.
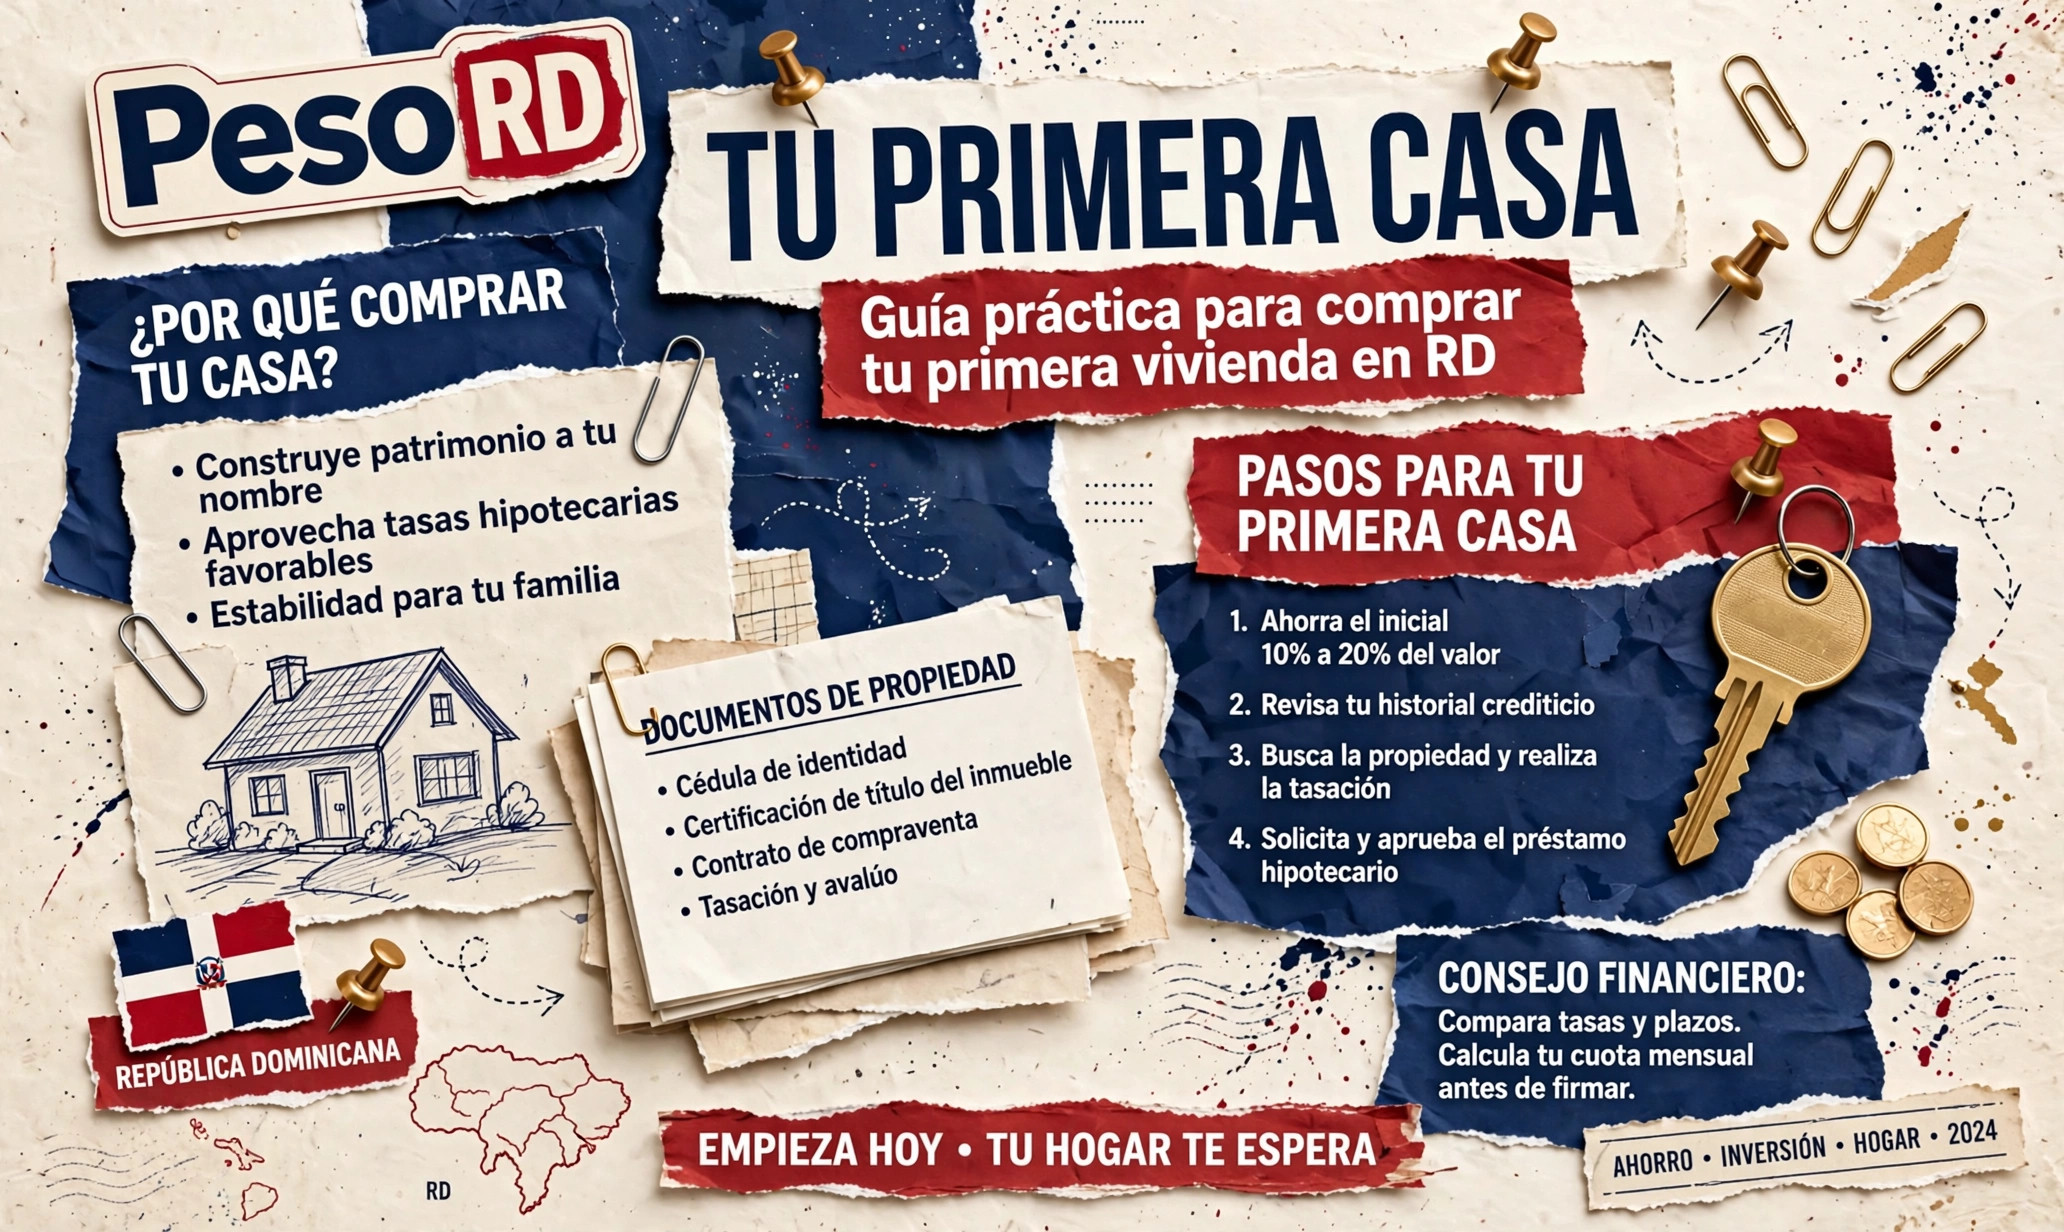
Antes de seguir: comprar tu primera vivienda tiene muchos pasos además del fideicomiso. Revísalos todos en comprar tu primera vivienda en RD: checklist antes de firmar nada y calcula lo que pagarás al cerrar en gastos de cierre al comprar una vivienda en RD.
Qué es un fideicomiso, sin abogados
La palabra suena complicada, pero la idea es simple. La Ley 189-11 (la Ley para el Desarrollo del Mercado Hipotecario y el Fideicomiso, del 16 de julio de 2011) lo define en su artículo 3 así: es el acto por el cual una o varias personas (los fideicomitentes) transfieren bienes o derechos a una persona jurídica (el fiduciario), para formar un patrimonio separado, que el fiduciario administra según las instrucciones recibidas, en favor de unas personas llamadas fideicomisarios o beneficiarios.
En criollo: alguien entrega unos bienes a una entidad de confianza para que los administre con un propósito específico, a favor de alguien. La palabra viene de fides, que en latín significa confianza. Y el punto clave es el "patrimonio separado": esos bienes no se mezclan con los bienes de quien los administra ni con los de quien los entregó. Están protegidos.
Y qué es el fideicomiso inmobiliario
La misma Ley 189-11 define el fideicomiso inmobiliario como un patrimonio independiente cuyo objeto principal es la inversión en proyectos inmobiliarios en distintas fases de diseño y construcción, para su conclusión, venta o arrendamiento.
O sea: se crea una estructura legal separada para un proyecto de viviendas específico. El terreno del proyecto, el dinero de los compradores y los fondos de construcción entran a ese patrimonio separado, y una entidad especializada (la fiduciaria) lo administra con una sola misión: que el proyecto se termine como se prometió.
Los 3 personajes de la historia
Todo fideicomiso tiene tres figuras. En un proyecto de apartamentos, son:
- El fideicomitente: normalmente el desarrollador o constructor. Es quien aporta el terreno y constituye el fideicomiso.
- El fiduciario: la fiduciaria, una entidad financiera autorizada que recibe y administra el patrimonio. Es la "guardiana" del dinero.
- El fideicomisario o beneficiario: tú, el comprador. Eres quien recibirá el beneficio: tu vivienda terminada.
Tú no firmas con la fiduciaria directamente al principio, pero tu contrato de compra está atado a ese fideicomiso. Por eso es tan importante que el proyecto sí tenga uno.
Cómo te protege al comprar sobre planos
Comprar sobre planos sin fideicomiso es un acto de fe: tu dinero va a la cuenta de la constructora y depende de que ella lo use bien. Con fideicomiso, el mecanismo cambia por completo:
- Tu dinero entra al fideicomiso, no a la constructora. Cada cuota que pagas va a la cuenta del patrimonio separado.
- El constructor solo recibe dinero contra avances de obra. La fiduciaria desembolsa los fondos a medida que la construcción avanza y se verifica. El constructor no puede agarrar tu inicial para pagar otra cosa.
- El patrimonio está separado. Si la constructora tiene problemas con otros negocios o con otros acreedores, los bienes del fideicomiso no se mezclan con los suyos: están destinados al proyecto.
- Hay rendición de cuentas. El fiduciario debe administrar según lo pactado en el acto constitutivo y responder por su gestión.
Ojo, que esto hay que decirlo con honestidad: el fideicomiso reduce muchísimo el riesgo, pero no lo elimina. Un proyecto puede retrasarse o enfrentar problemas. Lo que el fideicomiso garantiza es que tu dinero se usó para el proyecto y que hay una entidad vigilando, no que la obra termine en la fecha exacta del folleto. Lee siempre el contrato de adhesión y pregunta qué pasa en cada escenario.
El gran beneficio fiscal: la vivienda de bajo costo
Aquí viene la parte que le interesa a tu bolsillo. La Ley 189-11 creó un régimen especial para las viviendas de bajo costo: proyectos desarrollados bajo fideicomisos de vivienda de bajo costo cuyos compradores de primera vivienda reciben beneficios fiscales.
Cada año, la DGII ajusta por inflación el tope de precio para calificar. Para el año 2026, la Resolución DDG-AR1-2026-00001 fijó ese tope en RD$5.450.851,12. Si compras tu primera vivienda a través de un fideicomiso de vivienda de bajo costo y el precio no pasa de ese monto, el adquiriente puede optar por el bono de primera vivienda y queda exento del impuesto a la transferencia (que normalmente es el 3% del valor del inmueble).
Haz la cuenta: en una vivienda de RD$5.000.000, el 3% de transferencia son RD$150.000. Ese es el ahorro aproximado que el régimen te puede dar, además del bono. Por eso, cuando veas un proyecto que dice "califica como vivienda de bajo costo" o "aplica bono de primera vivienda", no es un eslogan de ventas: es un beneficio fiscal real de la Ley 189-11, siempre que el proyecto esté debidamente calificado.
Dos advertencias de pana:
- No todo proyecto en fideicomiso califica. Que un proyecto opere bajo fideicomiso no significa automáticamente que sea de bajo costo ni que aplique el bono. La calificación depende del precio y del cumplimiento de los requisitos. Pregunta siempre y pide que te lo muestren por escrito.
- El tope cambia cada año. La cifra de RD$5.450.851,12 es del 2026. Si estás leyendo esto en otro año, verifica el tope vigente en la DGII antes de hacer tus cuentas.
Qué revisar antes de firmar en un proyecto con fideicomiso
No firmes solo porque el folleto dice "proyecto en fideicomiso". Verifica esto:
- Que la fiduciaria exista y esté autorizada. Pregunta el nombre de la fiduciaria y verifica que sea una entidad autorizada para operar. Una fiduciaria seria es parte de la protección.
- Pide ver el acto constitutivo del fideicomiso. Es el documento donde está el propósito, las reglas y qué pasa en cada escenario. Si te ponen trabas para mostrarlo, mala señal.
- Lee tu contrato de compra (contrato de adhesión). Ahí están tus cuotas, los plazos de entrega, las penalidades por atraso de la obra y las condiciones de devolución. Léelo completo, no solo la página del precio.
- Confirma si califica como vivienda de bajo costo. Si te prometen el bono, que te muestren la calificación. No aceptes un "sí, aplica" de palabra.
- Verifica el estado de la obra con tus propios ojos. Visita el proyecto, pregunta por el cronograma y habla con otros compradores si puedes.
Fideicomiso de garantía: el otro fideicomiso que te puedes encontrar
Hay otro tipo que vale la pena conocer porque aparece en préstamos: el fideicomiso de garantía. En este, el deudor transfiere un bien al fideicomiso como garantía de un préstamo. Si pagas, el bien vuelve a ti; si no pagas, el fiduciario puede ejecutar la garantía según lo pactado, sin pasar por todo un proceso judicial largo.
Es una de las razones por las que algunos bancos ofrecen mejores tasas en préstamos garantizados con fideicomiso: la garantía es más sólida y más rápida de ejecutar. Si un banco te propone esta figura, ya sabes de qué hablan.
Qué es el fideicomiso inmobiliario en República Dominicana: preguntas frecuentes
¿Qué es un fideicomiso inmobiliario en República Dominicana?
Es un patrimonio separado creado bajo la Ley 189-11 para desarrollar un proyecto inmobiliario. El desarrollador aporta el terreno, los compradores aportan su dinero, y una fiduciaria autorizada administra todo con el único propósito de terminar el proyecto. Tu dinero no va directo al constructor: va al fideicomiso.
¿El fideicomiso me garantiza que me entregan mi apartamento?
No te garantiza la fecha exacta de entrega, pero sí que tu dinero se usa exclusivamente en el proyecto y que hay una entidad vigilando los desembolsos contra avances de obra. Es una protección muy superior a pagarle directo a la constructora, pero lee el contrato para conocer los escenarios de retraso.
¿Todo proyecto en fideicomiso aplica para el bono de primera vivienda?
No. El bono y la exención del impuesto de transferencia aplican solo a viviendas de bajo costo desarrolladas por fideicomisos calificados, dentro del tope de precio que la DGII ajusta cada año (RD$5.450.851,12 en 2026). Verifica la calificación por escrito.
¿El fideicomiso me cuesta algo como comprador?
Los costos del fideicomiso normalmente los asume el desarrollador como parte de la estructura del proyecto. Lo que sí pagas tú son tus gastos de cierre normales (impuestos, notario, registro), que te detallo en gastos de cierre al comprar una vivienda en RD.
Lee también:
- Comprar tu primera vivienda en RD: checklist antes de firmar nada
- Gastos de cierre al comprar una vivienda en RD
- Qué es la tasa de cambio y por qué sube o baja el dólar en RD
En resumen
El fideicomiso inmobiliario es tu mejor amigo al comprar vivienda nueva: tu dinero va a un patrimonio separado administrado por una fiduciaria autorizada, el constructor solo cobra contra avances de obra y tus fondos no se mezclan con los negocios del desarrollador. Además, si el proyecto califica como vivienda de bajo costo bajo la Ley 189-11, puedes acceder al bono de primera vivienda y a la exención del 3% de transferencia (tope DGII 2026: RD$5.450.851,12). No firmes por el folleto: verifica la fiduciaria, lee el contrato completo y confirma la calificación de bajo costo por escrito.
¿Quieres la tasa del dólar cada mañana?
Únete al canal de WhatsApp de PesoRD: tasa del dólar diaria, remesas, bancos y más finanzas dominicanas en sencillo.
Unirme al canal de WhatsAppContenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
editor's pick
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
latest video
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.

Únete al canal de WhatsApp
Recibe la tasa del dólar cada mañana y tips de finanzas en sencillo, directo en tu WhatsApp.
you might also like
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.
Contenido educativo de PesoRD: no es asesoría financiera. Verifica las condiciones con tu banco o un profesional antes de tomar decisiones con tu dinero.